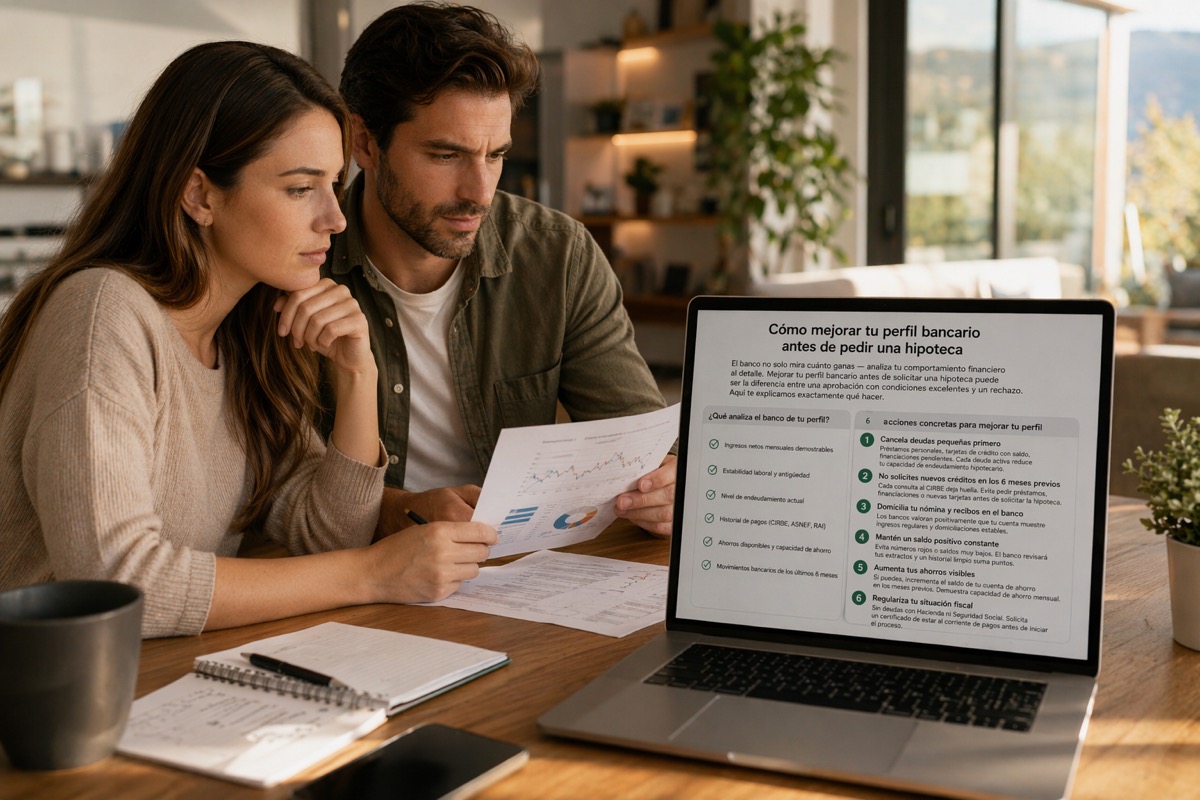
Банк смотрит не только на то, сколько вы зарабатываете — он подробно анализирует ваше финансовое поведение. Улучшение банковского профиля перед подачей заявки на ипотеку может стать разницей между одобрением на отличных условиях и отказом. Здесь мы объясним, что именно нужно сделать.
Что банк анализирует в вашем профиле?
- Подтверждаемый чистый ежемесячный доход
- Стабильность работы и стаж
- Текущий уровень задолженности
- История платежей (CIRBE, ASNEF, RAI)
- Доступные сбережения и способность откладывать
- Движения по банковскому счёту за последние 6 месяцев
6 конкретных действий для улучшения профиля
1. В первую очередь погасите мелкие долги
Потребительские кредиты, кредитные карты с остатком, незакрытые рассрочки. Каждый активный долг снижает вашу ипотечную покупательную способность.
2. Не запрашивайте новых кредитов в течение 6 месяцев до подачи
Каждый запрос в CIRBE оставляет след. Избегайте оформления кредитов, рассрочек или новых карт перед подачей заявки на ипотеку.
3. Оформите перечисление зарплаты и оплату счетов через банк
Банки положительно оценивают, когда на вашем счёте видны регулярные поступления и стабильные автоплатежи.
4. Поддерживайте постоянный положительный баланс
Избегайте овердрафтов и очень низких остатков. Банк изучит ваши выписки, и чистая история добавит очков.
5. Увеличьте видимые сбережения
Если возможно, увеличьте остаток на сберегательном счёте в предшествующие месяцы. Продемонстрируйте способность ежемесячно откладывать.
6. Урегулируйте налоговую ситуацию
Никаких долгов перед налоговой службой или Социальным страхованием. Перед началом процесса запросите справку об отсутствии задолженности.
Сколько времени нужно, чтобы улучшить профиль?
- 1 месяц: закрыть мелкие долги и карты
- 3 месяца: стабилизировать банковские движения
- 6 месяцев: оптимизированный профиль для подачи заявки на ипотеку
Хотите узнать, можете ли вы получить финансирование сегодня?
Запросите бесплатный анализ, и мы точно скажем, что нужно улучшить.
БЕСПЛАТНЫЙ АНАЛИЗ ПРОФИЛЯ