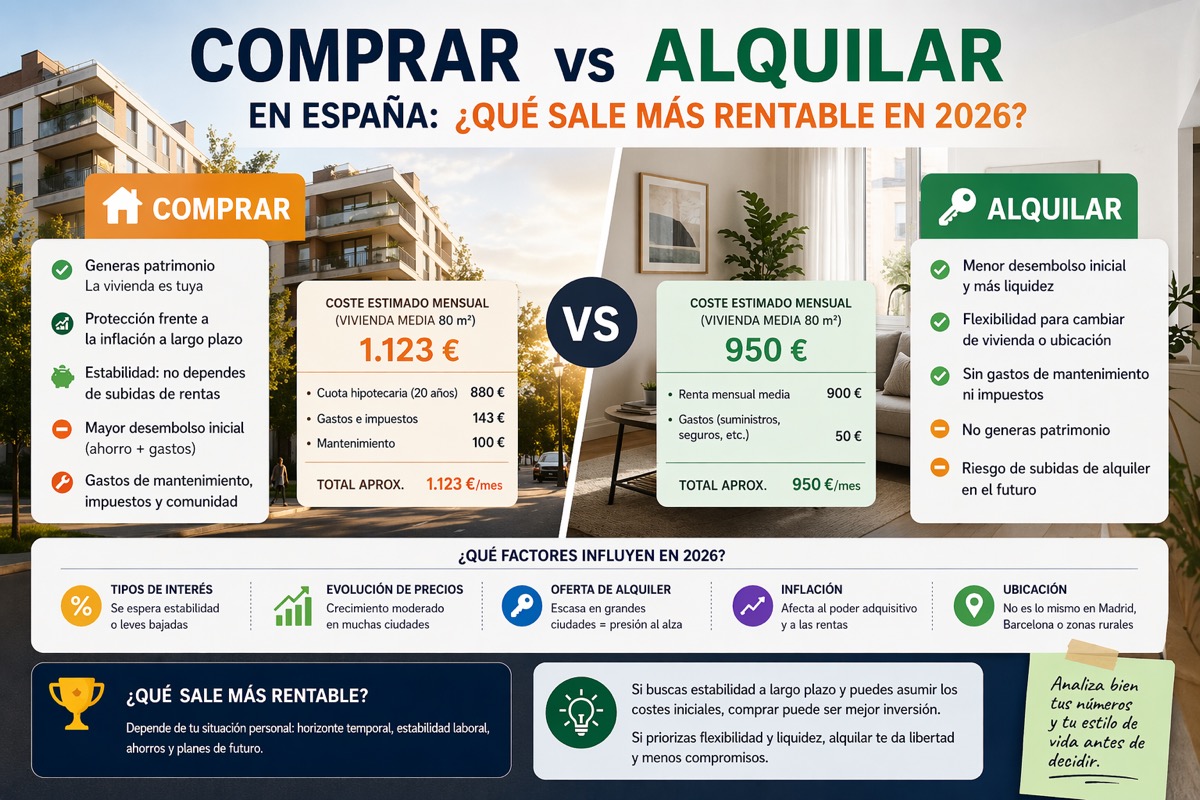
Вечный вопрос испанского рынка недвижимости в 2026 году имеет более чёткий ответ, чем когда-либо. С арендой на исторических максимумах в крупных городах и с умеренными ипотечными ставками финансовый анализ всё чаще склоняется в пользу покупки для тех, кто может получить финансирование.
Ситуация на рынке в 2026 году
- Аренда в Барселоне и Мадриде: исторические максимумы
- Цены на покупку: умеренный рост по сравнению с 2023–2024 годами
- Ипотечные ставки: в процессе умеренного снижения
- Предложение аренды: исторические минимумы из-за сокращения запасов
Реальный расчёт — покупка или аренда
| Покупка | Аренда | |
|---|---|---|
| Ежемесячный платёж / аренда | ~948 € (ипотека 200 000 €, 25 лет, 3%) | ~1 200 € (Барселона/Мадрид) |
| Начальные расходы | ~40 000 € (первый взнос + расходы) | ~2 400 € (залог + агентство) |
| Через 25 лет | Жильё выплачено + капитал | 0 € накопленного капитала |
| Разница в месяц | −252 € при покупке + собственная недвижимость | |
Когда лучше арендовать?
- Если ваша работа или личная ситуация нестабильна
- Если вы планируете сменить город менее чем через 3 года
- Если у вас недостаточно сбережений для первоначального взноса
- Если цена покупки в вашем районе непропорциональна арендной плате
Когда лучше покупать?
- Если вы живёте в одном городе более 2 лет
- Если у вас стабильная работа и достаточные сбережения
- Если эквивалентная аренда превышает ваш ипотечный платёж
- Если вы хотите создавать долгосрочный капитал
Заключение Duplo Capital
В большинстве случаев, проанализированных в 2026 году, для профилей со стабильной работой и достаточными сбережениями покупка становится выгоднее начиная с 4–5 года. Точка окупаемости зависит от города, цены покупки и полученных ипотечных условий.
Можете ли вы позволить себе покупку в 2026 году?
Рассчитайте свою ипотечную способность и узнайте, что вы можете финансировать.
РАССЧИТАТЬ ИПОТЕЧНУЮ СПОСОБНОСТЬ