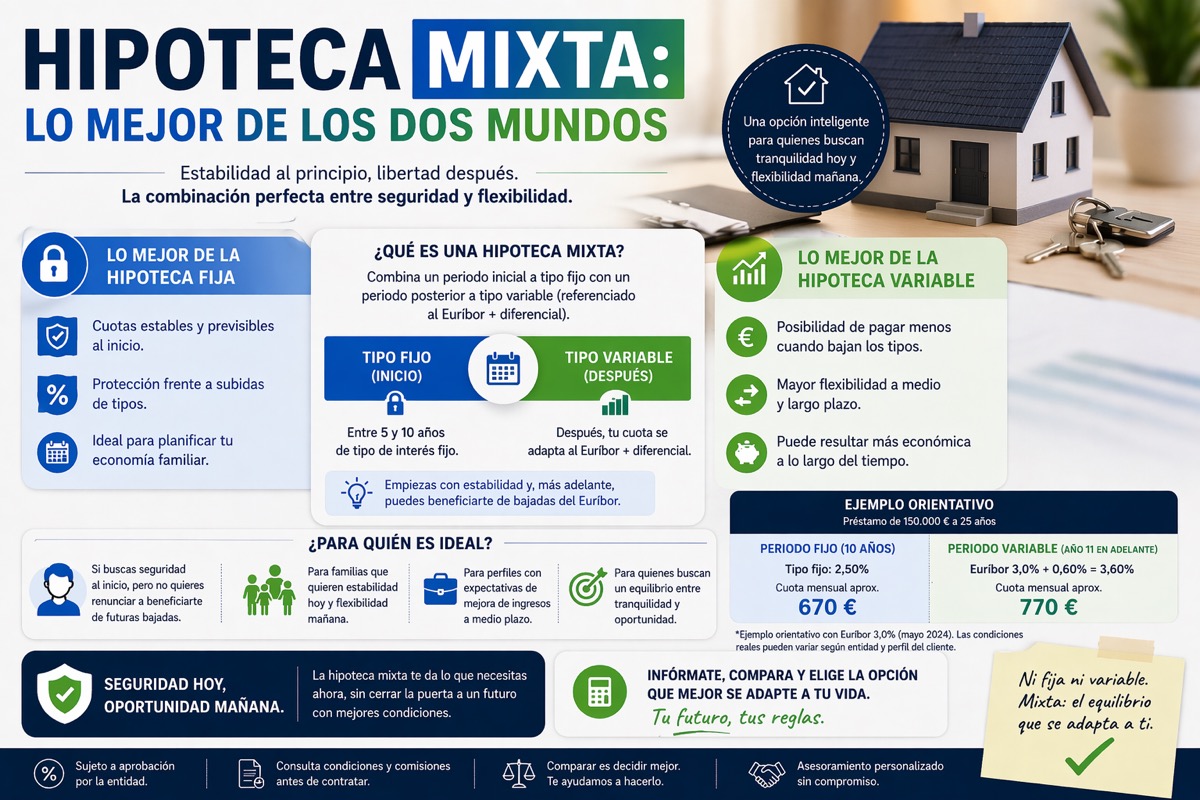
Ипотека со смешанной ставкой стала самым популярным вариантом в Испании за последние годы. Она сочетает начальный период с фиксированной ставкой и остаток срока кредита с плавающей ставкой, предлагая безопасность в начале и гибкость в долгосрочной перспективе.
Как работает ипотека со смешанной ставкой?
В течение первых лет (обычно от 3 до 15 лет в зависимости от банка) вы платите фиксированный, неизменный ежемесячный платёж. По окончании этого периода ипотека становится плавающей, привязанной к Еврибору плюс согласованный спред.
Практический пример: 25-летняя смешанная ипотека с 5-летним фиксированным периодом означает, что ваш платёж не меняется в течение первых 5 лет. Начиная с 6-го года платёж пересматривается каждые 6 или 12 месяцев в зависимости от Еврибора.
На что смотрят банки?
Для одобрения ипотеки со смешанной ставкой банки оценивают:
- Долговая нагрузка — ежемесячный платёж не должен превышать 35% чистого месячного дохода семьи.
- Стабильность занятости — постоянный контракт или статус государственного служащего с минимальным стажем. Самозанятые с не менее 2 лет установленной деятельности.
- Доступные сбережения — минимум 20% от цены покупки плюс расходы на оформление (6–15% в зависимости от региона).
- Кредитная история — без просрочек и записей в реестрах должников.
- Оценочная стоимость — банк финансирует исходя из меньшей из двух величин: цены покупки или оценки.
Когда ипотека со смешанной ставкой — правильный выбор?
Смешанная ставка особенно привлекательна, когда:
- Еврибор высок, но ожидается его снижение в среднесрочной перспективе.
- Вы хотите защиты в первые годы наибольшей экономической неопределённости.
- Вы планируете погасить часть капитала в течение фиксированного периода.
- Вы ищете баланс между безопасностью фиксированной ставки и потенциальной экономией плавающей.
Преимущество Duplo Capital
Duplo Capital анализирует вашу финансовую ситуацию и ведёт переговоры с более чем 20 банками, чтобы найти смешанную ипотеку с лучшим фиксированным периодом и самым конкурентным спредом на рынке.
Часто задаваемые вопросы о смешанной ипотеке
Смешанная ипотека — это кредит, в котором первый период идёт по фиксированной ставке, а оставшийся срок — по плавающей. В фиксированный период вы платите неизменный ежемесячный платёж, как бы ни менялись процентные ставки. После его окончания кредит привязывается к «Еврибор» плюс маржа, согласованная с банком. Так вы получаете стабильность в первые годы и гибкость в долгосрочной перспективе.
Фиксированный период обычно длится от 3 до 15 лет в зависимости от банка. Каждый банк предлагает свои варианты, и фиксированная ставка может зависеть от выбранной продолжительности. Например, при ипотеке на 25 лет с 5 фиксированными годами платёж не меняется в течение первых 5 лет. Оптимальная продолжительность зависит от вашего профиля и от того, как долго вы хотите сохранять платёж неизменным.
После окончания фиксированного периода ипотека переходит на плавающую ставку: «Еврибор» плюс маржа, указанная в договоре. С этого момента платёж пересматривается каждые 6 или 12 месяцев в зависимости от условий договора. Если «Еврибор» растёт, платёж увеличивается, если снижается — уменьшается. Поэтому маржу стоит хорошо согласовать с самого начала: она будет действовать весь плавающий период.
Прежде всего банки оценивают посильность платежа, стабильность занятости и наличие сбережений. Ориентир: платёж не должен превышать 35% чистого ежемесячного дохода домохозяйства. Ценятся бессрочный трудовой договор или статус госслужащего, а от самозанятых обычно требуют не менее 2 лет устойчивой деятельности. Как правило, нужно внести не менее 20% цены плюс расходы на покупку, которые составляют от 6% до 15% в зависимости от автономного сообщества, и не числиться в реестрах должников.
Смешанная ипотека обычно подходит, если вы ищете баланс между надёжностью фиксированной ставки и возможной экономией плавающей. Она может быть интересна, когда «Еврибор» высок, но ожидается его снижение в среднесрочной перспективе, или если вы хотите защиты в первые годы. Она также имеет смысл, если вы планируете досрочно погасить часть кредита в фиксированный период. Лучший вариант зависит от вашего профиля, поэтому Duplo Capital сравнивает фиксированную, плавающую и смешанную ипотеку и моделирует платёж для обоих периодов до принятия решения.
Да, досрочное погашение в фиксированный период возможно, но банк может взимать комиссию. Испанский закон 5/2019 об ипотечном кредитовании ограничивает максимальный размер таких комиссий, а применимый лимит зависит от условий вашего договора. Условия досрочного погашения указываются в FEIN (Европейском стандартизированном информационном листе), который банк обязан выдать вам до подписания. Если вы планируете досрочное погашение, учитывайте это при сравнении предложений.
Является ли ипотека со смешанной ставкой лучшим вариантом для вас?
Запросите бесплатный анализ, и мы дадим ответ менее чем за 48 часов.
ЗАПРОСИТЬ БЕСПЛАТНУЮ КОНСУЛЬТАЦИЮ