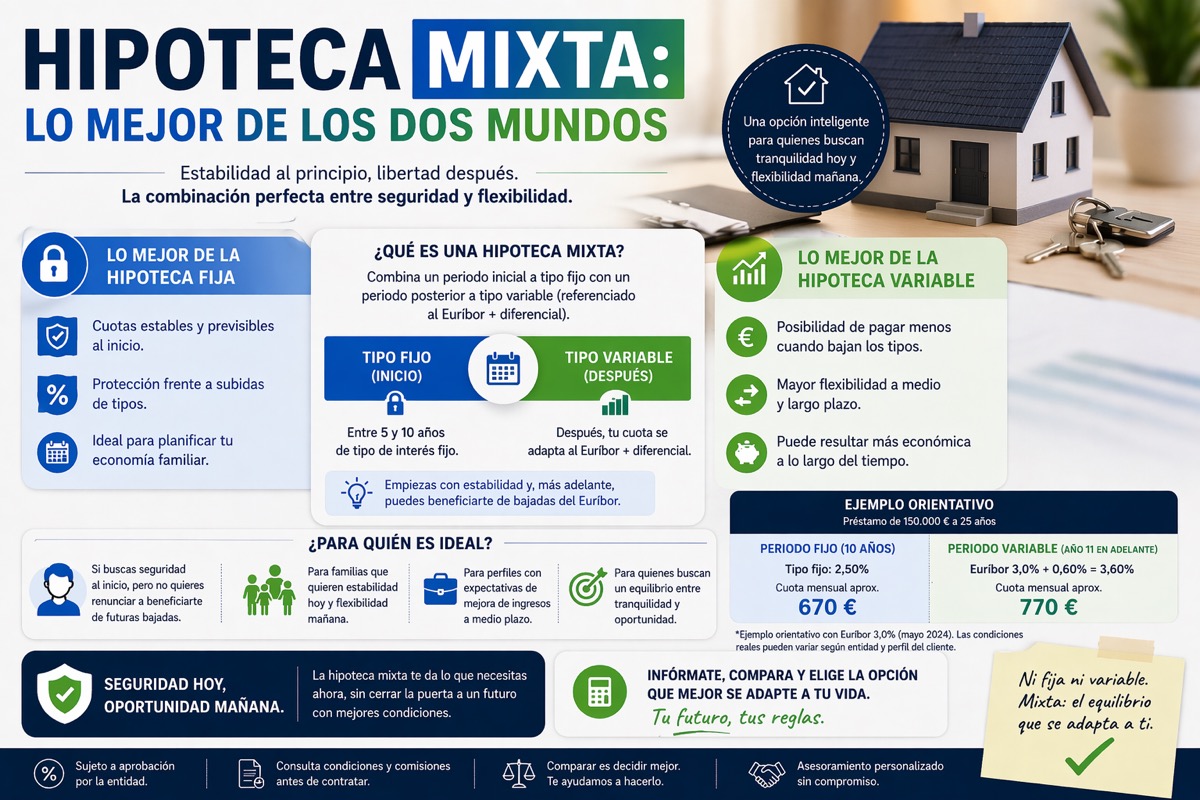
Le prêt à taux mixte est devenu ces dernières années la formule la plus souscrite en Espagne. Il associe une première période à taux fixe et un solde de prêt à taux variable : de la sécurité au départ, de la souplesse sur le long terme.
Comment fonctionne un prêt à taux mixte ?
Pendant les premières années (généralement de 3 à 15 ans selon la banque), vous remboursez une mensualité fixe et immuable. Une fois cette période terminée, le prêt bascule en taux variable, indexé sur l'Euribor majoré d'une marge négociée.
Exemple concret : un prêt mixte sur 25 ans avec une période fixe de 5 ans signifie que votre mensualité ne bouge pas pendant 5 ans. À partir de la 6ᵉ année, elle est révisée tous les 6 ou 12 mois en fonction de l'Euribor.
Ce que les banques regardent vraiment
Pour accorder un prêt à taux mixte, les établissements évaluent :
- La capacité d'emprunt — La mensualité ne doit pas dépasser 35 % des revenus nets mensuels du foyer.
- La stabilité professionnelle — Contrat à durée indéterminée ou statut de fonctionnaire, avec une ancienneté minimale. Pour les indépendants, au moins 2 ans d'activité établie.
- L'apport disponible — Au minimum 20 % du prix d'achat, auxquels s'ajoutent les frais de transaction (6 à 15 % selon la communauté autonome).
- L'historique de crédit — Aucun impayé ni inscription dans les fichiers d'incidents de paiement.
- La valeur d'expertise — La banque finance sur la plus faible des deux valeurs : prix d'achat ou expertise.
Quand faut-il choisir un prêt à taux mixte ?
Le taux mixte est particulièrement intéressant lorsque :
- L'Euribor est élevé mais qu'une baisse est attendue à moyen terme.
- Vous souhaitez être protégé durant les premières années, les plus incertaines sur le plan économique.
- Vous prévoyez de rembourser une partie du capital par anticipation pendant la période fixe.
- Vous cherchez un équilibre entre la sécurité du taux fixe et le potentiel d'économie du taux variable.
Pourquoi passer par Duplo Capital
Nous étudions votre situation, puis nous mettons plus de 20 banques en concurrence pour aller chercher le prêt mixte qui combine la meilleure période fixe et la marge la plus basse du marché.
Questions fréquentes sur le prêt immobilier à taux mixte
Le prêt immobilier à taux mixte combine une première période à taux fixe et un taux variable pour le reste de la durée. Pendant la période à taux fixe, vous payez une mensualité qui ne change pas, quelle que soit l'évolution des taux. À la fin de cette période, le prêt est indexé sur l'Euribor auquel s'ajoute une marge négociée avec la banque. L'objectif est d'avoir de la sécurité les premières années et de la souplesse sur le long terme.
La période à taux fixe dure généralement entre 3 et 15 ans, selon la banque. Chaque établissement propose ses propres durées, et le taux fixe peut varier selon la durée choisie. Par exemple, pour un prêt sur 25 ans avec 5 ans à taux fixe, la mensualité ne change pas pendant ces 5 premières années. Le bon choix dépend de votre profil et du temps pendant lequel vous souhaitez garder une mensualité garantie.
À la fin de la période à taux fixe, le prêt passe à taux variable : Euribor plus la marge prévue au contrat. À partir de là, la mensualité est révisée tous les 6 ou 12 mois, selon votre contrat. Si l'Euribor augmente, la mensualité augmente, et s'il baisse, elle baisse. C'est pourquoi il est important de bien négocier la marge dès le départ, car elle s'appliquera pendant toute la période variable.
Les banques regardent surtout une mensualité supportable, la stabilité professionnelle et un apport suffisant. À titre indicatif, la mensualité ne devrait pas dépasser 35 % des revenus nets mensuels du foyer. Un CDI ou le statut de fonctionnaire est apprécié, et les indépendants doivent en général justifier d'au moins 2 ans d'activité. Il faut aussi souvent apporter au moins 20 % du prix ainsi que les frais d'acquisition, qui vont de 6 % à 15 % selon la communauté autonome, et ne pas être inscrit dans un fichier d'impayés.
Le taux mixte convient généralement si vous cherchez un équilibre entre la sécurité du taux fixe et l'économie potentielle du taux variable. Il peut être intéressant lorsque l'Euribor est élevé mais devrait baisser à moyen terme, ou si vous voulez être protégé les premières années. Il est aussi pertinent si vous prévoyez de rembourser une partie du capital pendant la période à taux fixe. Le meilleur choix dépend de votre profil : c'est pourquoi Duplo Capital compare taux fixe, variable et mixte et simule votre mensualité sur les deux périodes avant toute décision.
Oui, vous pouvez effectuer un remboursement anticipé pendant la période à taux fixe, mais la banque peut appliquer des indemnités. La loi espagnole 5/2019 sur le crédit immobilier plafonne le montant de ces indemnités, et la limite applicable dépend de votre contrat. Les conditions de remboursement anticipé figurent dans la FEIN (fiche européenne d'information standardisée), que la banque doit vous remettre avant la signature. Si vous prévoyez de rembourser par anticipation, tenez-en compte lorsque vous comparez les offres.
Le taux mixte est-il fait pour vous ?
Analyse gratuite et sans engagement. Réponse sous 48 heures.
DEMANDER MON ÉTUDE GRATUITE