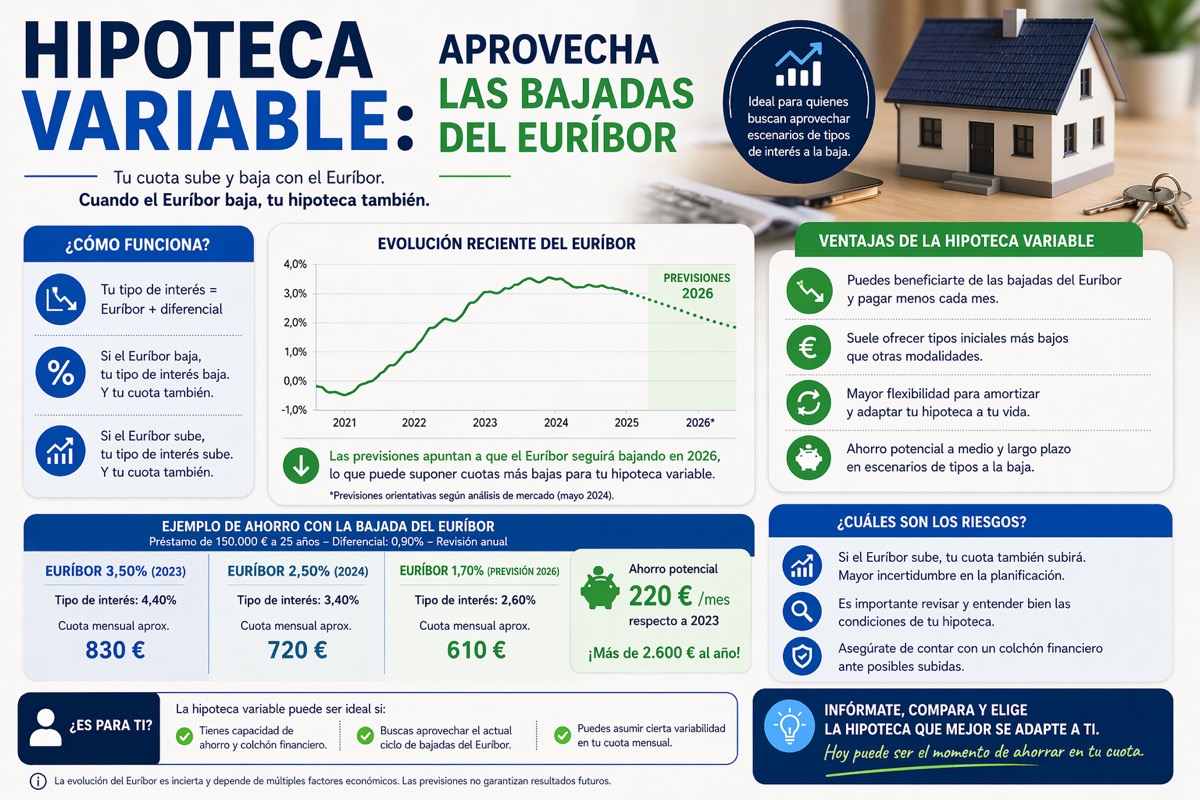
Le prêt à taux variable a longtemps été le plus souscrit en Espagne. Son principal attrait : un taux d'intérêt plus bas au départ, avec la possibilité d'économies substantielles lorsque l'Euribor recule. En contrepartie, il suppose d'accepter une part d'incertitude sur la mensualité.
Comment fonctionne un prêt à taux variable ?
Le taux d'un prêt variable se compose de deux éléments : l'Euribor (l'indice de référence européen) et une marge fixe négociée avec la banque. La mensualité est révisée tous les 6 ou 12 mois selon l'évolution de l'Euribor.
Exemple concret : si votre prêt est indexé à Euribor + 0,75 % et que l'Euribor s'établit à 2,5 %, vous payez un taux total de 3,25 %. Si l'Euribor descend à 1,5 %, votre mensualité baisse automatiquement à la révision suivante.
Ce que les banques regardent vraiment
Pour accorder un prêt à taux variable, les établissements analysent :
- La capacité d'emprunt — La mensualité ne doit pas dépasser 35 % des revenus nets, calcul effectué en outre sur un scénario d'Euribor élevé afin de vérifier que vous pourriez absorber une hausse.
- La stabilité professionnelle — De préférence un contrat à durée indéterminée ou un statut de fonctionnaire. Pour les indépendants, au moins 2 ans d'activité établie.
- L'apport disponible — Au minimum 20 % du prix d'achat, plus les frais de transaction (6 à 15 % selon la communauté autonome).
- L'historique de crédit — Aucune dette en souffrance ni inscription dans les fichiers d'impayés.
- La valeur d'expertise — La banque finance sur la plus faible des deux valeurs : prix d'achat ou expertise.
Quand faut-il choisir un prêt à taux variable ?
Le taux variable est particulièrement intéressant lorsque :
- L'Euribor se situe à un niveau élevé mais s'oriente à la baisse.
- Vous prévoyez de rembourser une partie du capital par anticipation.
- Votre situation financière vous permet d'absorber d'éventuelles hausses de mensualité.
- Vous recherchez le taux le plus bas possible à court terme.
Pourquoi passer par Duplo Capital
Nous mettons plus de 20 établissements en concurrence pour décrocher la marge la plus basse du marché. Résultat : un prêt variable moins cher, quel que soit le niveau de l'Euribor.
Questions fréquentes sur le prêt immobilier à taux variable
Si l'Euribor augmente, votre mensualité augmentera lors de la prochaine révision, qui a lieu tous les 6 ou 12 mois selon votre contrat. La marge convenue avec la banque ne change pas ; c'est l'Euribor auquel elle s'ajoute qui varie. C'est pourquoi les banques évaluent votre capacité de remboursement avec un scénario d'Euribor élevé, afin de vérifier que vous pouvez faire face à d'éventuelles hausses.
Il s'obtient en additionnant l'Euribor, l'indice de référence européen, et une marge fixe négociée avec la banque. Par exemple, si votre prêt est à Euribor + 0,75 % et que l'Euribor est à 2,5 %, vous payez un taux total de 3,25 %. Si l'Euribor baisse, votre taux total et votre mensualité diminuent automatiquement lors de la révision suivante.
Il convient surtout si votre situation financière vous permet d'absorber d'éventuelles hausses de mensualité. Il est souvent intéressant lorsque l'Euribor est élevé mais orienté à la baisse, lorsque vous prévoyez de rembourser par anticipation une partie du capital, ou lorsque vous recherchez le taux le plus bas possible à court terme. Le choix dépend de votre profil, de la durée et du contexte de marché : il est donc utile de le comparer à un taux fixe ou mixte.
Non, la loi espagnole 5/2019 sur les contrats de crédit immobilier interdit de fixer une limite à la baisse du taux d'intérêt dans les prêts à taux variable. Ainsi, si l'Euribor baisse, cette baisse se répercute sur votre taux lors de la révision suivante. La même loi précise toutefois que le taux d'intérêt du prêt ne peut pas être négatif.
Elles exigent avant tout une capacité de remboursement, une stabilité professionnelle, de l'épargne et un historique de crédit irréprochable. La mensualité ne doit pas dépasser 35 % des revenus nets, calcul effectué également avec un scénario d'Euribor élevé, et il faut normalement un apport d'au moins 20 % du prix d'achat plus les frais d'acquisition (entre 6 % et 15 % selon la communauté autonome). Un CDI ou le statut de fonctionnaire est privilégié et, pour les indépendants, une activité consolidée d'au moins 2 ans.
La marge est la partie fixe du taux que vous négociez avec la banque et qui s'ajoute à l'Euribor à chaque révision. Comme elle reste telle que prévue au contrat, elle pèse sur toutes les mensualités du prêt, que l'Euribor soit haut ou bas. Duplo Capital négocie avec plus de 20 établissements pour obtenir une marge compétitive et simule des scénarios d'Euribor élevé, moyen et bas avant que vous ne décidiez.
Le taux variable est-il adapté à votre situation ?
Analyse gratuite et sans engagement. Réponse sous 48 heures.
DEMANDER MON ÉTUDE GRATUITE