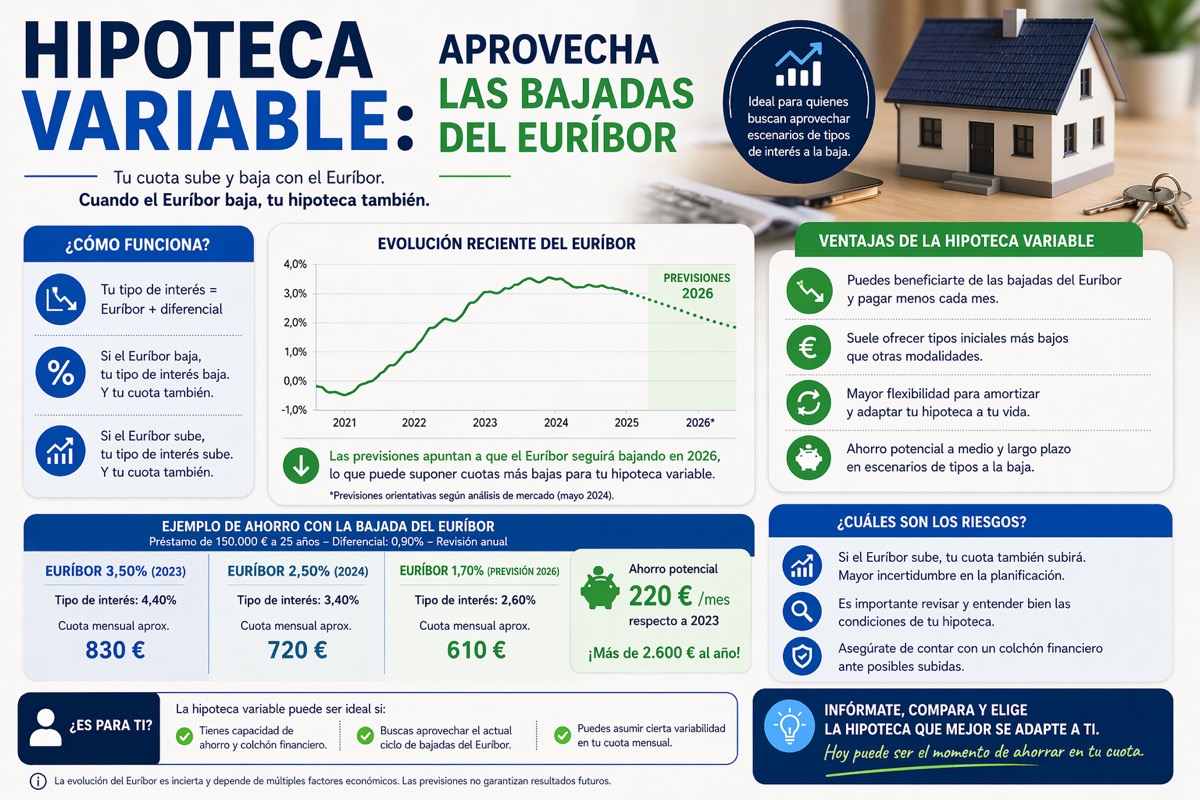
Ипотека с плавающей ставкой исторически была самой популярной в Испании. Её главное преимущество — более низкая начальная процентная ставка и возможность значительной экономии при падении Еврибора. Однако это означает принятие определённой неопределённости в размере ежемесячных платежей.
Как работает ипотека с плавающей ставкой?
Процентная ставка по плавающей ипотеке состоит из двух частей: Еврибор (европейский эталонный индекс) плюс фиксированный спред, согласованный с банком. Платёж пересматривается каждые 6 или 12 месяцев в зависимости от динамики Еврибора.
Практический пример: если ваша ипотека — Еврибор + 0,75%, а Еврибор находится на уровне 2,5%, вы платите общую процентную ставку 3,25%. Если Еврибор упадёт до 1,5%, ваш платёж автоматически снизится при следующем пересмотре.
На что смотрят банки?
Для одобрения ипотеки с плавающей ставкой банки анализируют:
- Долговая нагрузка — платежи не должны превышать 35% чистого дохода, при этом расчёт также проводится с учётом сценария высокого Еврибора, чтобы убедиться, что вы справитесь с ростом.
- Стабильность занятости — предпочтительно постоянный контракт или статус государственного служащего. Самозанятые с не менее 2 лет установленной деятельности.
- Доступные сбережения — минимум 20% от цены покупки плюс расходы на оформление (6–15% в зависимости от региона).
- Кредитная история — без непогашенных задолженностей и записей в реестрах должников.
- Оценочная стоимость — банк финансирует исходя из меньшей из двух величин: цены покупки или оценки.
Когда ипотека с плавающей ставкой — правильный выбор?
Плавающая ставка особенно привлекательна, когда:
- Еврибор находится на высоком уровне, но с тенденцией к снижению.
- Вы планируете досрочно погасить часть капитала.
- Ваша финансовая ситуация позволяет вам справиться с потенциальным ростом платежей.
- Вы ищете минимальную возможную процентную ставку в краткосрочной перспективе.
Преимущество Duplo Capital
Duplo Capital ведёт переговоры с более чем 20 учреждениями, чтобы обеспечить вам самый конкурентный спред на рынке, минимизируя стоимость вашей плавающей ипотеки независимо от уровня Еврибора.
Часто задаваемые вопросы об ипотеке с плавающей ставкой
Если «Еврибор» вырастет, ваш платёж увеличится при следующем пересмотре, который проводится раз в 6 или 12 месяцев в зависимости от договора. Согласованная с банком маржа не меняется; меняется «Еврибор», к которому она прибавляется. Именно поэтому банки рассчитывают вашу платёжеспособность по сценарию высокого «Еврибор», чтобы убедиться, что вы сможете выдержать возможный рост платежей.
Ставка складывается из «Еврибор», европейского эталонного индекса, и фиксированной маржи, согласованной с банком. Например, если ваша ипотека оформлена под «Еврибор» + 0,75%, а «Еврибор» составляет 2,5%, вы платите в общей сложности 3,25%. Если «Еврибор» снизится, общая ставка и платёж автоматически уменьшатся при следующем пересмотре.
Она подходит прежде всего тогда, когда ваше финансовое положение позволяет выдержать возможный рост платежей. Обычно она интересна, когда «Еврибор» находится на высоком уровне, но имеет тенденцию к снижению, когда вы планируете досрочно погасить часть кредита или когда вам нужна минимально возможная ставка в краткосрочной перспективе. Выбор зависит от вашего профиля, срока и ситуации на рынке, поэтому её стоит сравнить с фиксированной или смешанной ипотекой.
Нет, испанский Закон 5/2019 о договорах кредитования недвижимости запрещает устанавливать нижний предел процентной ставки по ипотеке с плавающей ставкой. Поэтому, если «Еврибор» снижается, это снижение отражается в вашей ставке при следующем пересмотре. При этом тот же закон устанавливает, что процентная ставка по ипотеке не может быть отрицательной.
Прежде всего платёжеспособность, стабильная занятость, сбережения и чистая кредитная история. Платёж не должен превышать 35% чистого дохода, причём расчёт делается и по сценарию высокого «Еврибор», а также обычно нужно иметь не менее 20% цены покупки плюс расходы на оформление (от 6% до 15% в зависимости от автономного сообщества). Предпочтение отдаётся бессрочному трудовому договору или статусу госслужащего, а от самозанятых ожидается устойчивая деятельность не менее 2 лет.
Маржа — это фиксированная часть ставки, которую вы согласовываете с банком и которая прибавляется к «Еврибор» при каждом пересмотре. Поскольку она остаётся такой, как указано в договоре, она влияет на все платежи по кредиту, будь «Еврибор» высоким или низким. Duplo Capital ведёт переговоры более чем с 20 банками, чтобы добиться конкурентной маржи, и моделирует сценарии с высоким, средним и низким «Еврибор» до того, как вы примете решение.
Является ли ипотека с плавающей ставкой лучшим решением для вашей ситуации?
Запросите бесплатный анализ, и мы дадим ответ менее чем за 48 часов.
ЗАПРОСИТЬ БЕСПЛАТНУЮ КОНСУЛЬТАЦИЮ