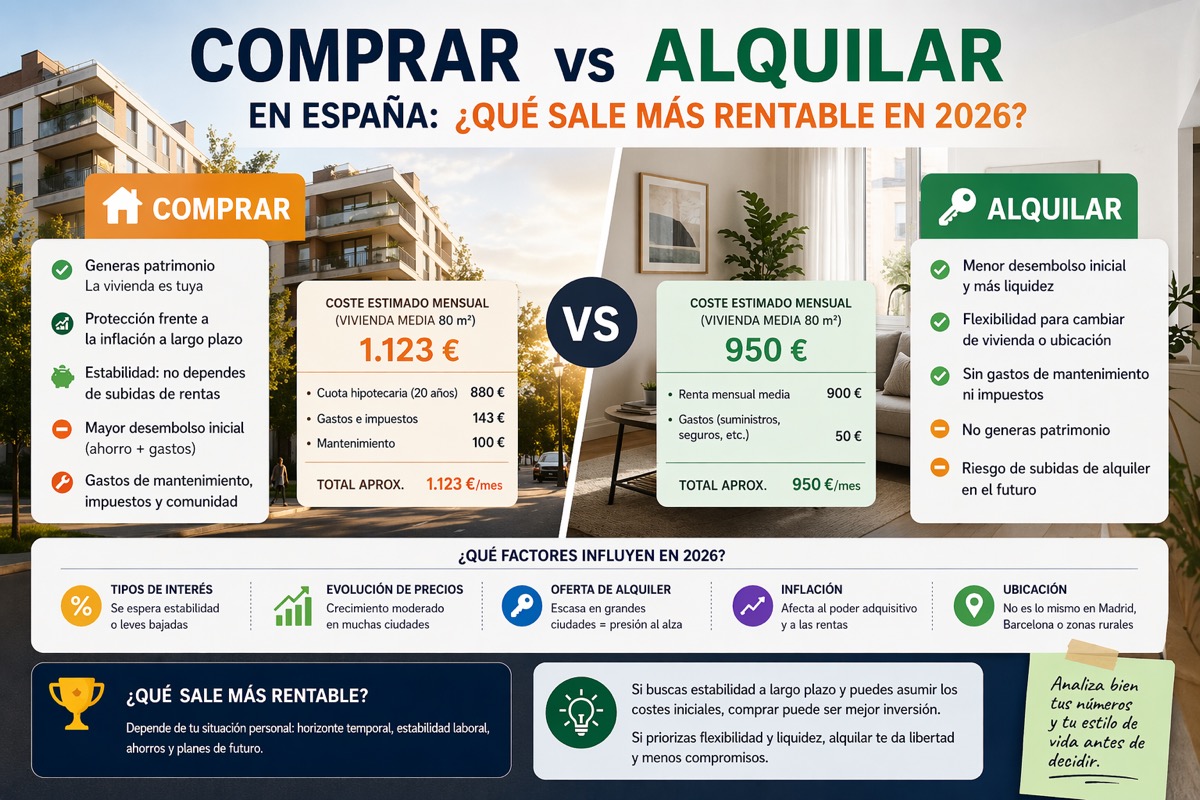
L'éternelle question du marché immobilier espagnol trouve en 2026 une réponse plus nette que jamais. Avec des loyers au plus haut dans les grandes villes et des taux hypothécaires en cours de modération, l'analyse financière penche de plus en plus vers l'achat pour ceux qui ont accès au financement.
L'état du marché en 2026
- Loyers à Barcelone et Madrid : au plus haut historique
- Prix à l'achat : progression modérée par rapport à 2023-2024
- Taux hypothécaires : en cours de modération
- Offre locative : au plus bas, faute de stock
Le calcul réel — acheter ou louer
| Acheter | Louer | |
|---|---|---|
| Mensualité / loyer mensuel | environ 948 € (prêt de 200 000 €, 25 ans, 3 %) | ~1 200 € (Barcelone/Madrid) |
| Frais de départ | ~40 000 € (apport + frais) | ~2 400 € (dépôt + agence) |
| Au bout de 25 ans | Logement payé + patrimoine | 0 € de patrimoine constitué |
| Écart mensuel | -252 € en achetant, plus un patrimoine immobilier | |
Quand vaut-il mieux louer ?
- Si votre situation professionnelle ou personnelle est instable
- Si vous envisagez de changer de ville d'ici moins de 3 ans
- Si vous n'avez pas un apport suffisant
- Si le prix à l'achat dans votre secteur est disproportionné par rapport au loyer
Quand vaut-il mieux acheter ?
- Si vous vivez dans la même ville depuis plus de 2 ans
- Si vous avez une situation professionnelle stable et un apport suffisant
- Si le loyer équivalent dépasse votre future mensualité
- Si vous souhaitez vous constituer un patrimoine sur le long terme
La conclusion de Duplo Capital
Dans la majorité des cas analysés en 2026, pour des profils disposant d'une situation professionnelle stable et d'un apport suffisant, l'achat devient plus rentable à partir de la 4ᵉ ou 5ᵉ année. Le point d'équilibre dépend de la ville, du prix d'achat et des conditions de prêt obtenues.
Pouvez-vous acheter en 2026 ?
Calculez votre capacité d'emprunt et découvrez ce que vous pouvez financer.
CALCULER MA CAPACITÉ D'EMPRUNT