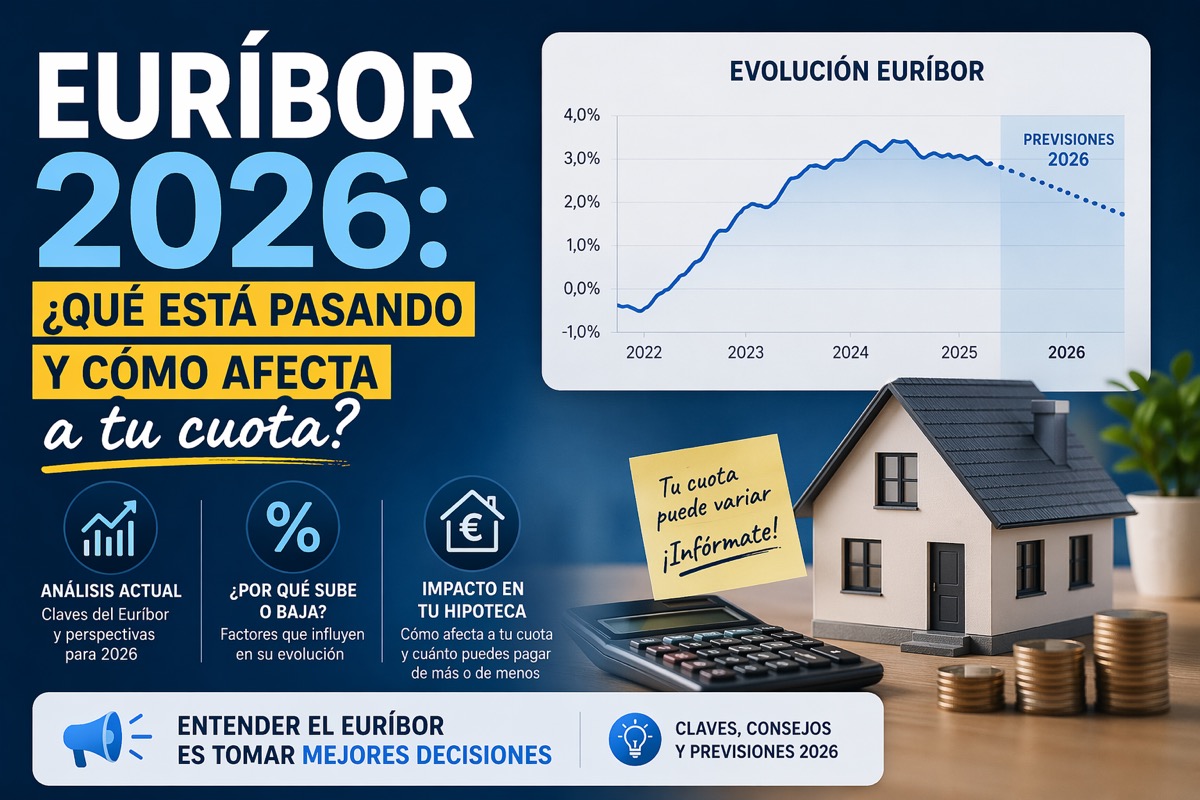
L'Euribor est l'indice qui détermine la mensualité de millions de prêts à taux variable en Espagne. En 2026, après les sommets historiques de 2023 et le reflux qui a suivi, le marché traverse une phase de stabilisation qui ouvre des opportunités aussi bien aux nouveaux acquéreurs qu'aux emprunteurs déjà engagés à taux variable.
Qu'est-ce que l'Euribor exactement ?
L'Euribor (Euro Interbank Offered Rate) est le taux auquel les banques européennes se prêtent de l'argent entre elles. C'est l'indice de référence de la majorité des prêts à taux variable en Espagne. Il est calculé quotidiennement et publié chaque mois.
Quel impact sur votre mensualité ?
Exemple : prêt de 200 000 € sur 25 ans
- Avec un Euribor à 4 % : mensualité d'environ 1 055 €
- Avec un Euribor à 2 % : mensualité d'environ 848 €
- Avec un Euribor à 1 % : mensualité d'environ 754 €
Écart entre le maximum et le minimum : environ 300 €/mois, soit 3 600 €/an
Que faire si vous avez un prêt à taux variable ?
La recommandation de Duplo Capital
Chaque situation est différente. Nous auditons votre prêt actuel et vous disons clairement quoi faire : garder le variable, basculer vers du fixe ou du mixte, ou rembourser par anticipation.
Votre taux variable vous coûte trop cher ?
Nous auditons votre prêt et vous proposons la meilleure alternative, sans payer plus que nécessaire.
ANALYSER MON PRÊT GRATUITEMENT