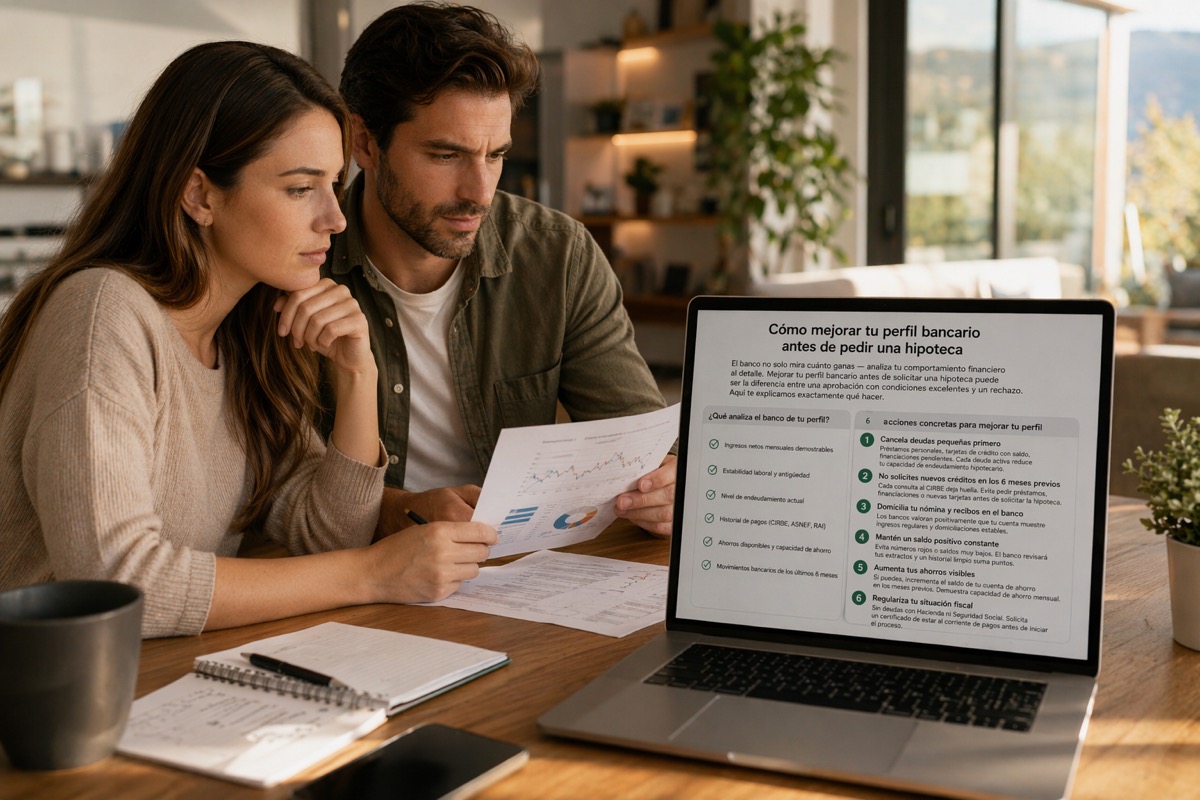
La banque ne regarde pas seulement ce que vous gagnez : elle analyse votre comportement financier dans le détail. Soigner votre profil bancaire avant de déposer une demande de prêt peut faire toute la différence entre un accord à d'excellentes conditions et un refus. Voici précisément ce qu'il faut faire.
Qu'analyse la banque dans votre profil ?
- Des revenus nets mensuels justifiables
- La stabilité professionnelle et l'ancienneté
- Le niveau d'endettement actuel
- L'historique de remboursement (CIRBE, ASNEF, RAI)
- L'épargne disponible et la capacité d'épargne
- Les mouvements bancaires des 6 derniers mois
6 actions concrètes pour muscler votre dossier
1. Soldez d'abord les petits crédits
Crédits à la consommation, cartes de crédit avec encours, financements en cours : chaque dette active réduit d'autant votre capacité d'emprunt immobilier.
2. Ne souscrivez aucun nouveau crédit dans les 6 mois précédents
Chaque consultation du CIRBE (le fichier central des risques de la Banque d'Espagne) laisse une trace. Évitez tout crédit, financement ou nouvelle carte avant votre demande de prêt.
3. Domiciliez vos revenus et vos prélèvements
Les banques apprécient qu'un compte fasse apparaître des revenus réguliers et des prélèvements stables.
4. Maintenez un solde créditeur constant
Évitez les découverts et les soldes très bas. La banque examinera vos relevés : un historique sans incident joue en votre faveur.
5. Renforcez votre épargne visible
Si vous le pouvez, augmentez le solde de votre compte épargne dans les mois qui précèdent : cela démontre une capacité d'épargne mensuelle.
6. Mettez votre situation fiscale à jour
Aucune dette auprès du fisc ni de la Sécurité sociale. Demandez une attestation de régularité fiscale avant d'engager la démarche.
Combien de temps faut-il pour améliorer son profil ?
- 1 mois : solder les petits crédits et les cartes
- 3 mois : stabiliser les mouvements bancaires
- 6 mois : un profil optimisé pour déposer votre demande
Votre profil est-il finançable aujourd'hui ?
Analyse gratuite : nous vous disons précisément quoi améliorer.
ANALYSER MON PROFIL GRATUITEMENT