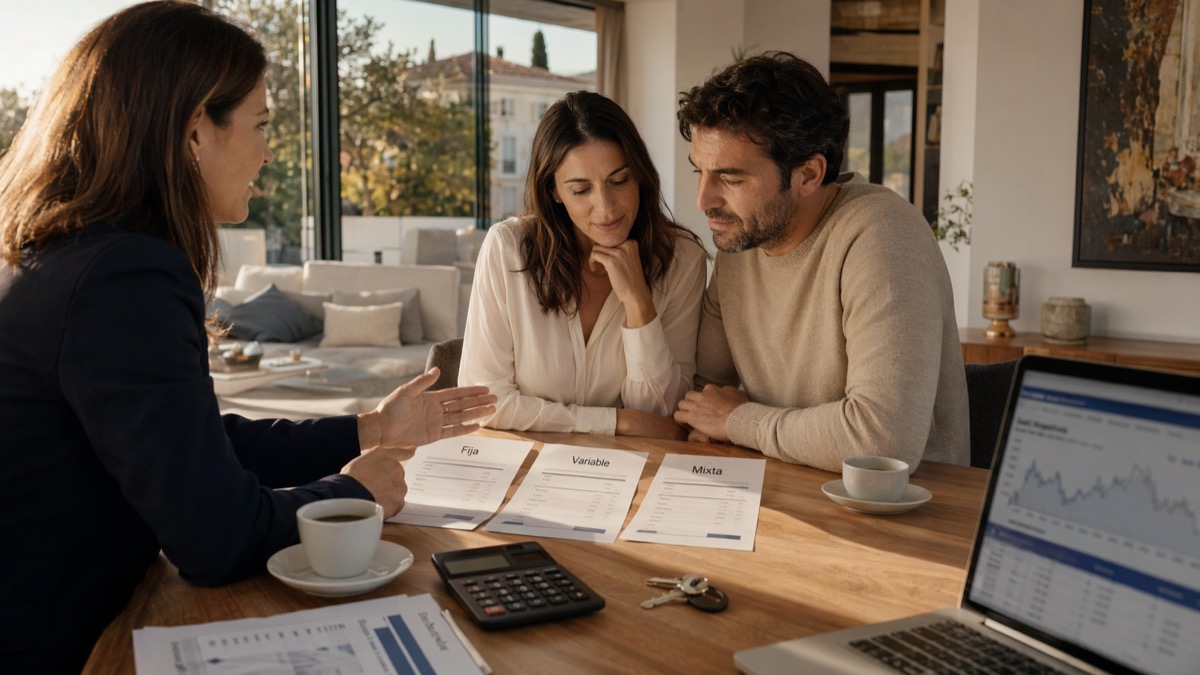
Выбор между ипотекой с фиксированной, плавающей или смешанной ставкой — важнейшее финансовое решение в вашей жизни. В 2026 году, когда Еврибор стабилизировался, а фиксированные ставки достигли самого конкурентного уровня за последние годы, правильный выбор может сэкономить десятки тысяч евро за срок кредита.
Что изменилось в 2026 году?
Еврибор значительно снизился с максимумов 2023 года и стабилизировался на более умеренных уровнях. Это изменило баланс между тремя ипотечными вариантами, сделав выбор более тонким, чем когда-либо.
Ипотека с фиксированной ставкой — кому она подходит
Ипотека с плавающей ставкой — кому она подходит
Ипотека со смешанной ставкой — кому она подходит
Быстрое сравнение 2026
| Фиксированная | Плавающая | Смешанная | |
|---|---|---|---|
| Процентная ставка | Всегда фиксированная | Еврибор + маржа | Фиксированная X лет + плавающая |
| Платёж | Всегда одинаковый | Меняется при каждом пересмотре | Фиксированная вначале, затем плавающая |
| Риск | Нет | Высокий | Умеренный |
| Рекомендуется, если важна | Стабильность | Снижение Еврибор | Баланс |
Рекомендация Duplo Capital
В 2026 году большинству профилей мы рекомендуем сначала рассмотреть ипотеку со смешанной ставкой с фиксированным периодом 5–10 лет, учитывая текущую ситуацию с Еврибором. Однако каждый профиль уникален и заслуживает индивидуального анализа.
Какая ипотека лучше всего подходит вашему профилю?
Мы проанализируем лучшие предложения рынка для вас менее чем за 48 часов.
ЗАПРОСИТЬ БЕСПЛАТНЫЙ АНАЛИЗ