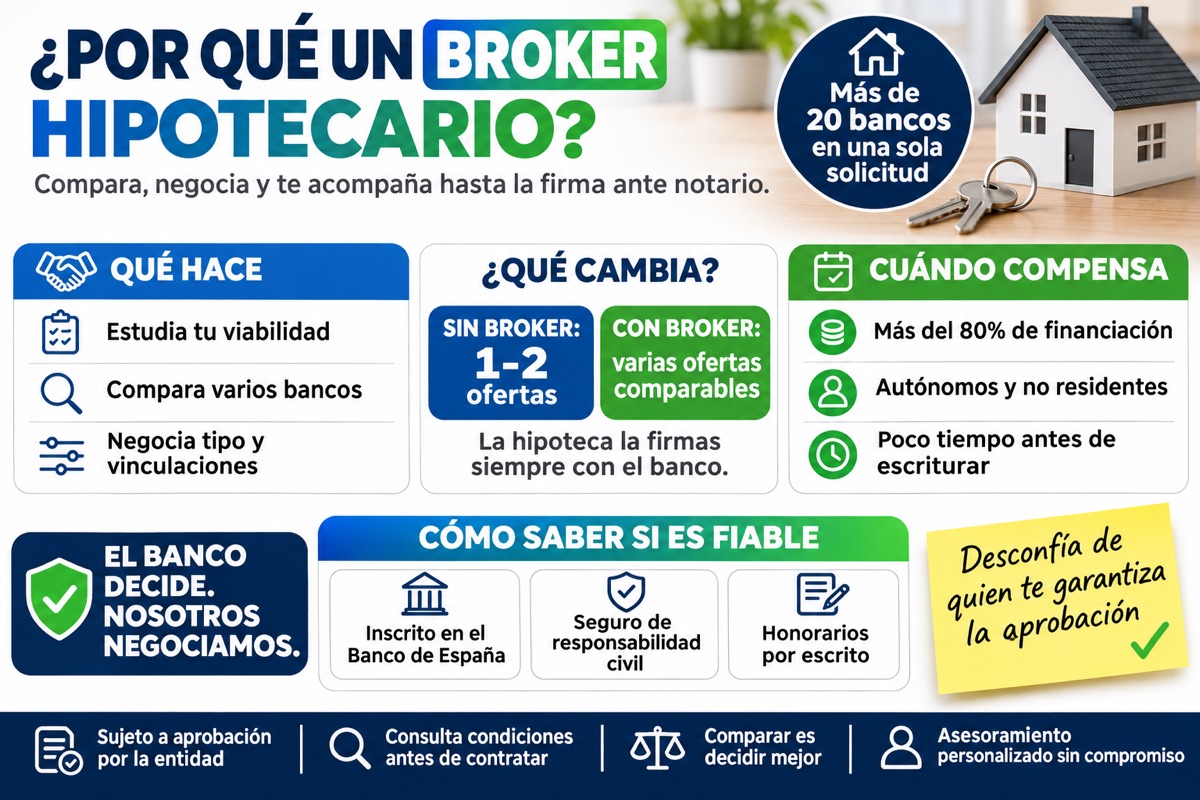
Подавать заявку на ипотеку в каждый банк по отдельности — это недели работы, и почти никогда нельзя понять, лучшее ли предложение у вас на руках. Ипотечный брокер делает эту работу за вас: сравнивает, ведёт переговоры и сопровождает вас до подписания. Рассказываем, чем именно он занимается, какие гарантии даёт вам закон и когда это оправдано.
Чем занимается ипотечный брокер?
Ипотечный брокер, или посредник по ипотечному кредитованию, — это специалист, который анализирует вашу ситуацию, представляет вашу сделку нескольким банкам и ведёт переговоры об условиях от вашего имени. Он не даёт деньги в долг: ипотеку вы всегда подписываете с банком. Его задача — добиться, чтобы эта ипотека наилучшим образом подходила под ваш профиль.
На практике хороший брокер:
- Оценивает реализуемость сделки — рассчитывает, сколько вы можете запросить, с каким платежом и какие сбережения вам нужны, ещё до того, как вы забронируете квартиру.
- Готовит ваше досье — приводит документы в порядок и представляет ваш профиль максимально убедительно.
- Сравнивает несколько банков одновременно — вместо одного-двух предложений вы получаете несколько сопоставимых.
- Ведёт переговоры — процентная ставка, спред, дополнительные продукты (страховки, зарплатный счёт, карты) и комиссии.
- Сопровождает вас до подписания — проверка FEIN, оценка, запись к нотариусу.
Какие гарантии даёт вам закон
С принятием Ley 5/2019 об ипотечном кредитовании посредничество в сфере ипотеки регулируется законом. Посредник обязан:
- Быть внесённым в официальный реестр — Банка Испании или своего автономного сообщества. Реестр публичный, его можно проверить онлайн.
- Иметь страховку гражданской ответственности — или равноценную банковскую гарантию, которая защищает клиента от профессиональных ошибок.
- Письменно информировать вас до начала работы — кто он, в каком реестре зарегистрирован, связан ли с каким-либо банком и каков его гонорар.
- Соблюдать сроки прозрачности — банк передаёт вам FEIN и остальные документы не менее чем за 10 дней, а нотариус бесплатно разъясняет их в акте прозрачности до подписания.
Связанный или несвязанный посредник
Не все посредники работают одинаково. Связанный посредник действует от имени одного или нескольких конкретных банков и может предложить вам только их продукты. Несвязанный посредник может представить вашу заявку в разные банки на рынке. Закон обязывает письменно сообщить вам об этой связи, а термин «независимое консультирование» зарезервирован за регулируемой услугой с дополнительными требованиями. Всегда спрашивайте, со сколькими банками работает ваш брокер и связан ли он с каким-либо из них.
Когда это оправдано (и когда нет)
Брокер приносит больше пользы, когда ваша сделка не самая простая:
- Вам нужно финансирование более 80% — немногие банки на это соглашаются, и у каждого свои условия.
- Вы автономо или у вас переменный доход — знание того, какой банк лучше оценивает ваш тип дохода, избавляет от отказов.
- Вы нерезидент или иностранец — политика банков в этом вопросе сильно различается.
- У вас мало времени — например, договор задатка (arras) уже подписан и есть срок для оформления сделки.
- Вы хотите улучшить текущую ипотеку — суброгация, новация или смена банка.
Если у вас очень сильный профиль, вам нужно небольшое финансирование и ваш банк уже предлагает отличные условия, возможно, брокер вам не нужен. Но и в этом случае сравнить хотя бы с одним другим предложением по-прежнему разумно.
Официальной статистики в Испании нет, но, по оценкам самой отрасли, уже примерно каждая пятая ипотека подписывается при участии посредника.
Как понять, что брокеру можно доверять
- Проверьте его регистрационный номер — на сайте Банка Испании или регионального реестра.
- Попросите договор и гонорар в письменном виде — до начала работы, а не в конце.
- Не доверяйте тем, кто гарантирует одобрение — решение всегда принимает банк.
- Читайте отзывы клиентов — и обращайте внимание на то, как решались сложные случаи.
Преимущество Duplo Capital
Duplo Capital — ипотечный брокер, зарегистрированный в Банке Испании как посредник по ипотечному кредитованию (D568). Мы анализируем вашу ситуацию и ведём переговоры более чем с 20 банками, чтобы найти ипотеку, которая лучше всего подходит под ваш профиль.
Часто задаваемые вопросы об ипотечных брокерах
Это посредник по ипотечному кредитованию: специалист, который анализирует ваш профиль, представляет вашу сделку нескольким банкам и ведёт переговоры об условиях ипотеки от вашего имени. Он не даёт деньги в долг; ипотека всегда подписывается с банком. В Испании его деятельность регулируется Ley 5/2019 об ипотечном кредитовании.
Да, если он внесён в реестр Банка Испании или своего автономного сообщества и имеет страховку гражданской ответственности или равноценную гарантию, как того требует Ley 5/2019. Вы можете проверить его регистрационный номер онлайн до того, как что-либо подписывать.
Во многих случаях да, потому что он сравнивает несколько банков одновременно и знает, какой банк лучше оценивает тот или иной профиль. Но не всегда: если ваш банк уже предлагает отличные условия, брокер может подтвердить, что это лучший вариант. Главное — сравнивать на основе данных.
Это зависит от профиля и банков, но первичный анализ обычно проводится быстро. В Duplo Capital мы даём первый ответ о реализуемости вашей сделки менее чем за 48 часов. Затем следуют оценка, одобрение банка и установленные законом сроки для FEIN и нотариуса.
Связанный посредник действует от имени одного или нескольких конкретных банков и может предлагать только их продукты. Несвязанный посредник может представить вашу заявку в разные банки. Закон обязывает письменно сообщить вам, существует ли такая связь.
Да. Отказ одного банка не означает, что откажут все: у каждого банка свои критерии риска. Брокер анализирует причину отказа, усиливает досье и представляет его тем банкам, где ваш профиль подходит лучше всего.
Хотите узнать, какую ипотеку вы можете получить?
Запросите бесплатный анализ, и мы дадим ответ менее чем за 48 часов.
ЗАПРОСИТЬ БЕСПЛАТНУЮ КОНСУЛЬТАЦИЮ