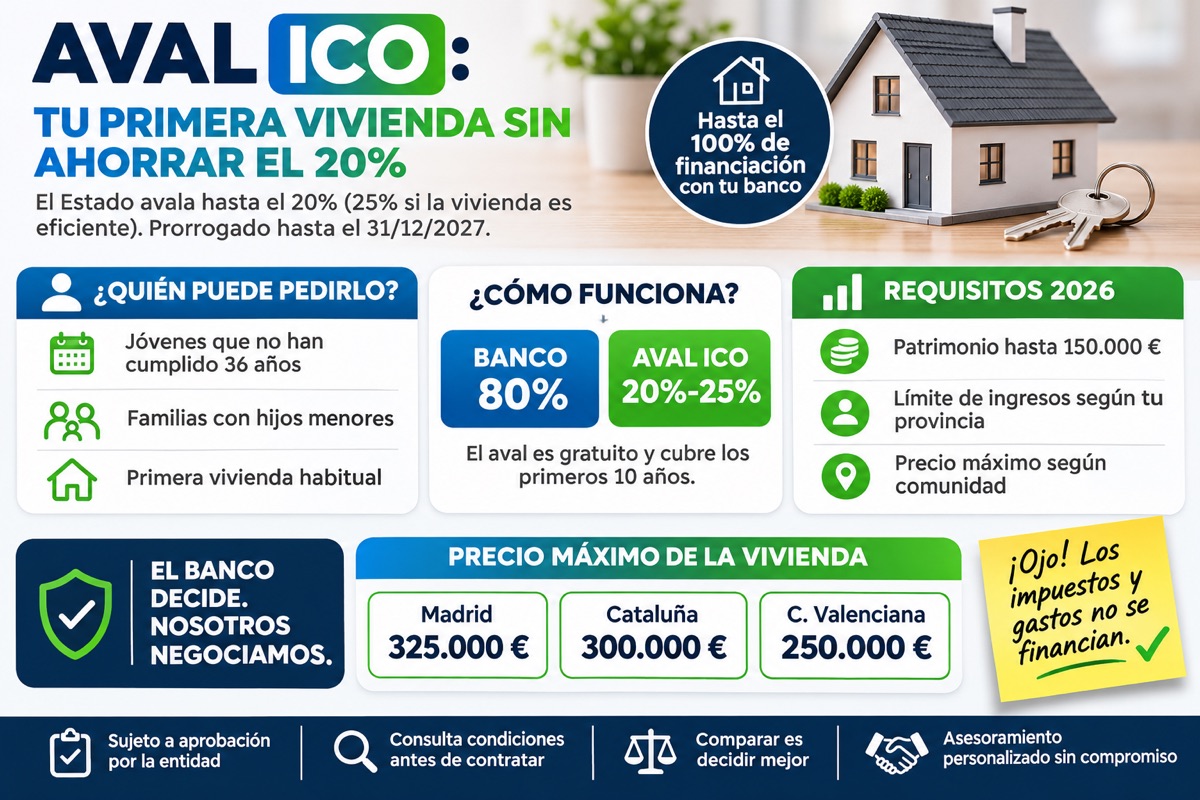
Aval ICO — это государственная помощь, которая позволяет молодым людям и семьям с детьми купить первое жильё, не накопив 20% первоначального взноса. В 2026 году правительство продлило программу до конца 2027 года и расширило требования, чтобы она охватила больше покупателей. Рассказываем, как она работает и что нужно учесть до подписания.
Что такое Aval ICO?
Банки, как правило, финансируют не более 80% стоимости жилья. Оставшиеся 20%, а также налоги и расходы, приходится оплачивать из собственных сбережений. Линия гарантий на приобретение первого жилья, которой управляет Instituto de Crédito Oficial (ICO) по поручению Министерства жилищного строительства, покрывает именно эту часть: государство гарантирует банку до 20% кредита или до 25%, если у жилья энергетический класс D или выше.
Важно: ICO не даёт вам деньги в долг. Вы подписываете одну-единственную ипотеку с банком, которая может достигать 100% цены покупки или оценочной стоимости (меньшей из двух), а гарантия обеспечивает банку ту часть, которая выходит за обычные рамки. Гарантия бесплатна для покупателя и покрывает первые 10 лет кредита.
Требования Aval ICO в 2026 году
После дополнения, опубликованного в BOE 2 июля 2026 г., условия следующие:
- Возраст или дети на иждивении — молодые люди, которым на дату подписания не исполнилось 36 лет, или семьи хотя бы с одним несовершеннолетним на иждивении (в этом случае без ограничения по возрасту).
- Доходы — с 19 июня 2026 г. лимит зависит от провинции, где вы покупаете жильё. Общий лимит по-прежнему составляет 4,5 IPREM (37 800 € брутто в год на покупателя); он повышается до 5,5 IPREM (около 46 200 €) в таких провинциях, как Валенсия, Аликанте или Сарагоса, и до 7,5 IPREM (около 63 000 €) в Барселоне, Жироне, Мадриде, Малаге и на Балеарских островах. Если вы покупаете вдвоём, лимиты каждого суммируются. Семьи получают дополнительно 0,3 IPREM на каждого несовершеннолетнего, а неполные семьи могут увеличить лимит на 70%.
- Имущество — до 150 000 € на покупателя (ранее — 100 000 €).
- Первое жильё — вы не должны были владеть другим жильём, за исключением особых случаев (унаследованная доля, жильё, недоступное из-за раздельного проживания или развода, и т. п.).
- Проживание — легальное проживание в Испании в течение двух лет до подачи заявки. Не более двух покупателей.
- Без просрочек — вы не должны числиться должником в CIRBE Банка Испании.
- Жильё — новое или вторичное, уже построенное, для постоянного основного проживания, по цене, не превышающей максимум для вашего автономного сообщества.
Максимальная цена жилья по автономным сообществам
Цена покупки не может превышать лимит, который зависит от сообщества. Несколько примеров:
- Сообщество Мадрид — 325 000 €
- Каталония, Страна Басков и Наварра — 300 000 €
- Арагон и Illes Balears — 275 000 €
- Comunitat Valenciana, Галисия, Мурсия и большинство сообществ — 250 000 €
- Андалусия — 225 000 €
- Эстремадура — 200 000 €
В таких местах, как Барселона или сам Мадрид, этот лимит отсекает значительную часть предложения. Поэтому стоит определить район поиска с учётом реального бюджета ещё до того, как вы начнёте смотреть квартиры.
Что Aval ICO не покрывает
- Налоги и расходы на покупку — гарантия позволяет профинансировать цену, но не ITP (налог на передачу имущества) или IVA, нотариуса, регистрацию или оценку. Ориентировочно в Каталонии, где общая ставка ITP составляет 10%, стоит иметь накопления примерно в 11–12% от цены.
- Решение банка — соответствие требованиям не гарантирует получение ипотеки. Каждый банк анализирует вашу платёжеспособность и устанавливает процентную ставку и условия.
- Общая стоимость — финансируя больше, вы платите проценты с большей суммы. Нужно сравнивать ежемесячный платёж и общую стоимость, а не только процент финансирования.
- Другие виды помощи — гарантия несовместима с другими государственными гарантиями или поручительствами. Например, в Каталонии придётся выбирать между Aval ICO и Préstecs Emancipació от ICF.
Как подать заявку
Гарантию запрашивают не в ICO, а в банке. Нужно обратиться в банк, присоединившийся к программе: он запросит обычные документы для ипотеки, а также отрицательную кадастровую справку или nota simple, подтверждающую, что у вас нет другого жилья, последнюю декларацию о доходах, сертификат энергоэффективности и оценку. Срок подписания кредитов с гарантией истекает 31 декабря 2027 г.
Преимущество Duplo Capital
Duplo Capital проверяет, соответствуете ли вы требованиям Aval ICO, ещё до начала переговоров и представляет вашу сделку банкам-участникам, которые лучше всего подходят под ваш профиль.
Часто задаваемые вопросы об Aval ICO
Его могут получить молодые люди, которым на момент подписания ипотеки не исполнилось 36 лет, и семьи с несовершеннолетними детьми на иждивении без ограничения по возрасту. Кроме того, нужно покупать первое жильё для основного проживания, не владеть ранее другим жильём, легально проживать в Испании не менее двух лет, иметь имущество не более 150 000 € и не превышать лимит доходов провинции, где совершается покупка.
До 18 июня 2026 г. лимит составлял 37 800 € брутто в год на покупателя (4,5 IPREM) по всей Испании. С 19 июня он зависит от провинции: в большинстве из них остаётся на уровне 4,5 IPREM, повышается до 5,5 IPREM (около 46 200 €) в таких провинциях, как Валенсия или Аликанте, и до 7,5 IPREM (около 63 000 €) в Барселоне, Мадриде или Малаге. Если покупают два человека, их лимиты суммируются. У семей с несовершеннолетними детьми лимит выше на каждого ребёнка, а неполные семьи могут увеличить его на 70%.
Он позволяет банку профинансировать до 100% меньшей из двух величин — цены покупки и оценочной стоимости. Но он не покрывает налоги и расходы на сделку, которые вам придётся оплатить из сбережений. Кроме того, решение о выдаче ипотеки и её условиях принимает банк.
Срок подписания кредитов с этой гарантией продлён до 31 декабря 2027 г. согласно дополнению к соглашению между Министерством жилищного строительства и ICO, опубликованному в BOE 2 июля 2026 г.
Для покупателя гарантия бесплатна. Меняется сама ипотека: финансируя больший процент, вы платите проценты с большего капитала. Поэтому перед решением стоит сравнить ежемесячный платёж и общую стоимость нескольких предложений.
Гарантия несовместима с другими государственными гарантиями или поручительствами. Зато она совместима с налоговыми льготами вашего автономного сообщества, например со сниженным ITP для молодёжи. Например, в Каталонии придётся выбирать между Aval ICO и Préstec Emancipació от ICF.
Соответствуете ли вы требованиям Aval ICO?
Запросите бесплатный анализ, и мы дадим ответ менее чем за 48 часов.
ЗАПРОСИТЬ БЕСПЛАТНУЮ КОНСУЛЬТАЦИЮ