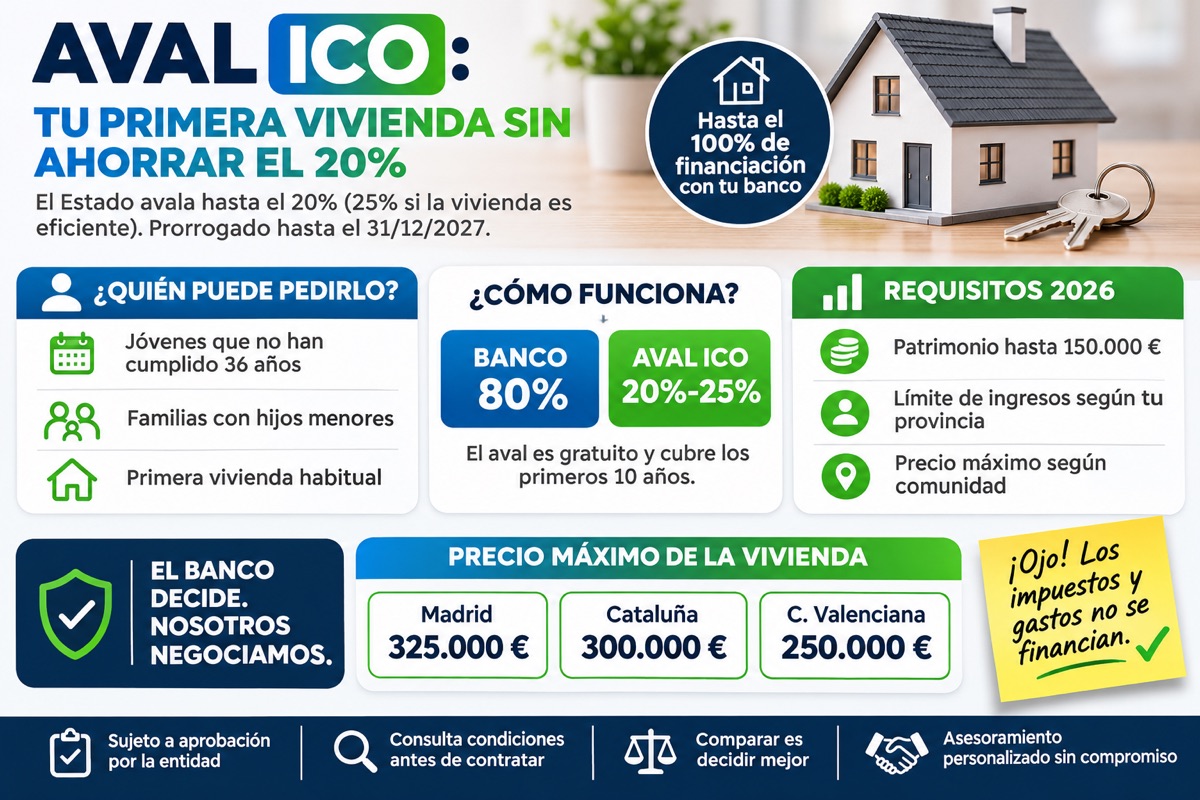
L'Aval ICO est l'aide publique qui permet aux jeunes et aux familles avec enfants d'acheter leur premier logement sans disposer d'un apport de 20 %. En 2026, le gouvernement l'a prolongé jusqu'à fin 2027 et a assoupli les conditions pour qu'il profite à davantage d'acheteurs. Nous vous expliquons comment il fonctionne et ce qu'il faut savoir avant de signer.
Qu'est-ce que l'Aval ICO ?
Les banques financent en général au maximum 80 % de la valeur du logement. Les 20 % restants, plus les impôts et les frais, doivent venir de votre épargne. La ligne de garanties pour l'acquisition d'une première résidence, gérée par l'Instituto de Crédito Oficial (ICO) pour le compte du ministère espagnol du Logement, couvre précisément cette part : l'État se porte garant auprès de la banque à hauteur de 20 % du prêt, ou de 25 % si le logement a une étiquette énergétique D ou meilleure.
Important : l'ICO ne vous prête pas d'argent. Vous signez un seul prêt immobilier avec la banque, qui peut atteindre 100 % du prix d'achat ou de la valeur d'expertise (la plus basse des deux), et la garantie couvre auprès de la banque la part qui dépasse le financement habituel. La garantie est gratuite pour l'acheteur et couvre les 10 premières années du prêt.
Conditions de l'Aval ICO en 2026
Après l'avenant publié au BOE le 2 juillet 2026, les conditions sont les suivantes :
- Âge ou enfants à charge — Jeunes de moins de 36 ans à la date de signature, ou familles avec au moins un mineur à charge (dans ce cas, sans limite d'âge).
- Revenus — Depuis le 19 juin 2026, le plafond dépend de la province où vous achetez. Le plafond général reste de 4,5 fois l'IPREM (37 800 € bruts par an et par acheteur) ; il passe à 5,5 fois (environ 46 200 €) dans des provinces comme Valence, Alicante ou Saragosse, et à 7,5 fois (environ 63 000 €) à Barcelone, Gérone, Madrid, Malaga ou aux Baléares. Si vous achetez à deux, les plafonds de chacun s'additionnent. Les familles ajoutent 0,3 fois l'IPREM par enfant mineur, et les familles monoparentales peuvent relever le plafond de 70 %.
- Patrimoine — Jusqu'à 150 000 € par acheteur (contre 100 000 € auparavant).
- Première résidence — Ne pas avoir été propriétaire d'un autre logement, sauf exceptions (une part reçue en héritage, un logement indisponible à la suite d'une séparation ou d'un divorce, etc.).
- Résidence — Résidence légale en Espagne pendant les deux années précédant la demande. Deux acheteurs au maximum.
- Aucun impayé — Ne pas figurer comme débiteur défaillant à la CIRBE de la Banque d'Espagne.
- Le logement — Neuf ou ancien, déjà construit, destiné à la résidence principale et permanente, et dont le prix ne dépasse pas le maximum fixé pour sa communauté autonome.
Prix maximum du logement par communauté autonome
Le prix d'achat ne peut pas dépasser un plafond qui varie selon la communauté autonome. Quelques exemples :
- Communauté de Madrid — 325 000 €
- Catalogne, Pays basque et Navarre — 300 000 €
- Aragon et Illes Balears — 275 000 €
- Comunitat Valenciana, Galice, Murcie et la plupart des communautés — 250 000 €
- Andalousie — 225 000 €
- Estrémadure — 200 000 €
Dans des zones comme Barcelone ou Madrid intra-muros, ce plafond exclut une bonne partie de l'offre. Il vaut donc mieux définir votre zone de recherche avec votre budget réel avant de commencer les visites.
Ce que l'Aval ICO ne couvre pas
- Les impôts et frais d'achat — La garantie permet de financer le prix, pas l'ITP (droits de mutation) ou l'IVA, le notaire, le registre ou l'expertise. À titre indicatif, en Catalogne, avec un ITP général de 10 %, il est conseillé d'avoir épargné environ 11 à 12 % du prix.
- La décision de la banque — Remplir les conditions ne garantit pas le prêt. Chaque établissement analyse votre solvabilité et fixe le taux d'intérêt et les conditions.
- Le coût total — En finançant davantage, vous payez des intérêts sur un montant plus élevé. Il faut comparer la mensualité et le coût total, pas seulement le pourcentage de financement.
- Les autres aides — La garantie n'est pas cumulable avec d'autres garanties ou cautions publiques. En Catalogne, par exemple, il faut choisir entre l'Aval ICO et les Préstecs Emancipació de l'ICF.
Comment en faire la demande
La garantie ne se demande pas à l'ICO, mais à la banque. Vous devez vous adresser à un établissement adhérent à la ligne, qui vous demandera les documents habituels du prêt immobilier et, en plus, le certificat cadastral négatif ou la nota simple attestant que vous ne possédez pas d'autre logement, votre dernière déclaration de revenus, le certificat de performance énergétique et l'expertise. Le délai pour signer des prêts avec garantie expire le 31 décembre 2027.
Pourquoi passer par Duplo Capital
Duplo Capital vérifie si vous remplissez les conditions de l'Aval ICO avant que vous ne commenciez à négocier et présente votre dossier aux banques adhérentes les plus adaptées à votre profil.
Questions fréquentes sur l'Aval ICO
Peuvent le demander les jeunes de moins de 36 ans à la signature du prêt et les familles avec des enfants mineurs à charge, sans limite d'âge. Il faut en outre acheter sa première résidence principale, ne pas avoir été propriétaire d'un autre logement, résider légalement en Espagne depuis au moins deux ans, disposer d'un patrimoine de 150 000 € au maximum et ne pas dépasser le plafond de revenus de la province où l'on achète.
Jusqu'au 18 juin 2026, le plafond était de 37 800 € bruts par an et par acheteur (4,5 fois l'IPREM) dans toute l'Espagne. Depuis le 19 juin, il dépend de la province : il reste de 4,5 fois dans la plupart d'entre elles, passe à 5,5 fois (environ 46 200 €) dans des provinces comme Valence ou Alicante, et à 7,5 fois (environ 63 000 €) à Barcelone, Madrid ou Malaga. Si deux personnes achètent, leurs plafonds s'additionnent. Les familles avec des mineurs bénéficient d'un plafond plus élevé pour chaque enfant, et les familles monoparentales peuvent le relever de 70 %.
Il permet à la banque de financer jusqu'à 100 % de la valeur la plus basse entre le prix d'achat et l'expertise. Mais il ne couvre ni les impôts ni les frais d'achat, que vous devez payer avec votre épargne. De plus, c'est la banque qui décide d'accorder ou non le prêt, et à quelles conditions.
Le délai pour signer des prêts avec cette garantie a été prolongé jusqu'au 31 décembre 2027, selon l'avenant à la convention entre le ministère du Logement et l'ICO publié au BOE le 2 juillet 2026.
La garantie est gratuite pour l'acheteur. Ce qui change, en revanche, c'est le prêt : en finançant un pourcentage plus élevé, vous payez des intérêts sur un capital plus important. Il est donc conseillé de comparer la mensualité et le coût total de plusieurs offres avant de décider.
La garantie n'est pas cumulable avec d'autres garanties ou cautions publiques. Elle est en revanche compatible avec les avantages fiscaux de votre communauté autonome, comme l'ITP réduit pour les jeunes. En Catalogne, par exemple, vous devrez choisir entre l'Aval ICO et le Préstec Emancipació de l'ICF.
Remplissez-vous les conditions de l'Aval ICO ?
Analyse gratuite et sans engagement. Réponse sous 48 heures.
DEMANDER MON ÉTUDE GRATUITE