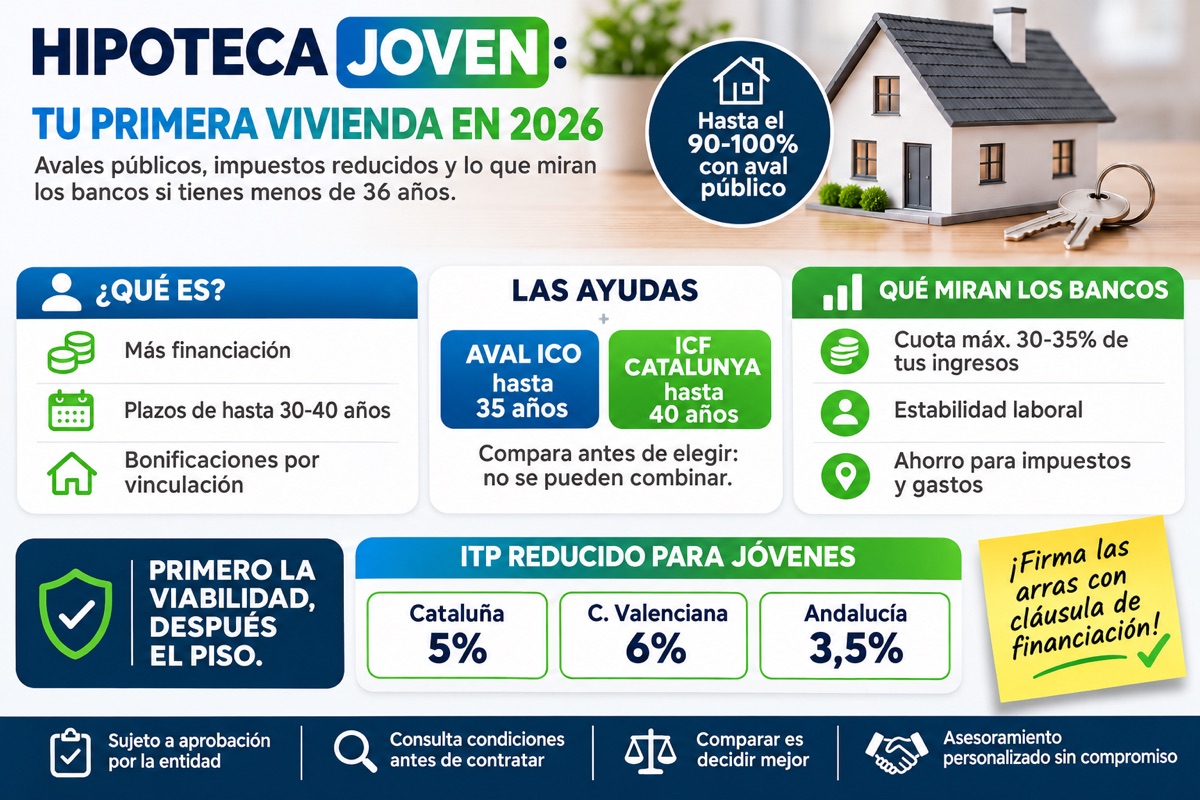
La plupart des jeunes qui cherchent un logement n'ont pas un problème de salaire, mais d'épargne : réunir l'apport et les impôts prend des années. La bonne nouvelle, c'est qu'en 2026 il existe plus d'outils que jamais pour acheter plus tôt. Nous vous expliquons ce qu'est un prêt immobilier jeune, quelles aides existent et ce que regardent les banques.
Qu'est-ce qu'un prêt immobilier jeune ?
Ce n'est pas un produit officiel. C'est le nom que donnent les banques aux prêts conçus pour les moins de 35 ou 36 ans, qui combinent généralement trois éléments :
- Plus de financement — Jusqu'à 90-100 % de la valeur du logement, presque toujours en s'appuyant sur une garantie publique.
- Des durées longues — Jusqu'à 30, voire 40 ans, pour réduire la mensualité. De nombreuses banques exigent que le prêt se termine avant un certain âge.
- Des conditions de bienvenue — Des réductions de taux en échange de la domiciliation des revenus ou de la souscription d'autres produits.
Les aides qui le rendent possible
- Aval ICO de l'État — Pour les jeunes de moins de 36 ans à la signature. L'État garantit jusqu'à 20 % du prêt (25 % si le logement est économe en énergie), ce qui permet de financer jusqu'à 100 %. Prolongé jusqu'au 31 décembre 2027.
- Préstec Emancipació en Catalogne — L'ICF prête jusqu'à 20 % du prix, dans la limite de 50 000 €, à 0 %. Désormais jusqu'à 40 ans.
- Garanties régionales — D'autres communautés ont leurs propres programmes, comme Mi Primera Vivienda dans la Communauté de Madrid ou les garanties de l'Institut Valencià de Finances dans la Comunitat Valenciana.
ITP réduit pour les jeunes selon votre communauté
Si vous achetez un logement ancien, vous payez l'Impuesto de Transmisiones Patrimoniales (ITP), fixé par chaque communauté autonome. Beaucoup appliquent un taux réduit pour les jeunes :
- Catalogne — 5 % au lieu des 10 % du taux général, jusqu'à 35 ans, pour la résidence principale et avec une base imposable à l'IRPF jusqu'à 36 000 €.
- Comunitat Valenciana — 6 % pour les moins de 35 ans si le logement ne dépasse pas 180 000 € (8 % au-delà), contre 9 % de taux général depuis juin 2026. Sous conditions de revenus.
- Andalousie — 3,5 % pour les moins de 35 ans si le logement ne dépasse pas 150 000 €, contre 7 % de taux général.
Chaque communauté a ses propres plafonds de prix et de revenus, et ils changent souvent. Vérifiez-les avant de calculer votre budget.
Ce que regardent les banques
- Le taux d'endettement — La mensualité ne devrait pas dépasser 30 à 35 % de vos revenus nets mensuels.
- La stabilité professionnelle — Un CDI avec période d'essai terminée, ou au moins deux ans d'activité si vous êtes indépendant.
- L'épargne pour les frais — Même si l'on vous finance 100 % du prix, vous devez payer les impôts et les frais avec votre épargne.
- Un historique sans incident — Ni impayés ni dettes élevées : crédits à la consommation, cartes ou financement d'une voiture réduisent votre capacité d'emprunt.
Erreurs fréquentes lors d'une demande de prêt immobilier jeune
- Chercher un logement avant de savoir combien on vous prête — Commencez par l'étude de faisabilité.
- Oublier les frais — L'ITP ou l'IVA, le notaire et le registre ne sont pas financés.
- Ne regarder que le taux d'intérêt — Comparez la TAE et le coût des produits liés.
- Signer les arras sans clause de financement — Si le prêt n'aboutit pas, vous pourriez perdre l'acompte.
- Ne pas vérifier les plafonds des aides — L'âge, les revenus et le prix maximum déterminent si vous pouvez en bénéficier.
Pourquoi passer par Duplo Capital
Duplo Capital analyse votre profil, combine les aides auxquelles vous avez droit et négocie avec plus de 20 banques pour obtenir votre premier prêt immobilier aux meilleures conditions.
Questions fréquentes sur le prêt immobilier jeune
C'est le nom que donnent les banques aux prêts immobiliers destinés aux moins de 35 ou 36 ans. Ils offrent généralement plus de financement, le plus souvent avec l'appui d'une garantie publique, des durées longues et des réductions de taux. Ce n'est pas un produit officiel : les conditions varient donc d'une banque à l'autre.
Cela dépend de l'aide ou de la banque. L'Aval ICO exige d'avoir moins de 36 ans à la signature, l'ITP réduit s'applique généralement jusqu'à 35 ans et le Préstec Emancipació de Catalogne va désormais jusqu'à 40 ans.
Oui, en particulier avec l'Aval ICO ou une garantie régionale, qui permettent à la banque de financer jusqu'à 100 % du prix ou de l'expertise. Vous aurez néanmoins besoin d'épargne pour payer les impôts et les frais d'achat, et la banque devra valider votre solvabilité.
Avec un financement à 100 %, au moins les impôts et les frais de l'achat. Pour un logement ancien, l'ITP va de 3,5 % à 10 % selon la communauté et votre situation, plus le notaire, le registre et l'expertise. Avec un prêt à 80 %, il vous faudra en plus 20 % du prix.
Les banques exigent généralement que la mensualité ne dépasse pas 30 à 35 % des revenus nets mensuels. Par exemple, pour une mensualité de 700 €, il vous faudrait des revenus nets d'au moins 2 000 € par mois pour le foyer. L'étude de faisabilité vous dit exactement combien vous pouvez emprunter.
Oui, et c'est souvent un atout, car vos deux revenus s'additionnent. Pour les aides, les deux acheteurs doivent remplir les conditions. Pour l'Aval ICO, par exemple, aucun des deux ne doit avoir atteint 36 ans, et leurs plafonds de revenus s'additionnent.
Pouvez-vous acheter votre premier logement cette année ?
Analyse gratuite et sans engagement. Réponse sous 48 heures.
DEMANDER MON ÉTUDE GRATUITE