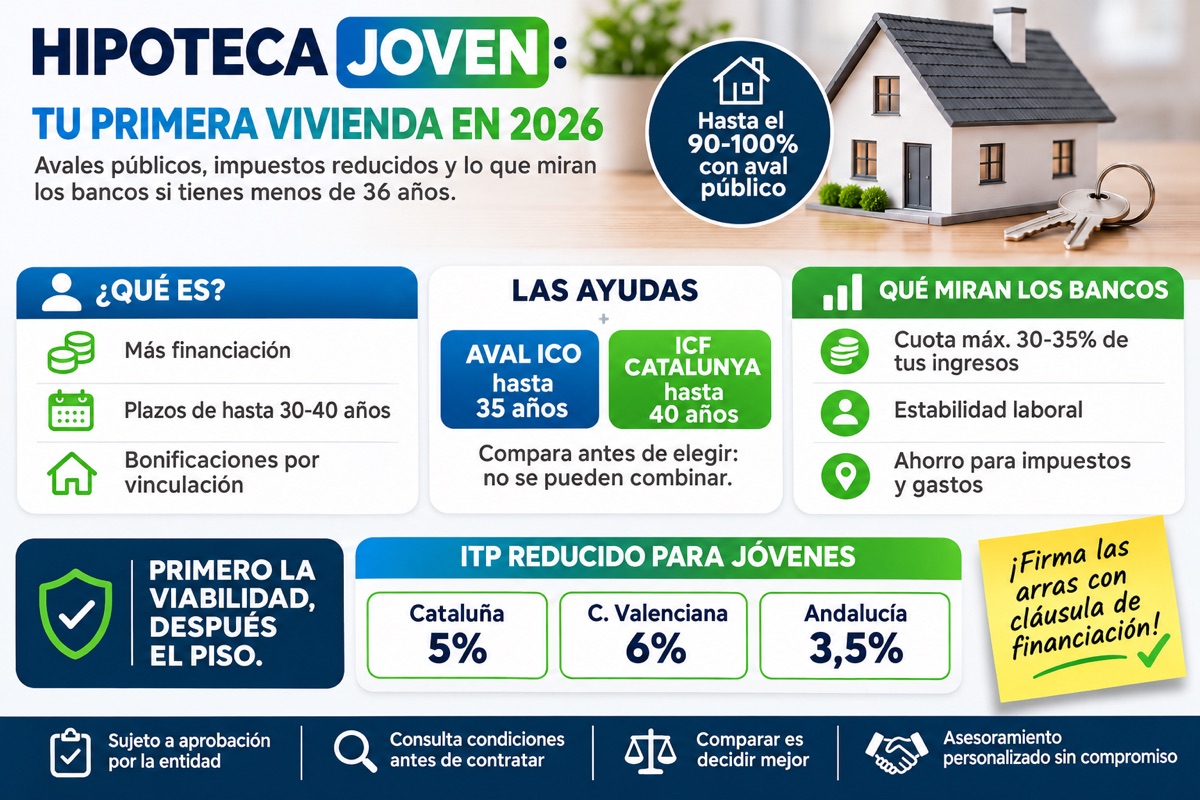
Большинство молодых людей, ищущих квартиру, сталкиваются не с проблемой зарплаты, а с проблемой сбережений: накопить на первоначальный взнос и налоги — это годы. Хорошая новость в том, что в 2026 году инструментов, позволяющих купить жильё раньше, больше, чем когда-либо. Рассказываем, что такое молодёжная ипотека, какие существуют виды помощи и на что смотрят банки.
Что такое молодёжная ипотека?
Это не официальный продукт. Так банки называют ипотеки для людей младше 35 или 36 лет, которые обычно сочетают три вещи:
- Больше финансирования — до 90–100% стоимости жилья, почти всегда с опорой на государственную гарантию.
- Длительные сроки — до 30 или даже 40 лет, чтобы снизить ежемесячный платёж. Многие банки требуют, чтобы кредит был погашен до достижения определённого возраста.
- Приветственные условия — скидки на процентную ставку в обмен на перевод зарплаты или оформление других продуктов.
Виды помощи, которые делают это возможным
- Государственный Aval ICO — для молодых людей, которым на момент подписания не исполнилось 36 лет. Государство гарантирует до 20% кредита (25%, если жильё энергоэффективное), что позволяет профинансировать до 100%. Продлён до 31 декабря 2027 г.
- Préstec Emancipació в Каталонии — ICF предоставляет до 20% цены, но не более 50 000 €, под 0%. Теперь до 40 лет.
- Региональные гарантии — в других сообществах есть собственные программы, например Mi Primera Vivienda в Сообществе Мадрид или гарантии Institut Valencià de Finances в Comunitat Valenciana.
Сниженный ITP для молодёжи в зависимости от сообщества
При покупке вторичного жилья вы платите налог на передачу имущества (ITP), ставку которого устанавливает каждое сообщество. Во многих из них есть сниженная ставка для молодёжи:
- Каталония — 5% вместо общей ставки 10%, до 35 лет, для основного жилья и при налоговой базе по IRPF до 36 000 €.
- Comunitat Valenciana — 6% для лиц младше 35 лет, если жильё стоит не более 180 000 € (8%, если дороже), против общей ставки 9% с июня 2026 года. С ограничениями по доходу.
- Андалусия — 3,5% для лиц младше 35 лет, если жильё стоит не более 150 000 €, против общей ставки 7%.
У каждого сообщества свои лимиты по цене и доходу, и они часто меняются. Проверьте их, прежде чем рассчитывать бюджет.
На что смотрят банки
- Долговая нагрузка — ежемесячный платёж не должен превышать 30–35% вашего чистого ежемесячного дохода.
- Стабильность занятости — бессрочный трудовой договор с пройденным испытательным сроком или не менее двух лет деятельности, если вы автономо.
- Сбережения на расходы — даже если вам профинансируют 100% цены, налоги и расходы придётся оплатить из собственных сбережений.
- Чистая кредитная история — без просрочек и крупных долгов: потребительские кредиты, карты или финансирование автомобиля снижают ваши возможности.
Частые ошибки при оформлении молодёжной ипотеки
- Искать квартиру, не зная, сколько вам одолжат — начните с оценки реализуемости сделки.
- Забыть о расходах — ITP или IVA, нотариус и регистрация не финансируются.
- Смотреть только на процентную ставку — сравнивайте TAE и стоимость дополнительных продуктов.
- Подписать договор задатка (arras) без условия о финансировании — если ипотеку не одобрят, вы можете потерять задаток.
- Не проверить условия программ помощи — возраст, доход и максимальная цена определяют, сможете ли вы ими воспользоваться.
Преимущество Duplo Capital
Duplo Capital анализирует ваш профиль, сочетает виды помощи, на которые вы имеете право, и ведёт переговоры более чем с 20 банками, чтобы вы получили первую ипотеку на лучших условиях.
Часто задаваемые вопросы о молодёжной ипотеке
Так банки называют ипотеки для людей младше 35 или 36 лет. Обычно они предлагают больше финансирования, как правило при поддержке государственной гарантии, длительные сроки и скидки на процентную ставку. Это не официальный продукт, поэтому условия различаются от банка к банку.
Это зависит от программы помощи или банка. Aval ICO требует, чтобы на момент подписания вам не исполнилось 36 лет, сниженный ITP обычно применяется до 35 лет, а Préstec Emancipació в Каталонии теперь доступен до 40 лет.
Да, особенно с Aval ICO или региональной гарантией, которые позволяют банку профинансировать до 100% цены или оценочной стоимости. Тем не менее вам понадобятся сбережения на налоги и расходы на покупку, а банку придётся одобрить вашу платёжеспособность.
При финансировании на 100% — как минимум сумму налогов и расходов на покупку. Для вторичного жилья ITP составляет от 3,5% до 10% в зависимости от сообщества и вашей ситуации, плюс нотариус, регистрация и оценка. При ипотеке на 80% вам понадобятся ещё и 20% цены.
Банки обычно требуют, чтобы платёж не превышал 30–35% чистого ежемесячного дохода. Например, для платежа 700 € вам понадобится чистый доход домохозяйства не менее 2 000 € в месяц. Оценка реализуемости сделки точно покажет, сколько вы можете запросить.
Да, и это обычно помогает, потому что доходы обоих суммируются. Чтобы воспользоваться помощью, требованиям должны соответствовать оба покупателя. Например, для Aval ICO ни одному из вас не должно исполниться 36 лет, а ваши лимиты доходов суммируются.
Сможете ли вы купить первое жильё в этом году?
Запросите бесплатный анализ, и мы дадим ответ менее чем за 48 часов.
ЗАПРОСИТЬ БЕСПЛАТНУЮ КОНСУЛЬТАЦИЮ