La mayoría de los jóvenes que buscan piso no tienen un problema de sueldo, sino de ahorro: reunir la entrada y los impuestos lleva años. La buena noticia es que en 2026 hay más herramientas que nunca para comprar antes. Te explicamos qué es una hipoteca joven, qué ayudas existen y qué miran los bancos.
¿Qué es una hipoteca joven?
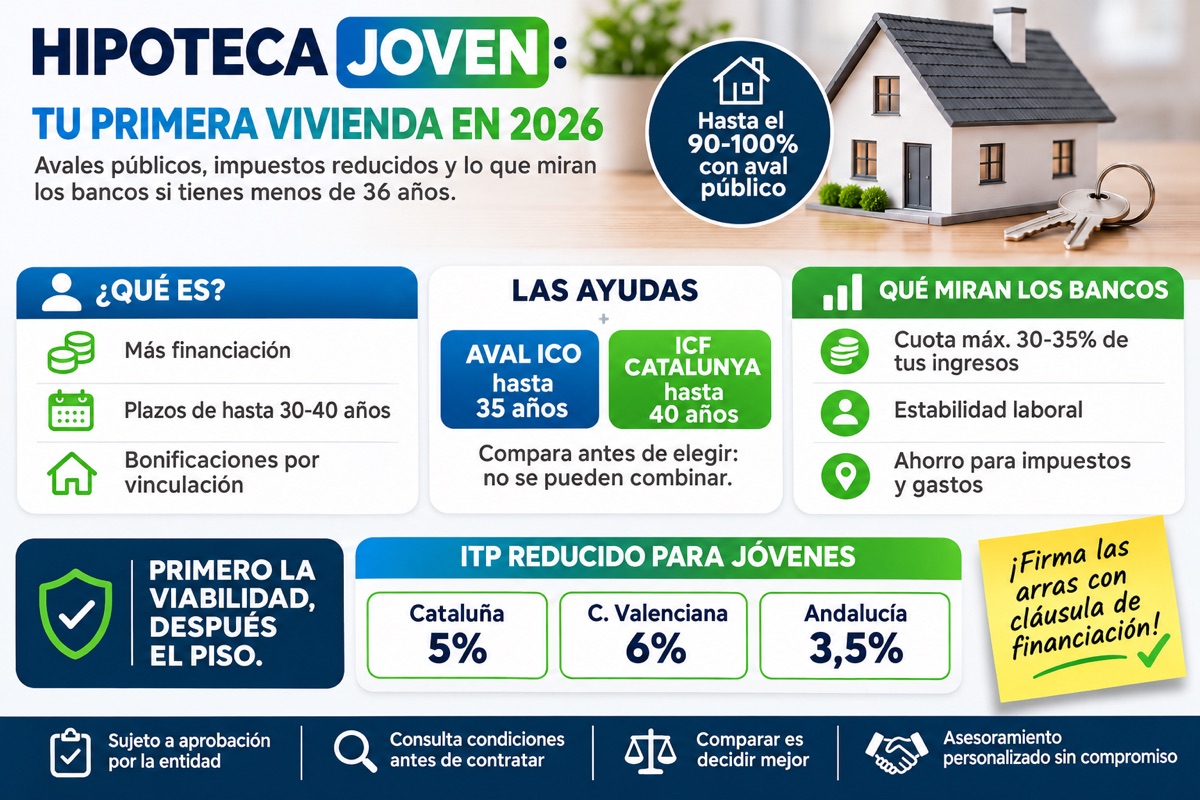
No es un producto oficial. Es el nombre que dan los bancos a las hipotecas pensadas para menores de 35 o 36 años, que normalmente combinan tres cosas:
- Más financiación — Hasta el 90-100% del valor de la vivienda, casi siempre apoyándose en un aval público.
- Plazos largos — Hasta 30 o incluso 40 años, para reducir la cuota mensual. Muchos bancos exigen que el préstamo termine antes de cierta edad.
- Condiciones de bienvenida — Bonificaciones del tipo de interés a cambio de domiciliar la nómina o contratar otros productos.
Las ayudas que lo hacen posible
- Aval ICO estatal — Para jóvenes que no han cumplido 36 años al firmar. El Estado avala hasta el 20% del préstamo (25% si la vivienda es eficiente), lo que permite financiar hasta el 100%. Prorrogado hasta el 31 de diciembre de 2027.
- Préstec Emancipació en Cataluña — El ICF presta hasta el 20% del precio, con un máximo de 50.000 €, al 0%. Ahora hasta los 40 años.
- Avales autonómicos — Otras comunidades tienen sus propios programas, como Mi Primera Vivienda en la Comunidad de Madrid o las garantías del Institut Valencià de Finances en la Comunitat Valenciana.
ITP reducido para jóvenes según tu comunidad
Si compras una vivienda de segunda mano pagas el Impuesto de Transmisiones Patrimoniales (ITP), que fija cada comunidad. Muchas tienen un tipo reducido para jóvenes:
- Cataluña — 5% en lugar del 10% general, hasta 35 años, para vivienda habitual y con una base imponible del IRPF de hasta 36.000 €.
- Comunitat Valenciana — 6% para menores de 35 años si la vivienda no supera 180.000 € (8% si lo supera), frente al 9% general desde junio de 2026. Con límites de renta.
- Andalucía — 3,5% para menores de 35 años si la vivienda no supera 150.000 €, frente al 7% general.
Cada comunidad tiene sus propios límites de precio y de renta, y cambian con frecuencia. Compruébalos antes de calcular tu presupuesto.
Qué miran los bancos
- Tasa de esfuerzo — La cuota no debería superar el 30-35% de tus ingresos netos mensuales.
- Estabilidad laboral — Contrato indefinido superado el periodo de prueba, o al menos dos años de actividad si eres autónomo.
- Ahorro para los gastos — Aunque te financien el 100% del precio, tienes que pagar impuestos y gastos con tus ahorros.
- Historial limpio — Sin impagos ni deudas elevadas: préstamos al consumo, tarjetas o financiación de un coche reducen tu capacidad.
Errores frecuentes al pedir una hipoteca joven
- Buscar piso antes de saber cuánto te prestan — Empieza por el estudio de viabilidad.
- Olvidar los gastos — El ITP o el IVA, la notaría y el registro no se financian.
- Fijarse solo en el tipo de interés — Compara la TAE y el coste de las vinculaciones.
- Firmar las arras sin cláusula de financiación — Si la hipoteca no sale, podrías perder la señal.
- No comprobar los límites de las ayudas — Edad, ingresos y precio máximo deciden si puedes usarlas.
La ventaja de Duplo Capital
Duplo Capital analiza tu perfil, combina las ayudas a las que tienes derecho y negocia con más de 20 bancos para conseguir tu primera hipoteca en las mejores condiciones.
Preguntas frecuentes sobre la hipoteca joven
Es el nombre que dan los bancos a las hipotecas dirigidas a menores de 35 o 36 años. Suelen ofrecer más financiación, normalmente con el apoyo de un aval público, plazos largos y bonificaciones del tipo de interés. No es un producto oficial, así que las condiciones cambian de un banco a otro.
Depende de la ayuda o del banco. El Aval ICO exige no haber cumplido 36 años al firmar, el ITP reducido suele aplicarse hasta los 35 años y el Préstec Emancipació de Cataluña llega ya hasta los 40.
Sí, sobre todo con el Aval ICO o con un aval autonómico, que permiten al banco financiar hasta el 100% del precio o la tasación. Aun así, necesitarás ahorros para pagar los impuestos y los gastos de compra, y el banco tendrá que aprobar tu solvencia.
Con una financiación del 100%, al menos los impuestos y gastos de la compra. En una vivienda de segunda mano, el ITP va del 3,5% al 10% según la comunidad y tu situación, más notaría, registro y tasación. Con una hipoteca del 80% necesitarás además el 20% del precio.
Los bancos suelen exigir que la cuota no supere el 30-35% de los ingresos netos mensuales. Por ejemplo, para una cuota de 700 €, necesitarías unos ingresos netos de al menos 2.000 € al mes en el hogar. El estudio de viabilidad te dice exactamente cuánto puedes pedir.
Sí, y suele ayudar porque suman los ingresos de ambos. Para las ayudas, los dos compradores tienen que cumplir los requisitos. En el Aval ICO, por ejemplo, ninguno puede haber cumplido 36 años y sus límites de ingresos se suman.
¿Puedes comprar tu primera vivienda este año?
Solicita tu análisis gratuito y te lo decimos en menos de 48 horas.
SOLICITAR MI ESTUDIO GRATUITO