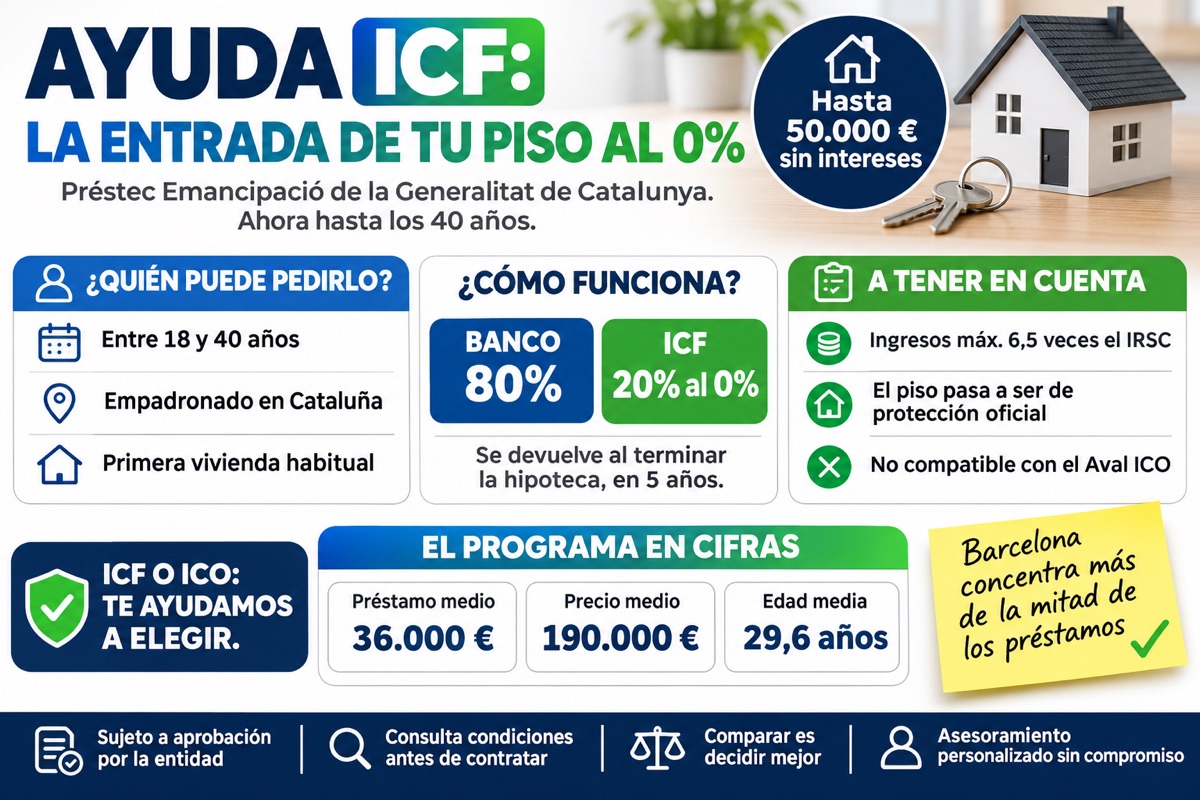
En Cataluña, quien puede pagar una hipoteca pero no tiene ahorrada la entrada cuenta con una ayuda propia: los Préstecs Emancipació del Institut Català de Finances (ICF). Es un préstamo sin intereses que cubre hasta el 20% del precio del piso y que desde junio de 2026 pueden pedir las personas de hasta 40 años.
¿Qué es el Préstec Emancipació del ICF?
Es un préstamo público de la Generalitat, gestionado por el ICF con fondos de la Agència de l'Habitatge de Catalunya, pensado para cubrir la entrada del primer piso. Funciona en dos partes:
- El banco — Financia hasta el 80% del valor de la vivienda con una hipoteca convencional.
- El ICF — Presta hasta el 20% restante, con un máximo de 50.000 €, al 0% de interés y sin comisiones.
Lo más interesante es la devolución: el préstamo del ICF no se empieza a devolver hasta que has terminado de pagar la hipoteca. A partir de ese momento tienes cinco años para devolverlo, también sin intereses.
Requisitos en 2026
- Edad — Entre 18 y 40 años. El límite era de 35 años hasta el 1 de junio de 2026.
- Empadronamiento — Estar empadronado en Cataluña.
- Primera vivienda — Debe ser el primer piso que compras y convertirse en tu residencia habitual.
- Ingresos — Los ingresos brutos anuales no pueden superar 6,5 veces el IRSC (indicador de renta de suficiencia de Cataluña). En 2025 eso equivalía a unos 80.963 € para un comprador y 83.467 € para dos.
- Solvencia — Sin impagos ni deudas relevantes. El ICF estudia cada caso.
- La vivienda — Situada en Cataluña, con cédula de habitabilidad vigente y que no esté calificada previamente como vivienda de protección oficial. Desde 2026 también se puede financiar la plaza de parking y el trastero del mismo edificio.
Lo que debes saber antes de pedirlo
- El piso pasa a ser de protección oficial — Las viviendas compradas con esta ayuda quedan calificadas como vivienda de protección oficial de forma permanente. Eso limita el precio y las condiciones de una futura venta o alquiler. Es una decisión importante que hay que valorar antes.
- La hipoteca sigue dependiendo del banco — Tienes que conseguir la aprobación del 80% en una de las entidades adheridas al programa.
- Los gastos de compra no están incluidos — Impuestos, notaría y registro se pagan aparte.
- No es compatible con el Aval ICO — El aval estatal no se puede sumar a otras garantías públicas, así que hay que elegir una de las dos vías.
Cómo se solicita, paso a paso
- 1. Solicitud al ICF — Se tramita en línea, desde la web del ICF.
- 2. Aprobación del ICF — El ICF analiza tu solvencia y te da su conformidad.
- 3. Hipoteca del 80% — Con la aprobación, negocias la hipoteca con una entidad adherida (entre ellas, CaixaBank/imagin, Kutxabank, Laboral Kutxa, CaixaGuissona o UCI).
- 4. Firma — Hipoteca y Préstec Emancipació se firman ante notario.
Según los datos publicados por el ICF en julio de 2026, el programa ya ha ayudado a comprar cerca de 1.400 viviendas, con un préstamo medio de unos 36.000 € y un precio medio de unos 190.000 €. La edad media de los beneficiarios es de 29,6 años y más de la mitad de los préstamos se concentran en la zona de Barcelona.
Otras ayudas para comprar en Cataluña
- ITP reducido del 5% para jóvenes — Los compradores de hasta 35 años pagan un 5% de ITP en lugar del 10% general si la vivienda será su residencia habitual y su base imponible del IRPF no supera 36.000 €.
- AJD bonificado en obra nueva — Los jóvenes de hasta 35 años que compran su vivienda habitual a un promotor tienen una bonificación del 100% en Actos Jurídicos Documentados.
- Aval ICO estatal — Alternativa al Préstec Emancipació para menores de 36 años y familias con hijos, con un precio máximo de 300.000 € en Cataluña.
La ventaja de Duplo Capital
Desde nuestra oficina en Barcelona, Duplo Capital compara el Préstec Emancipació, el Aval ICO y las hipotecas al 90-100% para que elijas la opción que de verdad te conviene.
Preguntas frecuentes sobre la ayuda del ICF
Es un préstamo de la Generalitat de Catalunya, gestionado por el Institut Català de Finances, que cubre hasta el 20% del precio de la primera vivienda, con un máximo de 50.000 €, al 0% de interés. El banco financia el 80% restante con una hipoteca. El préstamo del ICF no se devuelve hasta terminar la hipoteca, y luego hay cinco años para hacerlo.
Desde el 1 de junio de 2026 pueden pedirlo las personas de entre 18 y 40 años empadronadas en Cataluña. Antes el límite era de 35 años.
Los ingresos brutos anuales no pueden superar 6,5 veces el IRSC. Con los valores de 2025, eso supone unos 80.963 € para un solo comprador y 83.467 € para dos. Conviene comprobar la cifra actualizada en la web del ICF antes de solicitarlo.
El ICF tiene un convenio con varias entidades adheridas, entre ellas CaixaBank (a través de imagin), Kutxabank, Laboral Kutxa, CaixaGuissona y UCI. La lista puede cambiar, por lo que es recomendable consultarla en la web del ICF.
No. El Aval ICO no es compatible con otras garantías o avales públicos, así que hay que elegir entre una vía y otra. La diferencia principal es que el ICF presta la entrada sin intereses, mientras que el ICO avala una hipoteca mayor con el banco.
Las viviendas compradas con un Préstec Emancipació pasan a ser de protección oficial de forma permanente. Eso significa que una venta o un alquiler futuros estarán sujetos a las limitaciones de precio y condiciones de la vivienda protegida. Es un punto clave que hay que valorar antes de pedir la ayuda.
¿Puedes comprar con el Préstec Emancipació?
Solicita tu análisis gratuito y te lo decimos en menos de 48 horas.
SOLICITAR MI ESTUDIO GRATUITO