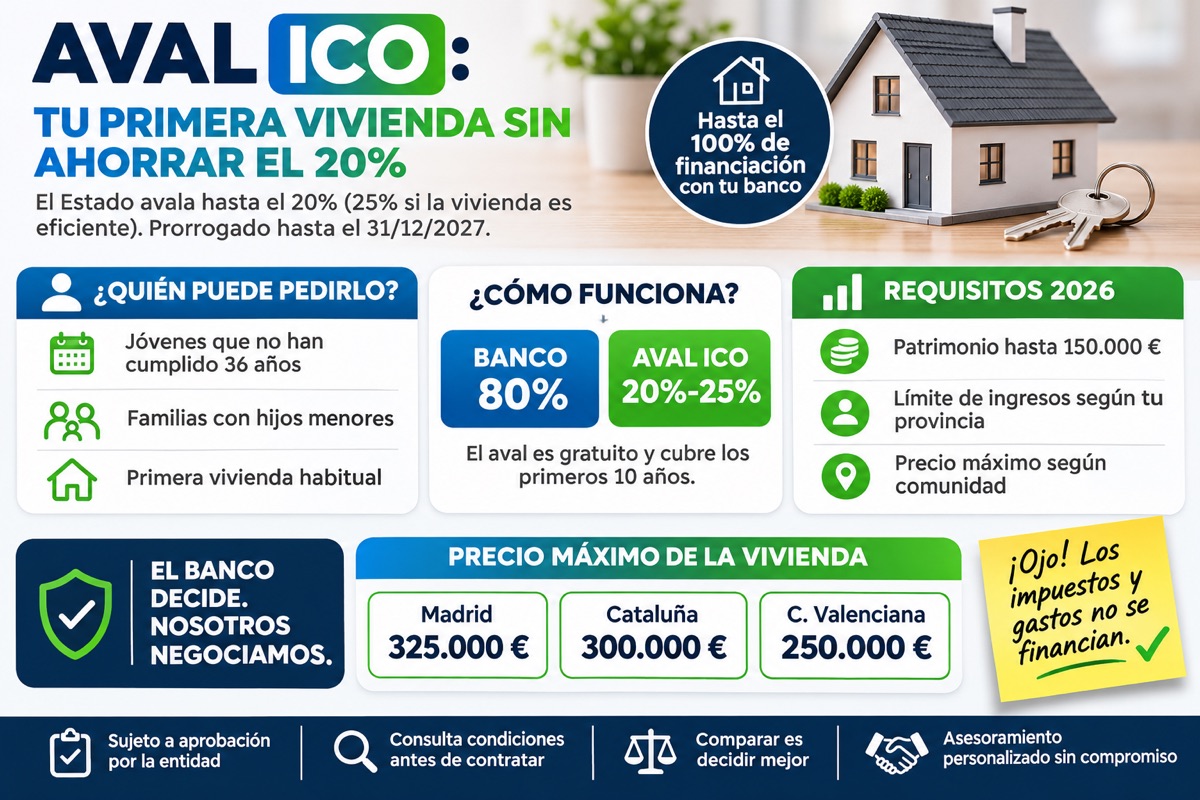
El Aval ICO es la ayuda pública que permite a jóvenes y familias con hijos comprar su primera vivienda sin tener ahorrado el 20% de entrada. En 2026 el Gobierno lo ha prorrogado hasta finales de 2027 y ha ampliado los requisitos para que llegue a más compradores. Te explicamos cómo funciona y qué hay que tener en cuenta antes de firmar.
¿Qué es el Aval ICO?
Los bancos suelen financiar como máximo el 80% del valor de la vivienda. El 20% restante, más los impuestos y gastos, tiene que salir de tus ahorros. La Línea de Avales para la adquisición de primera vivienda, que gestiona el Instituto de Crédito Oficial (ICO) por cuenta del Ministerio de Vivienda, cubre precisamente esa parte: el Estado avala ante el banco hasta el 20% del préstamo, o hasta el 25% si la vivienda tiene una calificación energética D o mejor.
Importante: el ICO no te presta dinero. Firmas una única hipoteca con el banco, que puede llegar al 100% del precio de compra o de la tasación (el menor de los dos), y el aval garantiza al banco la parte que va más allá de lo habitual. El aval es gratuito para el comprador y cubre los primeros 10 años del préstamo.
Requisitos del Aval ICO en 2026
Tras la adenda publicada en el BOE el 2 de julio de 2026, las condiciones son estas:
- Edad o hijos a cargo — Jóvenes que no hayan cumplido 36 años en la fecha de firma, o familias con al menos un menor a cargo (en este caso, sin límite de edad).
- Ingresos — Desde el 19 de junio de 2026 el límite depende de la provincia donde compras. El general sigue siendo 4,5 veces el IPREM (37.800 € brutos al año por comprador); sube a 5,5 veces (unos 46.200 €) en provincias como Valencia, Alicante o Zaragoza y a 7,5 veces (unos 63.000 €) en Barcelona, Girona, Madrid, Málaga o Baleares. Si compráis dos, se suman los límites de cada uno. Las familias suman 0,3 veces el IPREM por cada menor, y las monoparentales pueden aumentar el límite un 70%.
- Patrimonio — Hasta 150.000 € por comprador (antes, 100.000 €).
- Primera vivienda — No haber sido propietario de otra vivienda, salvo excepciones (una parte heredada, una vivienda no disponible por separación o divorcio, etc.).
- Residencia — Residencia legal en España durante los dos años anteriores a la solicitud. Máximo dos compradores.
- Sin impagos — No figurar como moroso en la CIRBE del Banco de España.
- La vivienda — Nueva o de segunda mano, ya construida, para residencia habitual y permanente, y con un precio que no supere el máximo de su comunidad autónoma.
Precio máximo de la vivienda por comunidad autónoma
El precio de compra no puede superar un límite que varía según la comunidad. Algunos ejemplos:
- Comunidad de Madrid — 325.000 €
- Cataluña, País Vasco y Navarra — 300.000 €
- Aragón e Illes Balears — 275.000 €
- Comunitat Valenciana, Galicia, Murcia y la mayoría de comunidades — 250.000 €
- Andalucía — 225.000 €
- Extremadura — 200.000 €
En zonas como Barcelona o Madrid capital, este límite deja fuera buena parte de la oferta. Por eso conviene definir la zona de búsqueda con el presupuesto real antes de empezar a visitar pisos.
Lo que el Aval ICO no cubre
- Impuestos y gastos de compra — El aval permite financiar el precio, no el ITP o el IVA, la notaría, el registro o la tasación. Como orientación, en Cataluña, con un ITP general del 10%, conviene tener ahorrado en torno a un 11-12% del precio.
- La decisión del banco — Cumplir los requisitos no garantiza la hipoteca. Cada entidad analiza tu solvencia y fija el tipo de interés y las condiciones.
- El coste total — Al financiar más, pagas intereses sobre un importe mayor. Hay que comparar la cuota y el coste total, no solo el porcentaje de financiación.
- Otras ayudas — El aval no es compatible con otras garantías o avales públicos. En Cataluña, por ejemplo, hay que elegir entre el Aval ICO y los Préstecs Emancipació del ICF.
Cómo se solicita
El aval no se pide al ICO, sino al banco. Tienes que acudir a una entidad adherida a la línea, que te pedirá la documentación habitual de la hipoteca y, además, el certificado catastral negativo o la nota simple que acredite que no tienes otra vivienda, la última declaración de la renta, el certificado de eficiencia energética y la tasación. El plazo para firmar préstamos con aval termina el 31 de diciembre de 2027.
La ventaja de Duplo Capital
Duplo Capital comprueba si cumples los requisitos del Aval ICO antes de que empieces a negociar y presenta tu operación a los bancos adheridos que mejor encajan con tu perfil.
Preguntas frecuentes sobre el Aval ICO
Pueden pedirlo los jóvenes que no hayan cumplido 36 años al firmar la hipoteca y las familias con hijos menores a cargo, sin límite de edad. Además, hay que comprar la primera vivienda habitual, no haber sido propietario de otra, tener residencia legal en España desde hace al menos dos años, un patrimonio de hasta 150.000 € y no superar el límite de ingresos de la provincia donde se compra.
Hasta el 18 de junio de 2026 el límite era de 37.800 € brutos al año por comprador (4,5 veces el IPREM) en toda España. Desde el 19 de junio depende de la provincia: se mantiene en 4,5 veces en la mayoría, sube a 5,5 veces (unos 46.200 €) en provincias como Valencia o Alicante y a 7,5 veces (unos 63.000 €) en Barcelona, Madrid o Málaga. Si compran dos personas, se suman sus límites. Las familias con menores tienen un límite mayor por cada hijo, y las monoparentales pueden aumentarlo un 70%.
Permite que el banco financie hasta el 100% del menor valor entre el precio de compra y la tasación. Pero no cubre los impuestos ni los gastos de compraventa, que tienes que pagar con tus ahorros. Además, el banco decide si concede la hipoteca y en qué condiciones.
El plazo para firmar préstamos con este aval se ha prorrogado hasta el 31 de diciembre de 2027, según la adenda al convenio entre el Ministerio de Vivienda y el ICO publicada en el BOE el 2 de julio de 2026.
El aval es gratuito para el comprador. Lo que sí cambia es la hipoteca: al financiar un porcentaje mayor, pagas intereses sobre más capital. Por eso conviene comparar la cuota y el coste total de varias ofertas antes de decidir.
El aval no es compatible con otras garantías o avales públicos. Sí es compatible con los beneficios fiscales de tu comunidad autónoma, como el ITP reducido para jóvenes. En Cataluña, por ejemplo, tendrás que elegir entre el Aval ICO y el Préstec Emancipació del ICF.
¿Cumples los requisitos del Aval ICO?
Solicita tu análisis gratuito y te lo decimos en menos de 48 horas.
SOLICITAR MI ESTUDIO GRATUITO