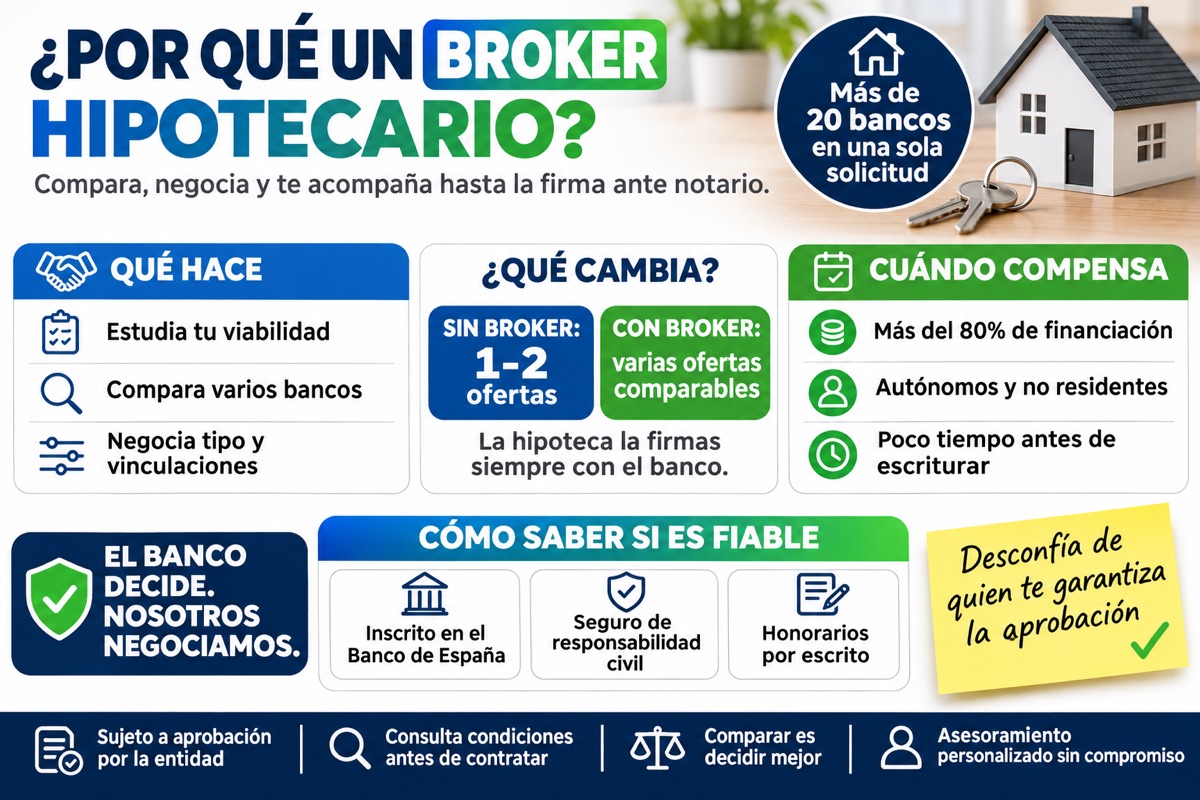
Pedir una hipoteca banco por banco lleva semanas y casi nunca permite saber si la oferta que tienes delante es la mejor posible. Un broker hipotecario hace ese trabajo por ti: compara, negocia y te acompaña hasta la firma. Te explicamos qué hace exactamente, qué garantías te da la ley y cuándo compensa.
¿Qué hace un broker hipotecario?
Un broker hipotecario, o intermediario de crédito inmobiliario, es un profesional que analiza tu situación, presenta tu operación a varias entidades y negocia las condiciones en tu nombre. No presta el dinero: la hipoteca la firmas siempre con el banco. Su trabajo es conseguir que esa hipoteca sea la que mejor encaja con tu perfil.
En la práctica, un buen broker:
- Estudia tu viabilidad — Calcula cuánto puedes pedir, con qué cuota y qué ahorro necesitas antes de que reserves un piso.
- Prepara tu expediente — Ordena la documentación y presenta tu perfil de la forma más sólida posible.
- Compara varios bancos a la vez — En lugar de una o dos ofertas, obtienes varias propuestas comparables.
- Negocia — Tipo de interés, diferencial, vinculaciones (seguros, nómina, tarjetas) y comisiones.
- Te acompaña hasta la firma — Revisión de la FEIN, tasación, cita con el notario.
Qué garantías te da la ley
Desde la Ley 5/2019 de crédito inmobiliario, la intermediación hipotecaria está regulada. Un intermediario debe:
- Estar inscrito en un registro oficial — El del Banco de España o el de su comunidad autónoma. El registro es público y puedes consultarlo en línea.
- Tener un seguro de responsabilidad civil — O un aval bancario equivalente, que protege al cliente frente a errores profesionales.
- Informarte por escrito antes de empezar — Quién es, en qué registro está inscrito, si trabaja vinculado a alguna entidad y cuáles son sus honorarios.
- Respetar los plazos de transparencia — El banco te entrega la FEIN y el resto de documentos con al menos 10 días de antelación, y el notario te los explica gratis en el acta de transparencia antes de firmar.
Intermediario vinculado o no vinculado
No todos los intermediarios trabajan igual. Un intermediario vinculado actúa en nombre de una o varias entidades concretas y solo puede ofrecerte sus productos. Uno no vinculado puede presentar tu operación a diferentes bancos del mercado. La ley obliga a informarte por escrito de esa vinculación, y el término "asesoramiento independiente" está reservado a un servicio regulado con requisitos adicionales. Pregunta siempre con cuántas entidades trabaja tu broker y si está vinculado a alguna.
Cuándo compensa (y cuándo no)
Un broker aporta más valor cuando tu operación no es la más sencilla:
- Necesitas más del 80% de financiación — Pocas entidades lo aceptan y cada una tiene sus condiciones.
- Eres autónomo o tienes ingresos variables — Saber qué banco valora mejor tu tipo de ingresos ahorra rechazos.
- Eres no residente o extranjero — Las políticas cambian mucho de un banco a otro.
- Tienes poco tiempo — Por ejemplo, con un contrato de arras firmado y un plazo para escriturar.
- Quieres mejorar tu hipoteca actual — Subrogación, novación o cambio de banco.
Si tu perfil es muy sólido, necesitas poca financiación y tu banco ya te ofrece condiciones excelentes, quizá no lo necesites. En ese caso, comparar al menos con otra oferta sigue siendo una buena idea.
En España no existe una estadística oficial, pero las estimaciones del propio sector sitúan ya en torno a una de cada cinco las hipotecas que se firman con la ayuda de un intermediario.
Cómo saber si un broker es fiable
- Comprueba su número de registro — En la web del Banco de España o del registro autonómico.
- Pide el contrato y los honorarios por escrito — Antes de empezar, no al final.
- Desconfía de quien garantiza la aprobación — La decisión es siempre del banco.
- Lee opiniones de clientes — Y fíjate en cómo resolvieron los casos complicados.
La ventaja de Duplo Capital
Duplo Capital es un broker hipotecario inscrito en el Banco de España como Intermediario de Crédito Inmobiliario (D568). Analiza tu situación y negocia con más de 20 bancos para encontrar la hipoteca que mejor encaja con tu perfil.
Preguntas frecuentes sobre los brokers hipotecarios
Es un intermediario de crédito inmobiliario: un profesional que analiza tu perfil, presenta tu operación a varios bancos y negocia las condiciones de la hipoteca en tu nombre. No presta el dinero; la hipoteca se firma siempre con el banco. En España su actividad está regulada por la Ley 5/2019 de crédito inmobiliario.
Sí, siempre que esté inscrito en el registro del Banco de España o de su comunidad autónoma y tenga un seguro de responsabilidad civil o un aval equivalente, como exige la Ley 5/2019. Puedes comprobar su número de registro en línea antes de firmar nada.
En muchos casos sí, porque compara varias entidades a la vez y sabe qué banco valora mejor cada perfil. Pero no siempre: si tu banco ya te ofrece unas condiciones excelentes, el broker puede confirmarte que es la mejor opción. Lo importante es comparar con datos.
Depende del perfil y de los bancos, pero el estudio inicial suele ser rápido. En Duplo Capital te damos una primera respuesta sobre la viabilidad de tu operación en menos de 48 horas. Después intervienen la tasación, la aprobación del banco y los plazos legales de la FEIN y el notario.
Un intermediario vinculado actúa en nombre de una o varias entidades concretas y solo puede ofrecer sus productos. Uno no vinculado puede presentar tu operación a diferentes bancos. La ley obliga a informarte por escrito de si existe esa vinculación.
Sí. Que un banco diga que no no significa que todos lo hagan, porque cada entidad tiene sus propios criterios de riesgo. Un broker analiza el motivo de la denegación, refuerza el expediente y lo presenta a las entidades donde tu perfil encaja mejor.
¿Quieres saber qué hipoteca puedes conseguir?
Solicita tu análisis gratuito y te lo decimos en menos de 48 horas.
SOLICITAR MI ESTUDIO GRATUITO