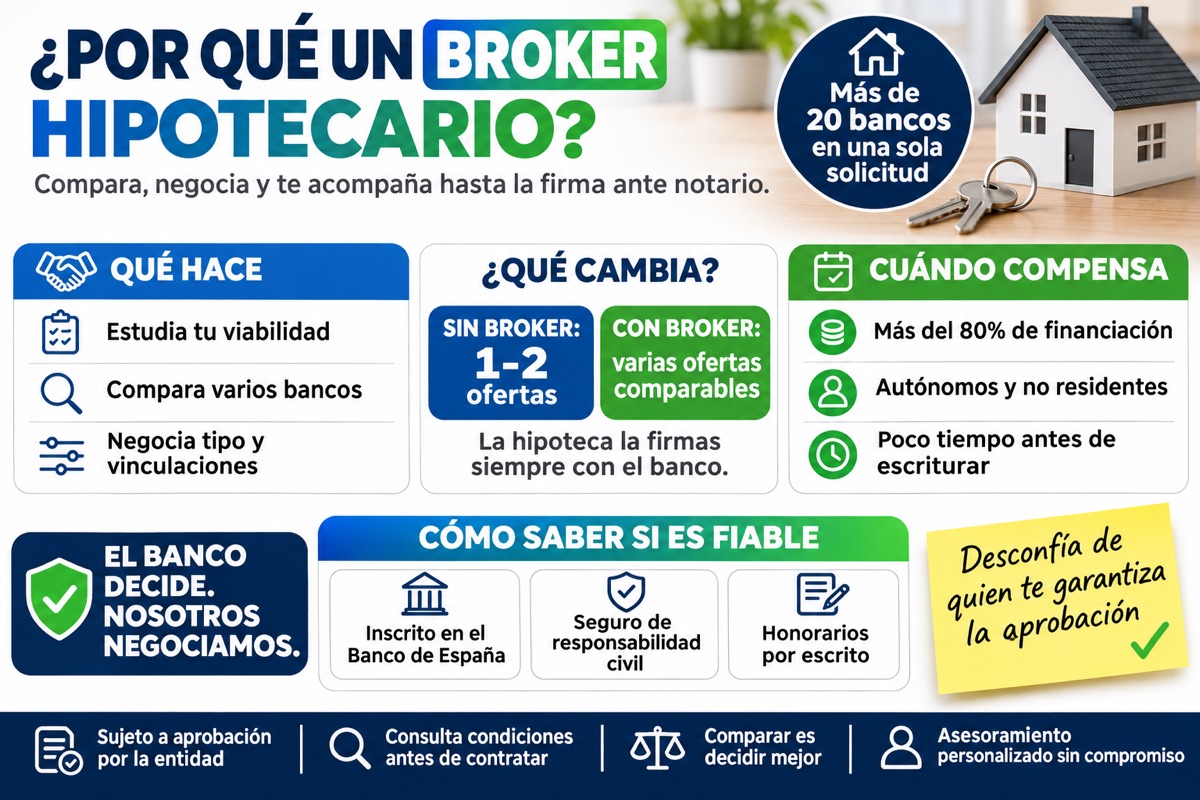
Demander un prêt immobilier banque par banque prend des semaines et ne permet presque jamais de savoir si l'offre que vous avez sous les yeux est la meilleure possible. Un courtier fait ce travail pour vous : il compare, négocie et vous accompagne jusqu'à la signature. Nous vous expliquons ce qu'il fait exactement, les garanties que vous offre la loi et quand cela vaut le coup.
Que fait un courtier en prêt immobilier ?
Un courtier en prêt immobilier, ou intermédiaire de crédit immobilier, est un professionnel qui analyse votre situation, présente votre dossier à plusieurs établissements et négocie les conditions en votre nom. Il ne prête pas l'argent : vous signez toujours le prêt avec la banque. Son travail consiste à faire en sorte que ce prêt soit celui qui correspond le mieux à votre profil.
Concrètement, un bon courtier :
- Étudie votre faisabilité — Il calcule combien vous pouvez emprunter, avec quelle mensualité et quel apport il vous faut avant que vous ne réserviez un bien.
- Prépare votre dossier — Il organise les justificatifs et présente votre profil de la façon la plus solide possible.
- Compare plusieurs banques en même temps — Au lieu d'une ou deux offres, vous obtenez plusieurs propositions comparables.
- Négocie — Taux d'intérêt, marge, produits liés (assurances, domiciliation des revenus, cartes) et commissions.
- Vous accompagne jusqu'à la signature — Vérification de la FEIN, expertise, rendez-vous chez le notaire.
Les garanties que vous offre la loi
Depuis la Ley 5/2019 sur le crédit immobilier, l'intermédiation en prêt immobilier est réglementée. Un intermédiaire doit :
- Être inscrit dans un registre officiel — Celui de la Banque d'Espagne ou celui de sa communauté autonome. Le registre est public et vous pouvez le consulter en ligne.
- Avoir une assurance de responsabilité civile — Ou une garantie bancaire équivalente, qui protège le client contre les erreurs professionnelles.
- Vous informer par écrit avant de commencer — Qui il est, dans quel registre il est inscrit, s'il est lié à un établissement et quels sont ses honoraires.
- Respecter les délais de transparence — La banque vous remet la FEIN et les autres documents au moins 10 jours à l'avance, et le notaire vous les explique gratuitement lors de l'acte de transparence avant la signature.
Intermédiaire lié ou non lié
Tous les intermédiaires ne travaillent pas de la même façon. Un intermédiaire lié agit au nom d'un ou de plusieurs établissements précis et ne peut vous proposer que leurs produits. Un intermédiaire non lié peut présenter votre dossier à différentes banques du marché. La loi impose de vous informer par écrit de ce lien, et le terme « conseil indépendant » est réservé à un service réglementé soumis à des exigences supplémentaires. Demandez toujours avec combien d'établissements travaille votre courtier et s'il est lié à l'un d'eux.
Quand cela vaut le coup (et quand non)
Un courtier apporte le plus de valeur quand votre opération n'est pas la plus simple :
- Vous avez besoin de plus de 80 % de financement — Peu d'établissements l'acceptent, et chacun a ses conditions.
- Vous êtes indépendant ou avez des revenus variables — Savoir quelle banque valorise le mieux votre type de revenus évite des refus.
- Vous êtes non-résident ou étranger — Les politiques varient beaucoup d'une banque à l'autre.
- Vous avez peu de temps — Par exemple, avec un contrat d'arras signé et un délai pour signer l'acte.
- Vous voulez améliorer votre prêt actuel — Subrogation, novation ou changement de banque.
Si votre profil est très solide, que vous avez besoin de peu de financement et que votre banque vous propose déjà d'excellentes conditions, vous n'en avez peut-être pas besoin. Dans ce cas, comparer avec au moins une autre offre reste une bonne idée.
Il n'existe pas de statistique officielle en Espagne, mais les estimations du secteur lui-même évaluent déjà à environ un sur cinq les prêts immobiliers signés avec l'aide d'un intermédiaire.
Comment savoir si un courtier est fiable
- Vérifiez son numéro d'inscription — Sur le site de la Banque d'Espagne ou du registre régional.
- Demandez le contrat et les honoraires par écrit — Avant de commencer, pas à la fin.
- Méfiez-vous de quiconque garantit l'accord — La décision revient toujours à la banque.
- Lisez les avis clients — Et regardez comment ont été résolus les dossiers compliqués.
Pourquoi passer par Duplo Capital
Duplo Capital est un courtier en prêt immobilier inscrit auprès de la Banque d'Espagne en tant qu'intermédiaire de crédit immobilier (D568). Il analyse votre situation et négocie avec plus de 20 banques pour trouver le prêt le mieux adapté à votre profil.
Questions fréquentes sur les courtiers en prêt immobilier
C'est un intermédiaire de crédit immobilier : un professionnel qui analyse votre profil, présente votre dossier à plusieurs banques et négocie les conditions du prêt en votre nom. Il ne prête pas l'argent ; le prêt est toujours signé avec la banque. En Espagne, son activité est encadrée par la Ley 5/2019 sur le crédit immobilier.
Oui, à condition qu'il soit inscrit au registre de la Banque d'Espagne ou de sa communauté autonome et qu'il dispose d'une assurance de responsabilité civile ou d'une garantie équivalente, comme l'exige la Ley 5/2019. Vous pouvez vérifier son numéro d'inscription en ligne avant de signer quoi que ce soit.
Dans bien des cas, oui, car il compare plusieurs établissements en même temps et sait quelle banque valorise le mieux chaque profil. Mais pas toujours : si votre banque vous propose déjà d'excellentes conditions, le courtier peut vous confirmer que c'est la meilleure option. L'important est de comparer sur la base de chiffres.
Cela dépend du profil et des banques, mais l'étude initiale est généralement rapide. Chez Duplo Capital, nous vous donnons une première réponse sur la faisabilité de votre opération en moins de 48 heures. Interviennent ensuite l'expertise, l'accord de la banque et les délais légaux de la FEIN et du notaire.
Un intermédiaire lié agit au nom d'un ou de plusieurs établissements précis et ne peut proposer que leurs produits. Un intermédiaire non lié peut présenter votre dossier à différentes banques. La loi impose de vous informer par écrit de l'existence éventuelle de ce lien.
Oui. Qu'une banque dise non ne signifie pas que toutes le feront, car chaque établissement a ses propres critères de risque. Un courtier analyse le motif du refus, renforce le dossier et le présente aux établissements où votre profil a le plus de chances d'aboutir.
Vous voulez savoir quel prêt vous pouvez obtenir ?
Analyse gratuite et sans engagement. Réponse sous 48 heures.
DEMANDER MON ÉTUDE GRATUITE