Статус самозанятого (autónomo) не закрывает путь к ипотеке. Продукты те же, что и для наёмного работника: фиксированная, плавающая или смешанная ставка, на тех же условиях. Меняется другое — сколько вам нужно доказать. И почти всё решает один документ: ваша налоговая декларация о доходах.
Может ли самозанятый получить ипотеку?
Да. Отдельной «ипотеки для самозанятых» как продукта не существует: банки предлагают те же ипотеки, но изучают ваше досье подробнее, потому что ваш доход не поступает в виде фиксированной зарплаты.
Закон 5/2019 обязывает банк оценить вашу платёжеспособность до выдачи кредита, учитывая, среди прочего, вашу занятость, а также текущие и ожидаемые доходы (статья 11). Для наёмного работника это трудовой договор и расчётные листки. Для самозанятого — ваши налоги.
Как банк рассчитывает ваш доход
Именно этот момент больше всего удивляет самозанятых:
- Банк не учитывает ваш оборот. Он исходит из чистого дохода, который вы декларируете в подоходном налоге (IRPF), то есть из того, что остаётся после вычета расходов.
- Банк берёт среднее значение. Обычно учитываются два последних задекларированных года. Если доход растёт, это в вашу пользу; если снижается, банк ориентируется на более слабый год.
- Банк применяет правило 30-35 %. Банк Испании напоминает, что кредитные организации обычно считают, что сумма ваших платежей (ипотека и другие кредиты) не должна превышать 30-35 % чистого дохода. Это критерий риска банков, а не закон.
Прямое следствие: каждый расход, который вы вычитаете, снижает ваши налоги, но и доход, который учитывает банк.
Пример: одна и та же деятельность — разная ипотека
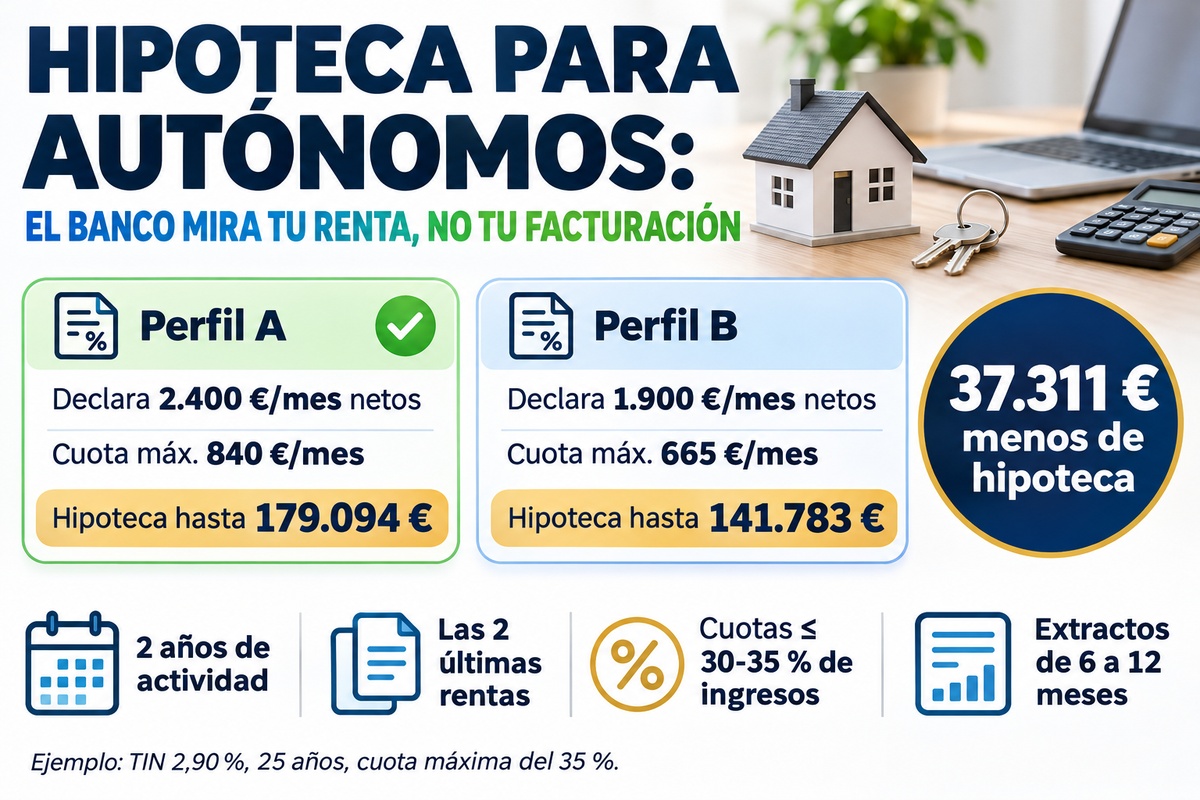
Двое самозанятых с похожей деятельностью. Первый декларирует чистый доход 2 400 € в месяц; второй вычел больше расходов и декларирует 1 900 € в месяц. При максимальном платеже 35 %, номинальной ставке (TIN) 2,90 % и сроке 25 лет банк мог бы выдать им вот такие суммы:
| Показатель | Профиль A | Профиль B |
|---|---|---|
| Задекларированный чистый доход в месяц | 2 400 € | 1 900 € |
| Максимальный платёж (35 %) | 840 €/мес. | 665 €/мес. |
| Примерная максимальная ипотека | 179 094 € | 141 783 € |
Разница: примерно на 37 311 € меньше ипотеки для профиля B — только из-за того, как его доход отражён в декларации. А если бы профиль A дополнительно платил 150 € в месяц за автокредит, его максимальная ипотека снизилась бы примерно до 147 113 €.
Иллюстративный пример с условными доходами: номинальная ставка (TIN) 2,90 %, 25 лет, максимальный платёж 35 %, других долгов нет, кроме указанных случаев. Каждый банк применяет собственные критерии расчёта.
Стаж: барьер в два года
Большинство банков требуют не менее двух лет деятельности в качестве самозанятого, подтверждённых выпиской о трудовом стаже (vida laboral) и двумя полными налоговыми декларациями. Причина проста: по двум годам банк видит динамику.
С меньшим стажем это не невозможно, но сложнее. Помогают растущий оборот, упорядоченная отчётность, хороший уровень сбережений или созаёмщик с зарплатой. И чем больше у вас стаж при стабильном или растущем доходе, тем больше ваш профиль похож для банка на профиль наёмного работника.
Документы, которые у вас попросят
Полное досье с первого дня производит впечатление надёжности и экономит недели:
- DNI или NIE всех заёмщиков.
- Выписка о трудовом стаже (vida laboral), подтверждающая ваш стаж в режиме самозанятых (RETA).
- Декларации по подоходному налогу (IRPF) за два последних года.
- Квартальные декларации за текущий год: авансовые платежи по подоходному налогу (modelo 130) и НДС (modelo 303).
- Справки об отсутствии задолженности перед налоговой службой (Hacienda) и Социальным страхованием.
- Банковские выписки за последние 6–12 месяцев — по личным и рабочим счетам.
- Договоры с постоянными клиентами или краткое описание вашей деятельности, если они есть.
- Квитанции по другим действующим кредитам.
Кроме того, банк проверит реестр рисков Банка Испании (CIRBE) и базы данных должников.
Ошибки, которые чаще всего тормозят ипотеку самозанятого
- Подавать заявку сразу после сильно «оптимизированной» декларации. Если в этом году вы вычли много расходов, банк увидит более низкий доход.
- Смешивать личные и рабочие расходы на одном счёте: выписки становится трудно читать.
- Несовпадающие данные в декларации, квартальных отчётах и выписках.
- Мелкие долги, которые накапливаются: револьверные кредитные карты, потребительские кредиты, рассрочки перед налоговой.
- Передавать документы по частям, неполными или устаревшими.
- Обращаться только в один банк. У каждого банка свой интерес к профилю самозанятого, и разница между ними может быть большой.
Как повысить свои шансы
- Планируйте заранее. Если вы собираетесь покупать жильё через год-два, обсудите это со своим налоговым консультантом: вычеты влияют на то, что увидит банк.
- Внесите больше собственных средств. Чем меньше сумма кредита, тем проще уложиться в 30-35 %.
- Рассмотрите созаёмщика с зарплатой. Его стабильный доход усиливает заявку; но при этом вы оба отвечаете за весь долг.
- Сократите долги до подачи заявки. Каждый погашенный платёж освобождает возможности для ипотеки. Больше идей — в статье о том, как улучшить банковский профиль.
- Проверьте, соответствуете ли вы требованиям Aval ICO: эта гарантия может помочь профинансировать более 80 % стоимости первого жилья.
- Сравните несколько банков. Мы рассказываем об этом в нашей статье о сравнении ипотек.
Преимущество Duplo Capital
Хорошо подготовленному самозанятому не нужно соглашаться на первый ответ своего банка.
Часто задаваемые вопросы об ипотеке для самозанятых
Обычно банк требует два полных задекларированных года. С меньшим стажем в некоторых случаях это возможно, особенно если ваш оборот растёт, у вас хороший уровень сбережений или вы покупаете вместе с созаёмщиком на зарплате.
На то, что вы декларируете. Банк исходит из чистого дохода от вашей деятельности по подоходному налогу (IRPF), обычно среднего за два последних года, а не из суммы выставленных счетов.
Ориентир: сумма всех ваших платежей, включая ипотеку, не должна превышать 30-35 % чистого дохода. Это критерий банков, а не норма закона, и каждый банк применяет его по-своему.
Обычно финансируют до 80 % стоимости жилья, но некоторые банки идут дальше при надёжном профиле, а Aval ICO может помочь, если вы соответствуете его требованиям. Всё зависит от вашего дохода и устойчивости вашей деятельности.
Да: его стабильный доход повышает платёжеспособность досье. Взамен оба заёмщика отвечают за весь долг, а не только за его половину.
Выписку о трудовом стаже (vida laboral), две последние декларации, modelo 130 и modelo 303 за текущий год, справки об отсутствии задолженности перед налоговой и Социальным страхованием, а также банковские выписки за 6–12 месяцев. Чем полнее и аккуратнее досье, тем лучше.
Хотите узнать, какую ипотеку вы можете получить?
Запросите бесплатный анализ, и мы дадим ответ менее чем за 48 часов.
ЗАПРОСИТЬ БЕСПЛАТНУЮ КОНСУЛЬТАЦИЮ