Большинство покупателей оформляют ипотеку в банке, где у них уже есть счёт. Это удобно, но редко оказывается дешевле всего. Два предложения на одно и то же жильё могут различаться на десятки евро в месяц и на тысячи евро за весь срок кредита. Рассказываем, почему стоит сравнивать, на что действительно смотреть и как сделать это, не теряя недели.
Ипотечный рынок в 2026 году изменился
12-месячный Еврибор закрыл сентябрь 2026 года на уровне 3,247 % против 2,954 % в августе, по данным Банка Испании. Средняя ставка по новым жилищным ипотекам в августе составила 3,08 % — максимум с января 2025 года (INE, Национальный институт статистики Испании).
Кроме того, Банк Испании отметил, что в 2026 году банки ужесточили некоторые критерии выдачи кредитов. На таком рынке разница между лучшим и худшим предложением растёт, и сравнение перестаёт быть мелочью — это самое выгодное решение за всю покупку.
Сколько можно сэкономить, сравнивая
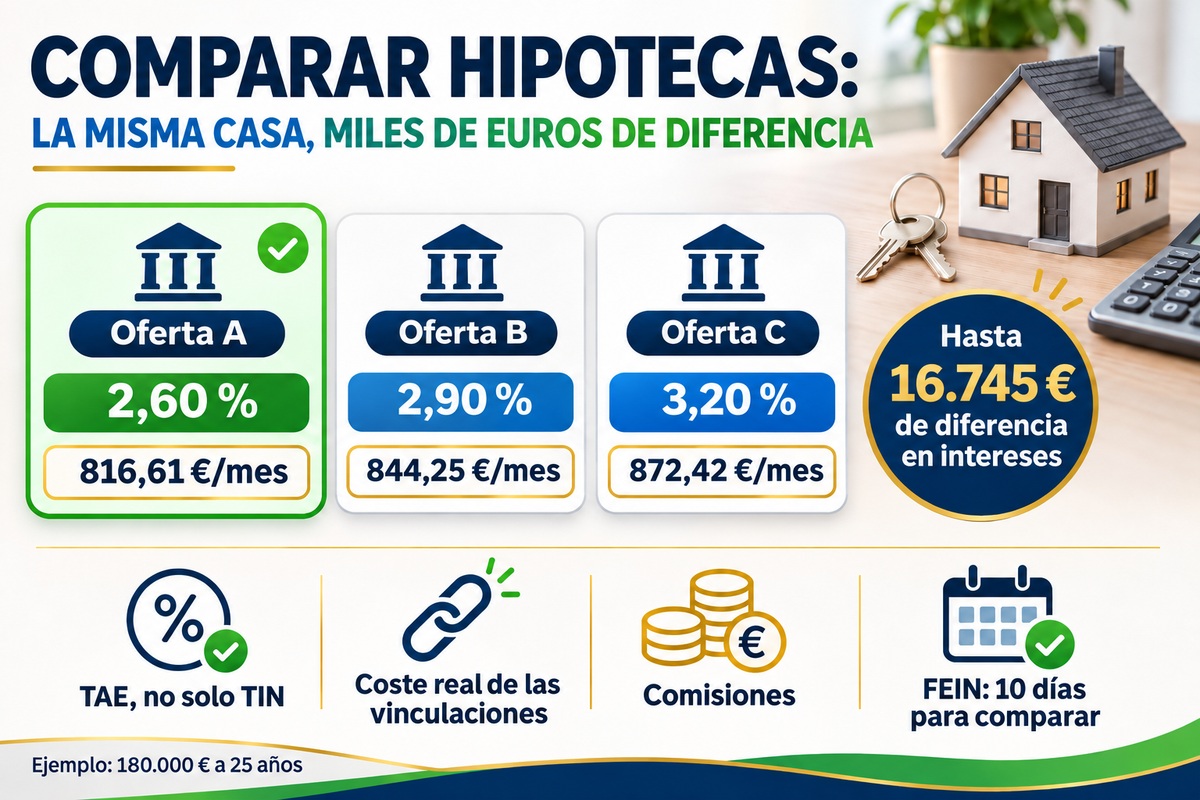
Простой пример: ипотека на 180 000 € на 25 лет — сумма, близкая к средней ипотеке в Испании:
| Процентная ставка | Ежемесячный платёж | Всего процентов |
|---|---|---|
| 2,60 % | 816,61 € | 64 982 € |
| 2,90 % | 844,25 € | 73 274 € |
| 3,20 % | 872,42 € | 81 727 € |
Ориентировочный пример: аннуитетная схема погашения, без комиссий и страховок.
Между первым и последним предложением — 55,82 € в месяц и 16 745 € процентов за весь срок кредита. Только за счёт правильного выбора банка.
Самая частая ошибка: сравнивать только процентную ставку
Ставка из рекламы почти никогда не совпадает с той, которую вы будете платить. Чтобы сравнивать по-настоящему, нужно смотреть на несколько параметров одновременно:
- TIN — Номинальная ставка кредита. По ней рассчитывается платёж, но она не включает комиссии и страховки.
- TAE — Эффективная годовая ставка: включает TIN, комиссии и стоимость некоторых обязательных продуктов. Это лучший ориентир для сравнения двух предложений.
- Сопутствующие продукты — Перевод зарплаты в банк, страхование жизни и жилья, карты или пенсионные планы, которые банк требует в обмен на снижение ставки.
- Комиссии — За открытие, полное или частичное досрочное погашение и смену типа ставки.
- Срок и тип ставки — Фиксированная, плавающая или смешанная: за одинаковым платежом может скрываться совершенно разный риск.
Сопутствующие продукты: невидимые расходы
Многие ипотеки рекламируют очень низкую ставку «со скидкой». Чтобы её получить, нужно оформить продукты, которые тоже стоят денег каждый год. Правильный вопрос — не насколько снижается ставка, а превышает ли экономия на процентах то, что вы платите за эти продукты.
В примере выше снижение ставки с 3,20 % до 2,60 % экономит около 670 € в год на платежах. Если обязательные страховки и продукты стоят 700 € в год, скидка обходится вам дороже, чем приносит.
Помните также, что испанский закон 5/2019 запрещает навязанные продажи: если банк требует страховку, он обязан принять полис другой страховой компании с равноценным покрытием, не взимая плату за его проверку и не ухудшая условия кредита.
FEIN: ваш инструмент для сравнения
Когда банк одобряет вашу заявку, он выдаёт вам FEIN (Европейский стандартизированный информационный лист). Это обязывающее предложение одинакового формата во всех банках — он создан именно для того, чтобы вы могли сравнивать.
Закон требует, чтобы между получением FEIN и подписанием у нотариуса прошло не менее 10 календарных дней. Используйте их: это момент, чтобы положить предложения рядом и вести переговоры.
- Общая сумма к выплате — Сколько вы в итоге вернёте банку. Эта цифра лучше всего отражает реальную стоимость.
- Сопутствующие продукты — Что нужно оформить, на какой срок и что будет, если вы от них откажетесь.
- Комиссии — Особенно за досрочное погашение или смену типа ставки.
Сравнивать — да, но без лишних заявок
Хорошо сравнить не значит обходить банк за банком, сдавая документы. Каждая заявка отнимает время, а повторная подача одного и того же пакета во множество отделений не улучшает ваш профиль. Эффективнее один раз подготовить сильный пакет документов и подать его в банки, которые подходят под ваш случай.
Преимущество Duplo Capital
В Duplo Capital мы один раз готовим ваш пакет документов и подаём его сразу в несколько банков. Мы сравниваем предложения по их реальной стоимости — TAE, сопутствующие продукты и комиссии — и ведём переговоры за вас до самого подписания. Вам остаётся только выбрать лучшее.
Часто задаваемые вопросы о сравнении ипотек
По TAE, потому что она включает проценты, комиссии и стоимость некоторых обязательных продуктов. И всё же всегда проверяйте в FEIN общую сумму к выплате и реальную стоимость сопутствующих продуктов.
В идеале — не меньше трёх сопоставимых предложений по одной и той же сделке. Так вы увидите, что нормально для рынка, и получите аргументы для переговоров.
Запросы банков регистрируются, и беспорядочные многочисленные заявки могут создать впечатление спешки. Лучше подать полный, хорошо подготовленный пакет документов в те банки, которые подходят под ваш профиль.
Только если экономия на процентах превышает стоимость продуктов, которые от вас требуют. Попросите банк рассчитать платёж со скидкой и без неё и сложите, сколько вы будете платить каждый год за страховки, карты и другие продукты.
Да. Если банк требует страховку, он обязан принять полис другой страховой компании с равноценным покрытием, не взимая плату за его проверку и не ухудшая условия кредита (статья 17 испанского закона 5/2019).
Не менее 10 календарных дней между получением FEIN и подписанием у нотариуса. FEIN — это обязывающее предложение: в течение этого срока банк не может изменить условия.
Хотите узнать, какая ипотека лучше всего подходит именно вам?
Мы поможем сравнить предложения нескольких банков и дадим ответ менее чем за 48 часов.
ЗАПРОСИТЬ БЕСПЛАТНУЮ КОНСУЛЬТАЦИЮ