La mayoría de compradores firma la hipoteca con el banco donde ya tiene la cuenta. Es cómodo, pero rara vez es lo más barato. Entre dos ofertas para la misma vivienda puede haber decenas de euros al mes y miles de euros al final del préstamo. Te explicamos por qué conviene comparar, en qué fijarte de verdad y cómo hacerlo sin perder semanas.
El mercado hipotecario ha cambiado en 2026
El euríbor a 12 meses cerró septiembre de 2026 en el 3,247 %, frente al 2,954 % de agosto, según el Banco de España. El tipo medio de las nuevas hipotecas sobre vivienda se situó en el 3,08 % en agosto, el nivel más alto desde enero de 2025 (INE).
Además, el Banco de España ha constatado que los bancos endurecieron en 2026 algunos criterios de concesión. En un mercado así, la diferencia entre la mejor y la peor oferta se amplía, y comparar deja de ser un detalle para convertirse en la decisión más rentable de toda la compra.
Cuánto puedes ahorrar comparando
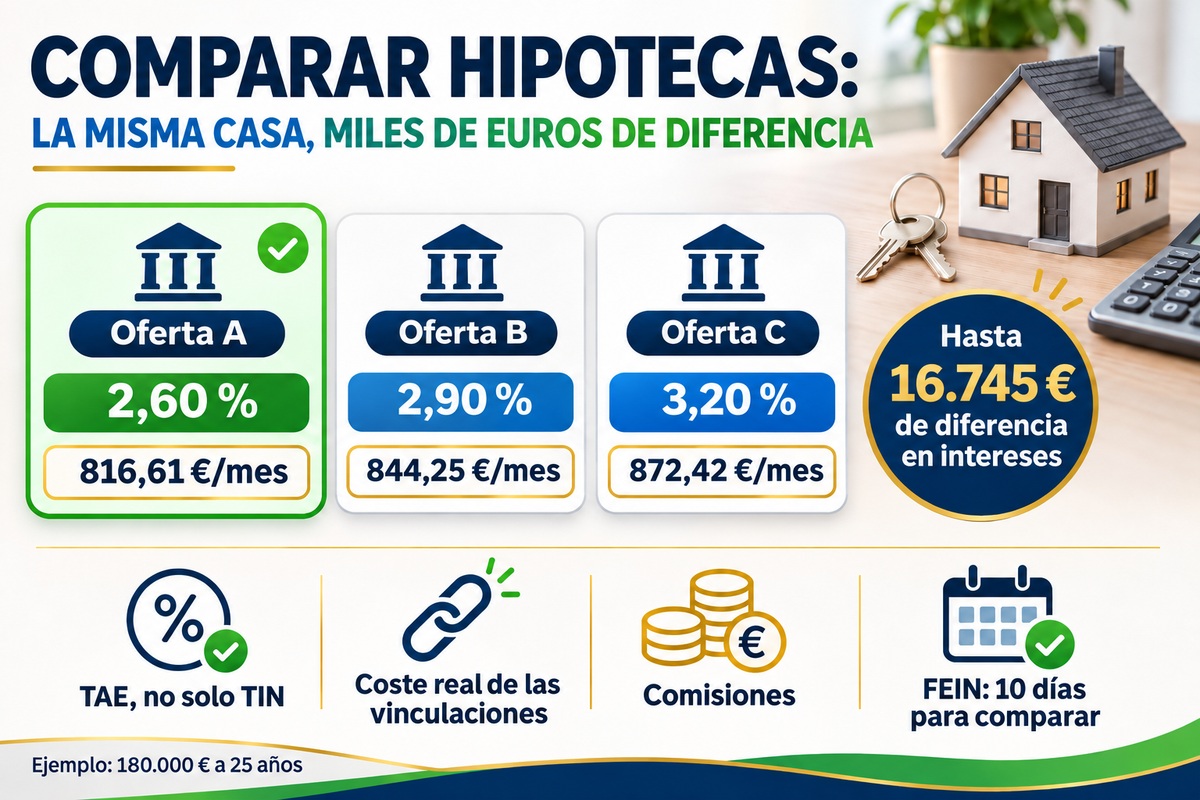
Un ejemplo sencillo con una hipoteca de 180.000 € a 25 años, un importe cercano al préstamo medio en España:
| Tipo de interés | Cuota mensual | Intereses totales |
|---|---|---|
| 2,60 % | 816,61 € | 64.982 € |
| 2,90 % | 844,25 € | 73.274 € |
| 3,20 % | 872,42 € | 81.727 € |
Ejemplo orientativo con sistema de amortización francés, sin comisiones ni seguros.
Entre la primera y la última oferta hay 55,82 € al mes y 16.745 € de intereses a lo largo del préstamo. Solo por elegir bien el banco.
El error más común: comparar solo el tipo de interés
El tipo que aparece en la publicidad casi nunca es el que vas a pagar. Para comparar de verdad hay que mirar varias piezas a la vez:
- TIN — Es el interés puro del préstamo. Sirve para calcular la cuota, pero no incluye comisiones ni seguros.
- TAE — Incluye el TIN, las comisiones y el coste de algunos productos obligatorios. Es la mejor referencia para comparar dos ofertas.
- Vinculaciones — Nómina, seguros de vida y hogar, tarjetas o planes de pensiones que el banco te pide para rebajar el tipo.
- Comisiones — Apertura, amortización anticipada total o parcial y cambio de tipo.
- Plazo y tipo — Fija, variable o mixta: la misma cuota puede esconder un riesgo muy distinto.
Las vinculaciones: el coste que no se ve
Muchas hipotecas anuncian un tipo muy bajo “bonificado”. Para conseguirlo tienes que contratar productos que también cuestan dinero cada año. La pregunta correcta no es cuánto baja el tipo, sino si el ahorro en intereses supera lo que pagas por esos productos.
Siguiendo el ejemplo anterior: bajar del 3,20 % al 2,60 % ahorra unos 670 € al año en cuota. Si los seguros y productos exigidos cuestan 700 € al año, la bonificación te sale cara.
Recuerda además que la Ley 5/2019 prohíbe la venta vinculada: si el banco te exige un seguro, tiene que aceptar una póliza de otra aseguradora con coberturas equivalentes, sin cobrarte por analizarla y sin empeorar las condiciones del préstamo.
La FEIN: tu herramienta para comparar
Cuando el banco aprueba tu operación, te entrega la FEIN (Ficha Europea de Información Normalizada). Es una oferta vinculante y tiene un formato igual en todas las entidades, pensado precisamente para que puedas comparar.
La ley obliga a que pasen al menos 10 días naturales entre la entrega de la FEIN y la firma ante notario. Úsalos: es el momento de poner las ofertas una al lado de la otra y negociar.
- Importe total adeudado — Lo que acabarás devolviendo al banco. Es la cifra que mejor resume el coste real.
- Productos vinculados — Qué tienes que contratar, durante cuánto tiempo y qué pasa si los cancelas.
- Comisiones — Sobre todo por amortizar antes de tiempo o cambiar de tipo.
Comparar sí, pero sin multiplicar solicitudes
Comparar bien no significa ir banco por banco entregando tu documentación. Cada solicitud lleva tiempo, y repetir el mismo expediente en muchas oficinas no mejora tu perfil. Lo eficaz es preparar un expediente sólido una sola vez y presentarlo a las entidades que encajan con tu caso.
La ventaja de Duplo Capital
En Duplo Capital preparamos tu expediente una sola vez y lo presentamos a varias entidades a la vez. Comparamos las ofertas por su coste real —TAE, vinculaciones y comisiones— y negociamos por ti hasta la firma. Tú solo eliges la mejor.
Preguntas frecuentes sobre cómo comparar hipotecas
Por TAE, porque incluye el interés, las comisiones y el coste de ciertos productos obligatorios. Aun así, revisa siempre en la FEIN el importe total adeudado y el coste real de las vinculaciones.
Lo ideal es tener al menos tres ofertas comparables para la misma operación. Así puedes ver qué es normal en el mercado y tienes argumentos para negociar.
Las consultas de los bancos quedan registradas, y multiplicar solicitudes sin orden puede dar una imagen de urgencia. Es mejor presentar un expediente completo y bien preparado a las entidades que encajan con tu perfil.
Solo si el ahorro en intereses supera el coste de los productos que te exigen. Pide al banco la cuota con y sin bonificación y suma lo que pagarás cada año en seguros, tarjetas u otros productos.
Sí. Si el banco te exige un seguro, debe aceptar una póliza de otra aseguradora con coberturas equivalentes, sin cobrarte por analizarla y sin empeorar las condiciones del préstamo (artículo 17 de la Ley 5/2019).
Al menos 10 días naturales entre la entrega de la FEIN y la firma ante notario. La FEIN es una oferta vinculante: durante ese plazo el banco no puede cambiar las condiciones.
¿Quieres saber cuál es la mejor hipoteca para tu caso?
Te ayudamos a comparar las ofertas de varios bancos y te damos una respuesta en menos de 48 horas.
SOLICITAR MI ESTUDIO GRATUITO