La plupart des acheteurs signent leur prêt immobilier avec la banque où ils ont déjà leur compte. C'est pratique, mais rarement le moins cher. Entre deux offres pour le même logement, l'écart peut atteindre des dizaines d'euros par mois et des milliers d'euros sur la durée du prêt. Nous vous expliquons pourquoi il faut comparer, ce qui compte vraiment et comment le faire sans perdre des semaines.
Le marché du crédit immobilier a changé en 2026
L'Euribor à 12 mois a clôturé septembre 2026 à 3,247 %, contre 2,954 % en août, selon la Banque d'Espagne. Le taux moyen des nouveaux prêts immobiliers s'est établi à 3,08 % en août, son plus haut niveau depuis janvier 2025 (INE, l'institut national de la statistique espagnol).
La Banque d'Espagne a par ailleurs constaté que les banques ont durci certains critères d'octroi en 2026. Dans un tel marché, l'écart entre la meilleure et la moins bonne offre se creuse, et comparer n'est plus un détail : c'est la décision la plus rentable de tout l'achat.
Combien vous pouvez économiser en comparant
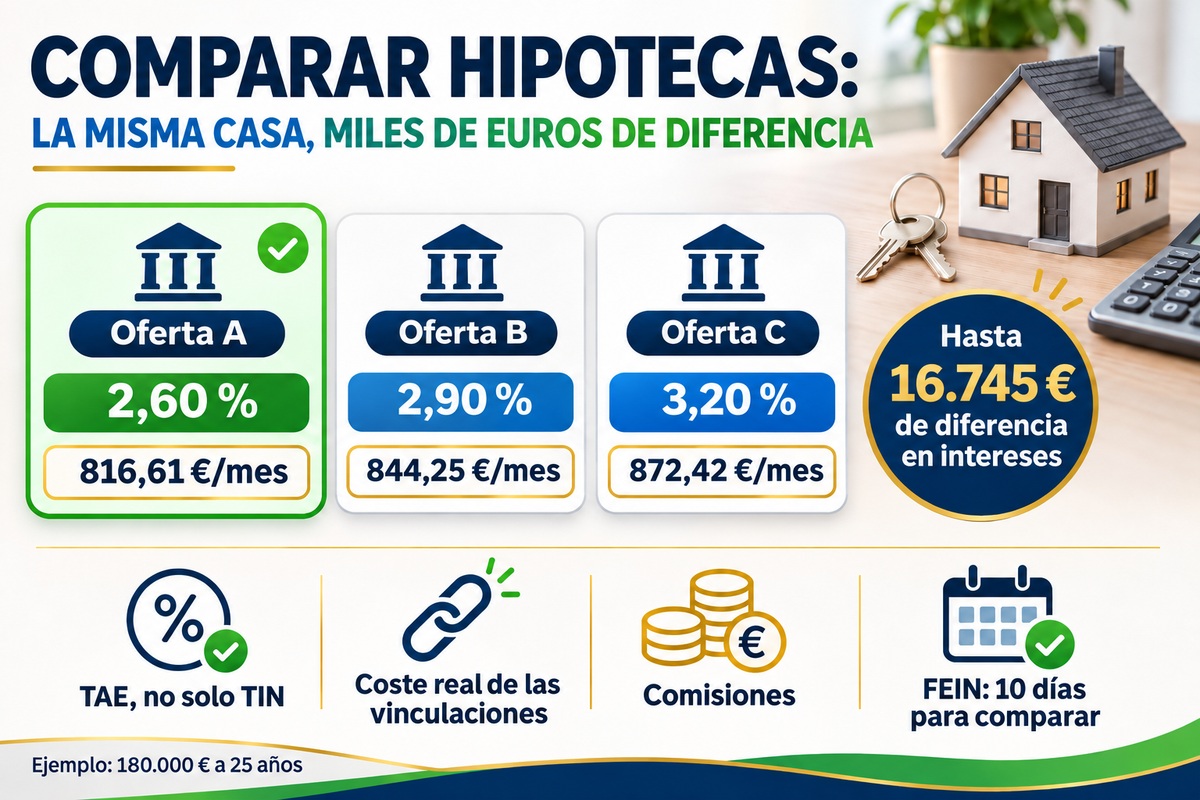
Un exemple simple avec un prêt de 180 000 € sur 25 ans, un montant proche du prêt immobilier moyen en Espagne :
| Taux d'intérêt | Mensualité | Intérêts totaux |
|---|---|---|
| 2,60 % | 816,61 € | 64 982 € |
| 2,90 % | 844,25 € | 73 274 € |
| 3,20 % | 872,42 € | 81 727 € |
Exemple indicatif, amortissement à mensualités constantes, hors frais et assurances.
Entre la première et la dernière offre, l'écart est de 55,82 € par mois et de 16 745 € d'intérêts sur la durée du prêt. Simplement en choisissant la bonne banque.
L'erreur la plus fréquente : ne comparer que le taux
Le taux affiché dans la publicité n'est presque jamais celui que vous paierez. Pour comparer vraiment, il faut regarder plusieurs éléments à la fois :
- TIN — Le taux nominal du prêt. Il sert à calculer la mensualité, mais n'inclut ni les frais ni les assurances.
- TAE — L'équivalent espagnol du TAEG : il inclut le TIN, les frais et le coût de certains produits obligatoires. C'est la meilleure référence pour comparer deux offres.
- Produits liés — Domiciliation des revenus, assurances décès-invalidité et habitation, cartes ou plans d'épargne retraite que la banque exige en échange d'un taux plus bas.
- Frais — Frais de dossier, de remboursement anticipé total ou partiel et de changement de type de taux.
- Durée et type de taux — Fixe, variable ou mixte : une même mensualité peut cacher un risque très différent.
Les produits liés : le coût qu'on ne voit pas
Beaucoup de prêts affichent un taux très bas « bonifié ». Pour l'obtenir, vous devez souscrire des produits qui coûtent eux aussi de l'argent chaque année. La bonne question n'est pas de combien baisse le taux, mais si l'économie d'intérêts dépasse ce que vous payez pour ces produits.
Dans l'exemple ci-dessus : passer de 3,20 % à 2,60 % fait économiser environ 670 € par an de mensualités. Si les assurances et produits exigés coûtent 700 € par an, la bonification vous coûte plus qu'elle ne rapporte.
Rappelez-vous aussi que la loi espagnole 5/2019 interdit la vente liée : si la banque exige une assurance, elle doit accepter le contrat d'un autre assureur offrant des garanties équivalentes, sans vous facturer son analyse et sans dégrader les conditions du prêt.
La FEIN : votre outil pour comparer
Lorsque la banque accepte votre dossier, elle vous remet la FEIN (Fiche européenne d'information standardisée). C'est une offre ferme, au même format dans toutes les banques, conçue précisément pour que vous puissiez comparer.
La loi impose au moins 10 jours calendaires entre la remise de la FEIN et la signature chez le notaire. Profitez-en : c'est le moment de mettre les offres côte à côte et de négocier.
- Montant total dû — Ce que vous rembourserez au total à la banque. C'est le chiffre qui résume le mieux le coût réel.
- Produits liés — Ce que vous devez souscrire, pour combien de temps, et ce qui se passe si vous les résiliez.
- Frais — Surtout pour un remboursement anticipé ou un changement de type de taux.
Comparer, oui, mais sans multiplier les demandes
Bien comparer ne veut pas dire faire le tour des banques en déposant votre dossier partout. Chaque demande prend du temps, et répéter le même dossier dans de nombreuses agences n'améliore pas votre profil. Le plus efficace est de préparer un dossier solide une seule fois et de le présenter aux banques qui correspondent à votre situation.
Pourquoi passer par Duplo Capital
Chez Duplo Capital, nous préparons votre dossier une seule fois et le présentons à plusieurs banques en même temps. Nous comparons les offres selon leur coût réel — TAE, produits liés et frais — et négocions pour vous jusqu'à la signature. Il ne vous reste qu'à choisir la meilleure.
Questions fréquentes sur la comparaison des prêts immobiliers
Le TAE, car il inclut les intérêts, les frais et le coût de certains produits obligatoires. Vérifiez quand même toujours dans la FEIN le montant total dû et le coût réel des produits liés.
L'idéal est d'avoir au moins trois offres comparables pour la même opération. Vous voyez ainsi ce qui est normal sur le marché et vous avez des arguments pour négocier.
Les consultations des banques sont enregistrées, et multiplier les demandes sans méthode peut donner une impression d'urgence. Mieux vaut présenter un dossier complet et bien préparé aux banques qui correspondent à votre profil.
Seulement si l'économie d'intérêts dépasse le coût des produits exigés. Demandez à la banque la mensualité avec et sans bonification, et additionnez ce que vous paierez chaque année en assurances, cartes ou autres produits.
Oui. Si la banque exige une assurance, elle doit accepter le contrat d'un autre assureur offrant des garanties équivalentes, sans vous facturer son analyse et sans dégrader les conditions du prêt (article 17 de la loi espagnole 5/2019).
Au moins 10 jours calendaires entre la remise de la FEIN et la signature chez le notaire. La FEIN est une offre ferme : pendant ce délai, la banque ne peut pas modifier les conditions.
Vous voulez savoir quel prêt immobilier est le meilleur pour vous ?
Nous vous aidons à comparer les offres de plusieurs banques et vous répondons en moins de 48 heures.
DEMANDER MON ÉTUDE GRATUITE