Ser autónomo no te cierra la puerta de la hipoteca. Los productos son los mismos que para un asalariado: fija, variable o mixta, con los mismos tipos. Lo que cambia es cuánto tienes que demostrar. Y casi todo se decide en un documento: tu declaración de la renta.
¿Puede un autónomo conseguir una hipoteca?
Sí. No existe una «hipoteca para autónomos» como producto aparte: los bancos ofrecen las mismas hipotecas, pero analizan tu expediente con más detalle porque tus ingresos no llegan en una nómina fija.
La Ley 5/2019 obliga al banco a evaluar tu solvencia antes de concederte el préstamo, teniendo en cuenta, entre otros factores, tu situación de empleo y tus ingresos presentes y previsibles (artículo 11). Para un asalariado, eso es un contrato y unas nóminas. Para un autónomo, son tus impuestos.
Cómo calcula el banco tus ingresos
Este es el punto que más sorprende a los autónomos:
- No cuenta tu facturación. El banco parte del rendimiento neto que declaras en el IRPF, es decir, lo que queda después de restar tus gastos deducibles.
- Hace una media. Lo habitual es tomar los dos últimos ejercicios declarados. Si tus ingresos suben, juega a tu favor; si bajan, el banco se fija en el año más flojo.
- Aplica la regla del 30-35 %. El Banco de España recuerda que las entidades suelen estimar que la suma de tus cuotas (hipoteca y otros préstamos) no debería superar el 30-35 % de tus ingresos netos. Es un criterio de riesgo de los bancos, no una ley.
Consecuencia directa: cada gasto que deduces reduce tus impuestos, pero también los ingresos que el banco tiene en cuenta.
Ejemplo: misma actividad, distinta hipoteca
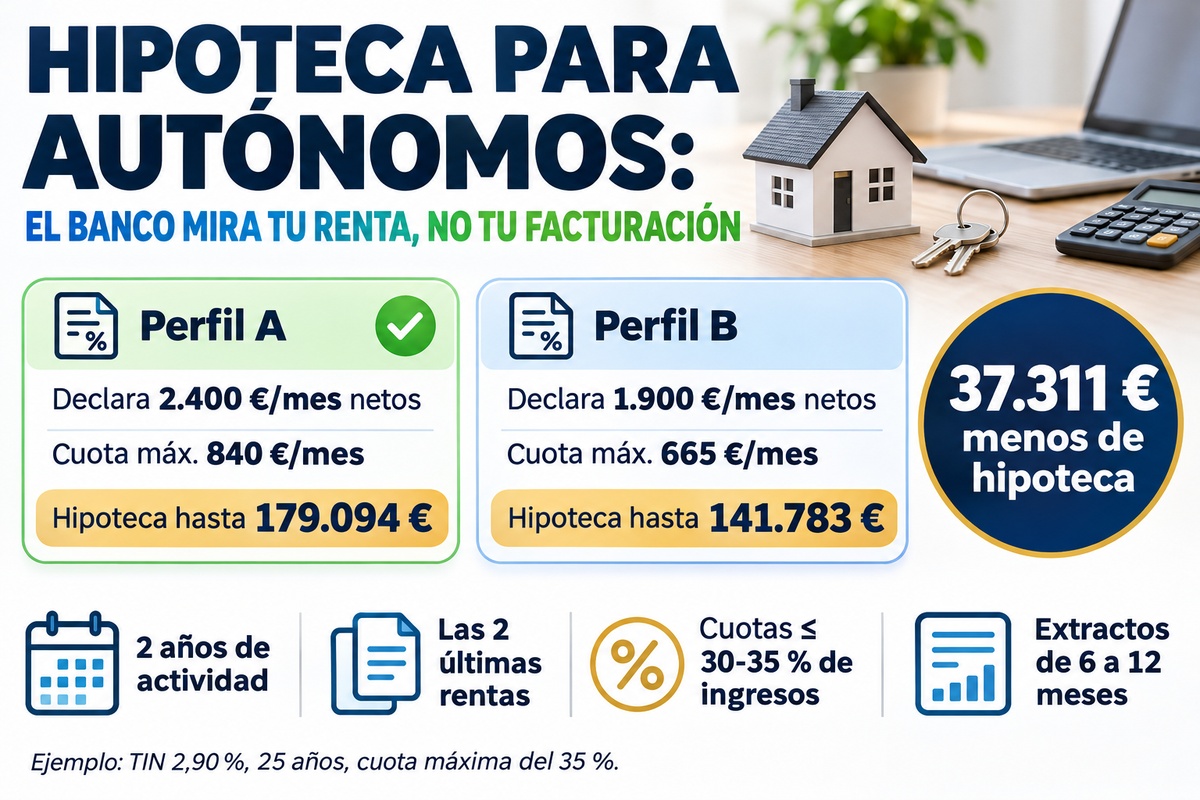
Dos autónomos con una actividad parecida. El primero declara unos ingresos netos de 2.400 € al mes; el segundo ha deducido más gastos y declara 1.900 € al mes. Con una cuota máxima del 35 %, un TIN del 2,90 % y un plazo de 25 años, esto es lo que podría prestarles el banco:
| Concepto | Perfil A | Perfil B |
|---|---|---|
| Ingresos netos mensuales declarados | 2.400 € | 1.900 € |
| Cuota máxima (35 %) | 840 €/mes | 665 €/mes |
| Hipoteca máxima aproximada | 179.094 € | 141.783 € |
Diferencia: unos 37.311 € menos de hipoteca para el perfil B, solo por cómo se reflejan sus ingresos en la renta. Y si el perfil A pagara además 150 € al mes por un préstamo de coche, su hipoteca máxima bajaría a unos 147.113 €.
Ejemplo ilustrativo con ingresos ficticios: TIN del 2,90 %, 25 años, cuota máxima del 35 % y sin otras deudas salvo cuando se indica. Cada banco aplica sus propios criterios de cálculo.
Antigüedad: la barrera de los dos años
La mayoría de los bancos pide al menos dos años de actividad como autónomo, acreditados con la vida laboral y con dos declaraciones de la renta completas. La razón es sencilla: con dos ejercicios, el banco puede ver una tendencia.
Con menos antigüedad no es imposible, pero sí más difícil. Ayudan una facturación creciente, unas cuentas ordenadas, un buen nivel de ahorro o un cotitular con nómina. Y cuanta más antigüedad tengas, con rentas estables o al alza, más se parece tu perfil al de un asalariado para el banco.
La documentación que te pedirán
Llegar con el expediente completo desde el primer día da una imagen de seriedad y ahorra semanas:
- DNI o NIE de todos los titulares.
- Informe de vida laboral, que acredita tu antigüedad en el RETA.
- Declaraciones de la renta (IRPF) de los dos últimos ejercicios.
- Modelos trimestrales del año en curso: el 130 (pagos fraccionados del IRPF) y el 303 (IVA).
- Certificados de estar al corriente con Hacienda y con la Seguridad Social.
- Extractos bancarios de los últimos 6 a 12 meses, de tus cuentas personales y de las del negocio.
- Contratos con clientes recurrentes o una breve memoria de tu actividad, si los tienes.
- Recibos de otros préstamos en curso.
El banco consultará además la CIRBE del Banco de España y los ficheros de morosidad.
Los errores que más frenan una hipoteca de autónomo
- Pedirla justo después de una renta muy optimizada. Si este año has deducido mucho, el banco verá unos ingresos más bajos.
- Mezclar gastos personales y del negocio en la misma cuenta: los extractos se vuelven difíciles de leer.
- Datos que no cuadran entre la renta, los trimestrales y los extractos.
- Deudas pequeñas que se acumulan: tarjetas revolving, préstamos al consumo, aplazamientos con Hacienda.
- Entregar la documentación a trozos, incompleta o con fechas antiguas.
- Pedir en un solo banco. Cada entidad tiene su propio apetito por el perfil autónomo, y la diferencia entre una y otra puede ser grande.
Cómo mejorar tus opciones
- Planifica con antelación. Si piensas comprar en uno o dos años, coméntalo con tu asesor fiscal: las deducciones tienen un efecto sobre lo que verá el banco.
- Aporta más ahorro. Cuanto menor sea el importe que pides, más fácil es encajar en el 30-35 %.
- Valora un cotitular asalariado. Sus ingresos estables refuerzan la operación; eso sí, ambos respondéis de toda la deuda.
- Reduce deudas antes de solicitar. Cada cuota que eliminas libera capacidad para la hipoteca. Si quieres más ideas, aquí tienes cómo mejorar tu perfil bancario.
- Revisa si cumples los requisitos del Aval ICO, que puede ayudarte a financiar más del 80 % en tu primera vivienda.
- Compara varias entidades. Lo explicamos en nuestro artículo sobre comparar hipotecas.
La ventaja de Duplo Capital
Un autónomo bien preparado no tiene por qué conformarse con la primera respuesta de su banco.
Preguntas frecuentes sobre la hipoteca para autónomos
Lo habitual es que el banco pida dos ejercicios completos declarados. Con menos antigüedad es posible en algunos casos, sobre todo si tu facturación crece, tienes buen nivel de ahorro o compras con un cotitular asalariado.
Lo que declaras. Parte del rendimiento neto de tu actividad en el IRPF, normalmente con la media de los dos últimos años, y no de lo que facturas.
Como referencia, la suma de tus cuotas, hipoteca incluida, no debería superar el 30-35 % de tus ingresos netos. Es un criterio de los bancos, no una norma legal, y cada entidad lo aplica a su manera.
Lo habitual es financiar hasta el 80 % del valor de la vivienda, pero algunas entidades van más allá con perfiles sólidos, y el Aval ICO puede ayudarte si cumples sus requisitos. Depende de tus ingresos y de la solidez de tu actividad.
Sí: sus ingresos estables refuerzan la solvencia del expediente. A cambio, los dos titulares responden de toda la deuda, no solo de la mitad.
Vida laboral, las dos últimas rentas, los modelos 130 y 303 del año en curso, certificados de estar al corriente con Hacienda y la Seguridad Social, y extractos bancarios de 6 a 12 meses. Cuanto más completo y ordenado esté, mejor.
¿Quieres saber qué hipoteca puedes conseguir?
Solicita tu análisis gratuito y te lo decimos en menos de 48 horas.
SOLICITAR MI ESTUDIO GRATUITO