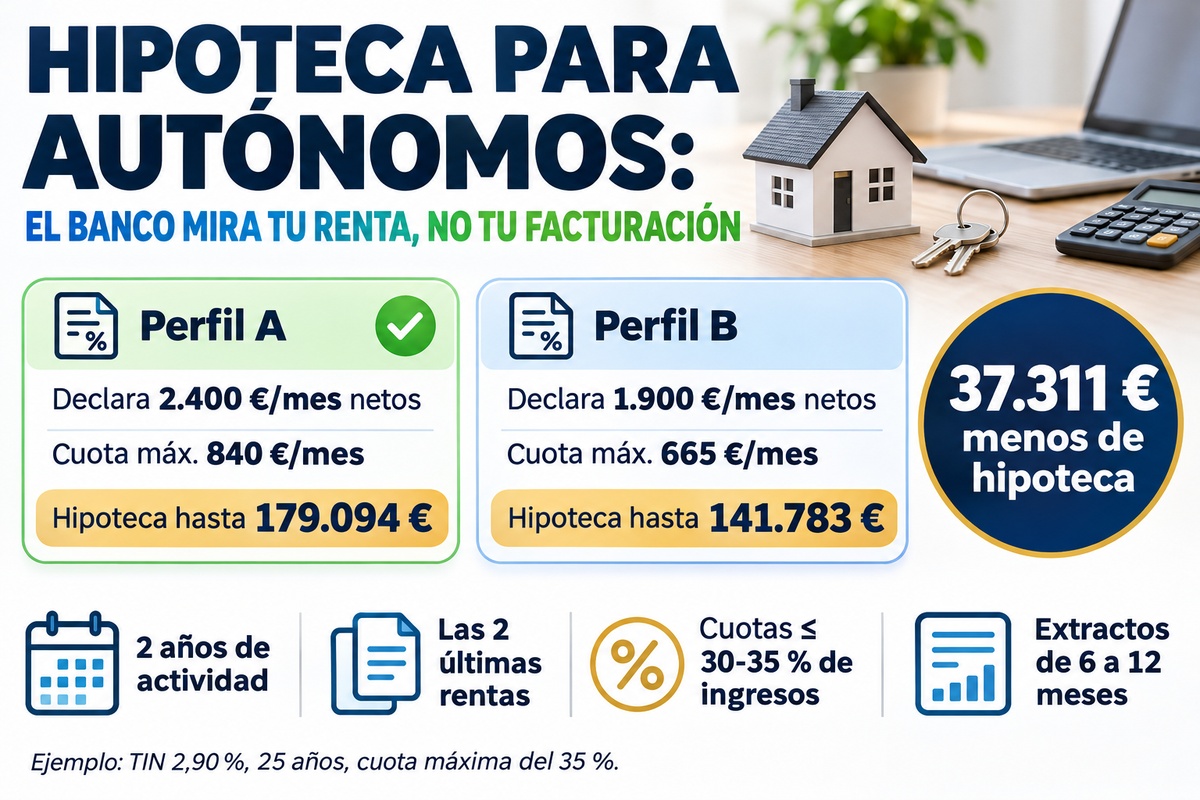
Être travailleur indépendant (autónomo) ne vous ferme pas la porte du prêt immobilier. Les produits sont les mêmes que pour un salarié : taux fixe, variable ou mixte, aux mêmes taux. Ce qui change, c'est tout ce que vous devez prouver. Et presque tout se joue sur un document : votre déclaration de revenus.
Un travailleur indépendant peut-il obtenir un prêt immobilier ?
Oui. Il n'existe pas de « prêt immobilier pour travailleurs indépendants » à part : les banques proposent les mêmes prêts, mais elles examinent votre dossier plus en détail, car vos revenus n'arrivent pas sous la forme d'un salaire fixe.
La loi espagnole 5/2019 oblige la banque à évaluer votre solvabilité avant de vous accorder le prêt, en tenant compte, entre autres, de votre situation professionnelle et de vos revenus actuels et prévisibles (article 11). Pour un salarié, cela veut dire un contrat et des fiches de paie. Pour un travailleur indépendant, ce sont vos impôts.
Comment la banque calcule vos revenus
C'est le point qui surprend le plus les travailleurs indépendants :
- Elle ne retient pas votre chiffre d'affaires. La banque part du revenu net que vous déclarez à l'impôt sur le revenu (IRPF), c'est-à-dire ce qui reste après déduction de vos charges déductibles.
- Elle fait une moyenne. En général, elle prend les deux derniers exercices déclarés. Si vos revenus augmentent, cela joue en votre faveur ; s'ils baissent, la banque retient l'année la plus faible.
- Elle applique la règle des 30-35 %. La Banque d'Espagne rappelle que les banques estiment en général que la somme de vos mensualités (prêt immobilier et autres crédits) ne devrait pas dépasser 30-35 % de vos revenus nets. C'est un critère de risque des banques, pas une loi.
Conséquence directe : chaque charge que vous déduisez réduit vos impôts, mais aussi les revenus que la banque prend en compte.
Exemple : même activité, prêt différent
Deux travailleurs indépendants ont une activité comparable. Le premier déclare un revenu net de 2 400 € par mois ; le second a déduit davantage de charges et déclare 1 900 € par mois. Avec une mensualité maximale de 35 %, un taux nominal (TIN) de 2,90 % et une durée de 25 ans, voici ce que la banque pourrait leur prêter :
| Poste | Profil A | Profil B |
|---|---|---|
| Revenu net mensuel déclaré | 2 400 € | 1 900 € |
| Mensualité maximale (35 %) | 840 €/mois | 665 €/mois |
| Prêt maximal approximatif | 179 094 € | 141 783 € |
Écart : environ 37 311 € de prêt en moins pour le profil B, uniquement à cause de la façon dont ses revenus apparaissent dans sa déclaration. Et si le profil A remboursait en plus 150 € par mois pour un crédit auto, son prêt maximal descendrait à environ 147 113 €.
Exemple illustratif avec des revenus fictifs : taux nominal (TIN) de 2,90 %, 25 ans, mensualité maximale de 35 % et aucune autre dette sauf indication contraire. Chaque banque applique ses propres critères de calcul.
L'ancienneté : le cap des deux ans
La plupart des banques demandent au moins deux ans d'activité en tant que travailleur indépendant, justifiés par le relevé de carrière (vida laboral) et deux déclarations de revenus complètes. La raison est simple : avec deux exercices, la banque peut voir une tendance.
Avec moins d'ancienneté, ce n'est pas impossible, mais c'est plus difficile. Un chiffre d'affaires en hausse, des comptes bien tenus, une bonne épargne ou un co-emprunteur salarié sont des atouts. Et plus votre ancienneté est grande, avec des revenus stables ou en hausse, plus votre profil ressemble à celui d'un salarié aux yeux de la banque.
Les documents qu'on vous demandera
Arriver avec un dossier complet dès le premier jour donne une image de sérieux et fait gagner des semaines :
- DNI ou NIE de tous les emprunteurs.
- Relevé de carrière (vida laboral), qui justifie votre ancienneté au régime des travailleurs indépendants (RETA).
- Déclarations de revenus (IRPF) des deux derniers exercices.
- Déclarations trimestrielles de l'année en cours : acomptes d'impôt sur le revenu (modelo 130) et TVA (modelo 303).
- Attestations de régularité auprès de l'administration fiscale (Hacienda) et de la Sécurité sociale.
- Relevés bancaires des 6 à 12 derniers mois, de vos comptes personnels et professionnels.
- Contrats avec des clients réguliers ou une courte présentation de votre activité, si vous en avez.
- Échéanciers des autres crédits en cours.
La banque consultera aussi le fichier des risques de la Banque d'Espagne (CIRBE) et les fichiers d'incidents de paiement.
Les erreurs qui freinent le plus un prêt de travailleur indépendant
- Faire la demande juste après une déclaration très optimisée. Si vous avez beaucoup déduit cette année, la banque verra des revenus plus bas.
- Mélanger dépenses personnelles et professionnelles sur le même compte : les relevés deviennent difficiles à lire.
- Des chiffres qui ne concordent pas entre la déclaration de revenus, les déclarations trimestrielles et les relevés.
- De petites dettes qui s'accumulent : cartes renouvelables, crédits à la consommation, échelonnements auprès du fisc.
- Remettre les documents au compte-gouttes, incomplets ou périmés.
- Ne demander qu'à une seule banque. Chaque établissement a son propre appétit pour les profils de travailleurs indépendants, et l'écart entre deux banques peut être important.
Comment améliorer vos chances
- Anticipez. Si vous pensez acheter d'ici un ou deux ans, parlez-en à votre conseiller fiscal : les déductions ont un effet sur ce que verra la banque.
- Apportez plus d'épargne. Plus le montant demandé est faible, plus il est facile de rester dans les 30-35 %.
- Envisagez un co-emprunteur salarié. Ses revenus stables renforcent le dossier ; en revanche, vous répondez tous les deux de la totalité de la dette.
- Réduisez vos dettes avant de faire la demande. Chaque mensualité supprimée libère de la capacité pour le prêt immobilier. Pour aller plus loin, voici comment soigner votre profil bancaire.
- Vérifiez si vous remplissez les conditions de l'Aval ICO, qui peut vous aider à financer plus de 80 % de votre résidence principale.
- Comparez plusieurs banques. Nous l'expliquons dans notre article sur la comparaison des prêts immobiliers.
L'avantage Duplo Capital
Un travailleur indépendant bien préparé n'a pas à se contenter de la première réponse de sa banque.
Questions fréquentes sur le prêt immobilier pour travailleur indépendant
En général, la banque demande deux exercices complets déclarés. Avec moins d'ancienneté, c'est possible dans certains cas, surtout si votre chiffre d'affaires progresse, si vous avez une bonne épargne ou si vous achetez avec un co-emprunteur salarié.
Ce que vous déclarez. Elle part du revenu net de votre activité déclaré à l'impôt sur le revenu (IRPF), en général la moyenne des deux dernières années, et non de ce que vous facturez.
À titre indicatif, la somme de vos mensualités, prêt immobilier compris, ne devrait pas dépasser 30-35 % de vos revenus nets. C'est un critère des banques, pas une règle légale, et chaque établissement l'applique à sa manière.
En général, le financement va jusqu'à 80 % de la valeur du bien, mais certaines banques vont plus loin pour les profils solides, et l'Aval ICO peut vous aider si vous remplissez ses conditions. Tout dépend de vos revenus et de la solidité de votre activité.
Oui : ses revenus stables renforcent la solvabilité du dossier. En contrepartie, les deux emprunteurs répondent de la totalité de la dette, pas seulement de la moitié.
Le relevé de carrière (vida laboral), les deux dernières déclarations de revenus, les modelos 130 et 303 de l'année en cours, les attestations de régularité auprès du fisc et de la Sécurité sociale, et 6 à 12 mois de relevés bancaires. Plus le dossier est complet et ordonné, mieux c'est.
Vous voulez savoir quel prêt vous pouvez obtenir ?
Analyse gratuite et sans engagement. Réponse sous 48 heures.
DEMANDER MON ÉTUDE GRATUITE