Это первый вопрос почти каждого покупателя. Ответ зависит не только от зарплаты, а от трёх показателей: сколько вы зарабатываете, сколько уже должны и сколько накопили. Зная их, расчёт банка довольно предсказуем.
Правило, которое применяют банки
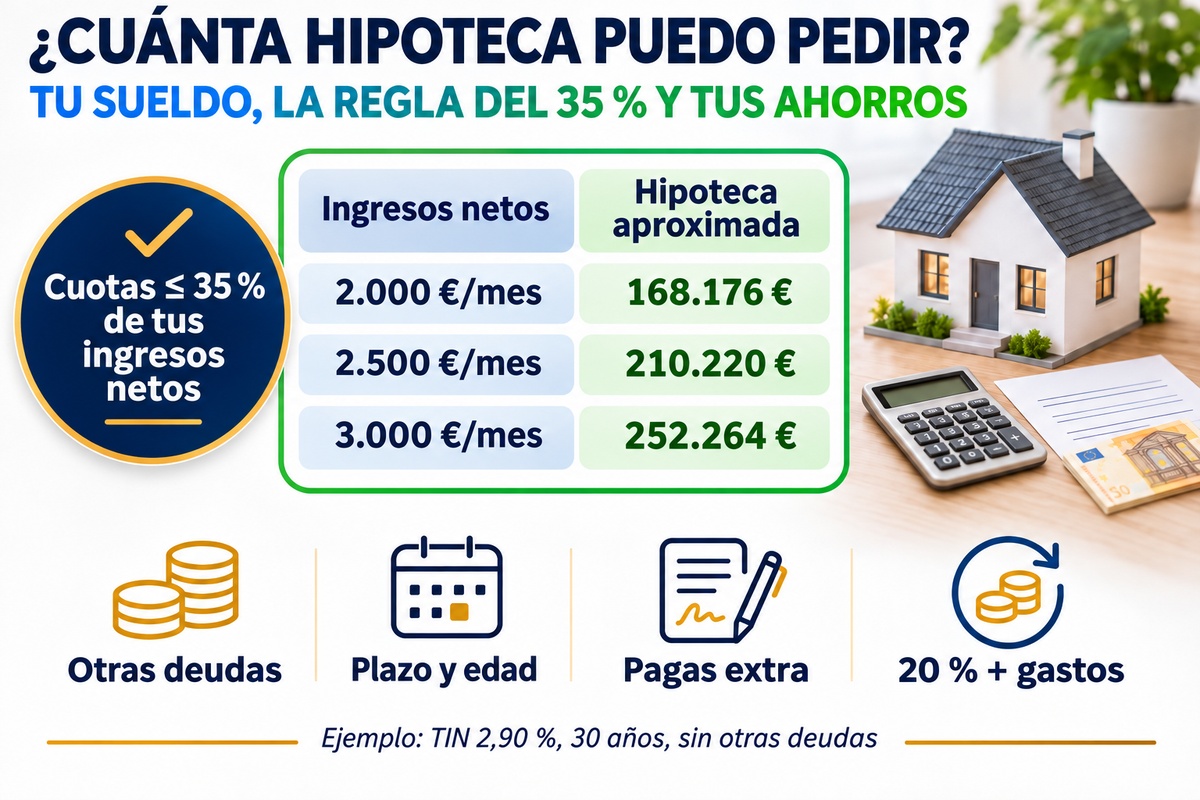
Банк Испании напоминает, что кредитные организации обычно считают, что сумма ваших платежей, включая ипотеку, не должна превышать 30-35 % чистого дохода. Это не закон, а критерий риска, и каждый банк применяет его по-своему.
Исходя из этого максимального платежа, сумма кредита зависит от процентной ставки и срока. Есть и второе ограничение: обычно банк финансирует не более 80 % цены или оценочной стоимости (tasación) — в зависимости от того, что меньше.
Таблица: сколько вам могут одобрить в зависимости от дохода
| Чистый ежемесячный доход семьи | Максимальный платёж (35 %) | Примерная ипотека (30 лет) | Примерная цена жилья | Необходимые сбережения (примерно) |
|---|---|---|---|---|
| Чистый ежемесячный доход семьи1 500 € | Максимальный платёж (35 %)525 € | Примерная ипотека (30 лет)126 132 € | Примерная цена жилья157 665 € | Необходимые сбережения (примерно)47 300 € |
| Чистый ежемесячный доход семьи2 000 € | Максимальный платёж (35 %)700 € | Примерная ипотека (30 лет)168 176 € | Примерная цена жилья210 220 € | Необходимые сбережения (примерно)63 066 € |
| Чистый ежемесячный доход семьи2 500 € | Максимальный платёж (35 %)875 € | Примерная ипотека (30 лет)210 220 € | Примерная цена жилья262 775 € | Необходимые сбережения (примерно)78 833 € |
| Чистый ежемесячный доход семьи3 000 € | Максимальный платёж (35 %)1 050 € | Примерная ипотека (30 лет)252 264 € | Примерная цена жилья315 330 € | Необходимые сбережения (примерно)94 599 € |
| Чистый ежемесячный доход семьи3 500 € | Максимальный платёж (35 %)1 225 € | Примерная ипотека (30 лет)294 308 € | Примерная цена жилья367 886 € | Необходимые сбережения (примерно)110 366 € |
| Чистый ежемесячный доход семьи4 000 € | Максимальный платёж (35 %)1 400 € | Примерная ипотека (30 лет)336 353 € | Примерная цена жилья420 441 € | Необходимые сбережения (примерно)126 132 € |
Иллюстративный расчёт: номинальная ставка (TIN) 2,90 %, 30 лет, максимальный платёж 35 %, других долгов нет. Цена жилья рассчитана при финансировании 80 %. Необходимые сбережения включают 20 % первоначального взноса и около 10 % расходов на покупку; в зависимости от региона сумма может быть больше или меньше. Каждый банк применяет собственные критерии.
Что меняет результат
- Другие долги. Каждый платёж, который вы уже вносите, вычитается из максимального. При доходе 2 500 € нетто и автокредите 200 € в месяц доступный платёж снижается с 875 € до 675 €, а максимальная ипотека — примерно с 210 220 € до 162 170 €.
- Процентная ставка. При доходе 2 500 € нетто переход с номинальной ставки 2,90 % на 3,90 % снижает максимальную ипотеку примерно до 185 512 € — на 24 709 € меньше.
- Срок. Чем больше лет, тем ниже платёж и выше возможности, но и тем больше процентов. Многие банки ограничивают возраст на момент полного погашения — обычно 75–80 лет.
- Дополнительные выплаты (pagas extra). Если вы получаете 14 выплат в год, банк обычно распределяет их на 12 месяцев: 1 800 € × 14 / 12 = 2 100 € в месяц.
- Два заёмщика. Доходы обоих складываются — и долги тоже.
- Тип трудового договора. Бессрочный договор со стажем весит больше, чем другие профили. Подробнее — в наших статьях об ипотеке для самозанятых и об ипотеке при срочном трудовом договоре.
Второе ограничение: ваши сбережения
Даже если доход позволяет больше, банк обычно финансирует до 80 %. Остальное, а также налоги и расходы на покупку, оплачивается из ваших сбережений: ориентировочно около 30 % цены. Подробности по регионам — в нашей статье о том, сколько денег нужно для покупки. Если вы соответствуете требованиям, Aval ICO может помочь профинансировать большую часть стоимости первого жилья.
Как рассчитать свою сумму за три шага
- Сложите свой чистый ежемесячный доход и доход созаёмщика, если он есть.
- Умножьте на 0,35 и вычтите платежи по уже имеющимся кредитам.
- Исходя из этого платежа, рассчитайте сумму в нашем симуляторе или запросите анализ, чтобы узнать, что банк действительно одобрит.
Преимущество Duplo Capital
Таблица даёт общее представление. Анализ вашего случая даёт сумму, с которой можно искать жильё.
Часто задаваемые вопросы о том, какую ипотеку можно получить
При максимальном платеже 35 % (700 €), номинальной ставке 2,90 % и сроке 30 лет — около 168 000 €, если нет других долгов. Для жилья примерно за 210 000 € вам понадобится ещё около 63 000 € сбережений.
Нет. Это критерий риска банков: Банк Испании напоминает, что они обычно устанавливают его на уровне 30-35 % чистого дохода с учётом других долгов.
Да. Обычно банк распределяет их на 12 месяцев.
Да: платёж снижается, а возможности растут, но вы заплатите больше процентов. Срок также зависит от вашего возраста.
Некоторые банки делают это при надёжном профиле, а Aval ICO может помочь с первым жильём, если вы соответствуете его требованиям.
Да, если он выступает созаёмщиком. Его доходы складываются с вашими, но и долги тоже, и вы оба отвечаете за всю ипотеку.
Хотите узнать, какую ипотеку вы можете получить?
Запросите бесплатный анализ, и мы дадим ответ менее чем за 48 часов.
ЗАПРОСИТЬ БЕСПЛАТНУЮ КОНСУЛЬТАЦИЮ