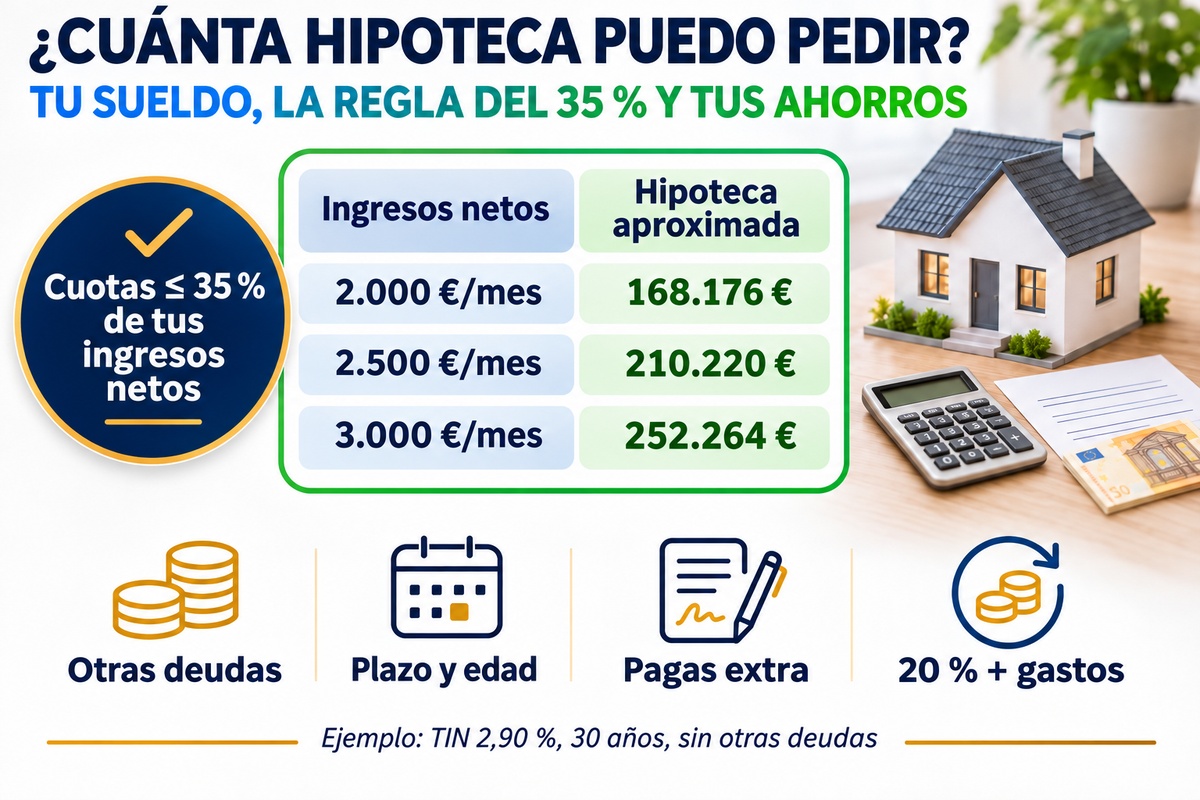
Es la primera pregunta de casi todos los compradores. La respuesta no depende solo de tu sueldo, sino de tres datos: cuánto ganas, cuánto debes ya y cuánto has ahorrado. Con ellos, el cálculo del banco es bastante previsible.
La regla que usan los bancos
El Banco de España recuerda que las entidades suelen estimar que la suma de tus cuotas, hipoteca incluida, no debería superar el 30-35 % de tus ingresos netos. No es una ley, sino un criterio de riesgo, y cada entidad lo aplica a su manera.
A partir de esa cuota máxima, el importe del préstamo depende del tipo de interés y del plazo. Y hay un segundo límite: lo habitual es que el banco financie como máximo el 80 % del precio o del valor de tasación, el menor de los dos.
Tabla: cuánto te pueden prestar según tus ingresos
| Ingresos netos mensuales del hogar | Cuota máxima (35 %) | Hipoteca aproximada (30 años) | Precio de vivienda aproximado | Ahorro aproximado necesario |
|---|---|---|---|---|
| Ingresos netos mensuales del hogar1.500 € | Cuota máxima (35 %)525 € | Hipoteca aproximada (30 años)126.132 € | Precio de vivienda aproximado157.665 € | Ahorro aproximado necesario47.300 € |
| Ingresos netos mensuales del hogar2.000 € | Cuota máxima (35 %)700 € | Hipoteca aproximada (30 años)168.176 € | Precio de vivienda aproximado210.220 € | Ahorro aproximado necesario63.066 € |
| Ingresos netos mensuales del hogar2.500 € | Cuota máxima (35 %)875 € | Hipoteca aproximada (30 años)210.220 € | Precio de vivienda aproximado262.775 € | Ahorro aproximado necesario78.833 € |
| Ingresos netos mensuales del hogar3.000 € | Cuota máxima (35 %)1.050 € | Hipoteca aproximada (30 años)252.264 € | Precio de vivienda aproximado315.330 € | Ahorro aproximado necesario94.599 € |
| Ingresos netos mensuales del hogar3.500 € | Cuota máxima (35 %)1.225 € | Hipoteca aproximada (30 años)294.308 € | Precio de vivienda aproximado367.886 € | Ahorro aproximado necesario110.366 € |
| Ingresos netos mensuales del hogar4.000 € | Cuota máxima (35 %)1.400 € | Hipoteca aproximada (30 años)336.353 € | Precio de vivienda aproximado420.441 € | Ahorro aproximado necesario126.132 € |
Cálculo ilustrativo: TIN del 2,90 %, 30 años, cuota máxima del 35 % y sin otras deudas. El precio de vivienda supone una financiación del 80 %. El ahorro necesario incluye el 20 % de entrada y alrededor de un 10 % de gastos de compra; según tu comunidad puede ser más o menos. Cada banco aplica sus propios criterios.
Lo que cambia el resultado
- Tus otras deudas. Cada cuota que ya pagas se resta de la cuota máxima. Con 2.500 € netos y un préstamo de coche de 200 € al mes, la cuota disponible baja de 875 € a 675 € y la hipoteca máxima, de unos 210.220 € a unos 162.170 €.
- El tipo de interés. Con 2.500 € netos, pasar de un TIN del 2,90 % a uno del 3,90 % reduce la hipoteca máxima a unos 185.512 €: 24.709 € menos.
- El plazo. A más años, cuota más baja y más capacidad, pero también más intereses. Muchos bancos limitan la edad al terminar de pagar, normalmente entre los 75 y los 80 años.
- Las pagas extra. Si cobras 14 pagas, el banco suele prorratearlas: 1.800 € × 14 / 12 = 2.100 € al mes.
- Dos titulares. Se suman los ingresos de ambos, y también sus deudas.
- El tipo de contrato. Un indefinido con antigüedad pesa más que otros perfiles. Lo explicamos en nuestras guías sobre hipotecas para autónomos y con contrato temporal.
El otro límite: tus ahorros
Aunque tus ingresos den para más, el banco suele financiar hasta el 80 %. El resto, más los impuestos y gastos de compra, sale de tus ahorros: como referencia, alrededor del 30 % del precio. El detalle por comunidad lo tienes en nuestro artículo sobre cuánto dinero necesitas para comprar. Si cumples sus requisitos, el Aval ICO puede ayudarte a financiar más en tu primera vivienda.
Cómo calcular tu cifra en tres pasos
- Suma tus ingresos netos mensuales, y los del cotitular si lo hay.
- Multiplica por 0,35 y resta las cuotas de los préstamos que ya pagas.
- Con esa cuota, calcula el importe con nuestro simulador, o pide un estudio para saber qué te aprobaría realmente el banco.
La ventaja de Duplo Capital
Una tabla te da una idea. Un estudio de tu caso te da una cifra con la que buscar vivienda.
Preguntas frecuentes sobre cuánta hipoteca puedes pedir
Con una cuota máxima del 35 % (700 €), un TIN del 2,90 % y 30 años, unos 168.000 €, sin otras deudas. Para una vivienda de unos 210.000 € necesitarías además alrededor de 63.000 € de ahorro.
No. Es un criterio de riesgo de los bancos: el Banco de España recuerda que las entidades suelen situarlo en el 30-35 % de los ingresos netos, contando también las demás deudas.
Sí. Normalmente el banco las prorratea en 12 meses.
Sí: la cuota baja y la capacidad sube, pero pagarás más intereses. El plazo también depende de tu edad.
Algunas entidades lo hacen con perfiles sólidos, y el Aval ICO puede ayudarte en tu primera vivienda si cumples sus requisitos.
Sí, si figura como cotitular. Sus ingresos se suman, pero también sus deudas, y ambos respondéis de toda la hipoteca.
¿Quieres saber qué hipoteca puedes conseguir?
Solicita tu análisis gratuito y te lo decimos en menos de 48 horas.
SOLICITAR MI ESTUDIO GRATUITO