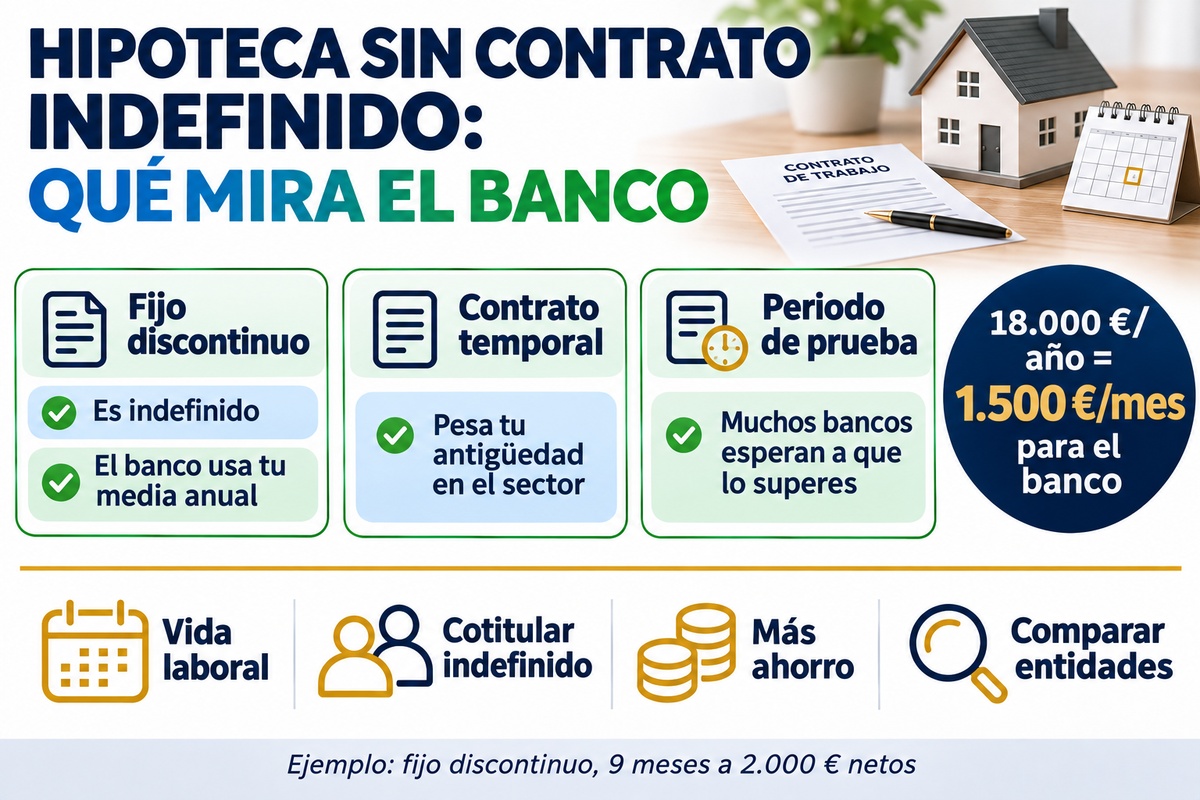
Un contrato indefinido facilita mucho la hipoteca, pero no es un requisito legal. Con un contrato temporal, un fijo discontinuo o recién llegado a una empresa también se puede conseguir. Eso sí, el banco te pedirá más pruebas de que tus ingresos van a seguir llegando.
Por qué el contrato importa tanto
Una hipoteca se devuelve en 25 o 30 años. Por eso el banco no se fija solo en cuánto ganas hoy, sino en la probabilidad de que lo sigas ganando. La Ley 5/2019 le obliga a evaluar tu solvencia teniendo en cuenta, entre otros factores, tu situación de empleo y tus ingresos presentes y previsibles. Un contrato indefinido con antigüedad es la señal más clara; los demás contratos necesitan apoyo.
Fijo discontinuo: es indefinido, pero el banco mira tus ingresos del año
El fijo discontinuo es un contrato por tiempo indefinido para trabajos de temporada o que se repiten de forma intermitente (artículo 16 del Estatuto de los Trabajadores). Para el banco es mejor dato que un contrato temporal, aunque no todas las entidades lo valoran igual. Lo que cambia es el cálculo: suele tomar tus ingresos de todo el año, no los de los meses en que trabajas.
Un ejemplo: trabajas 9 meses al año y cobras 2.000 € netos esos meses, es decir, 18.000 € al año o 1.500 € al mes de media. Con una cuota máxima del 35 % (525 €), un TIN del 2,90 % y 30 años, el banco podría prestarte unos 126.132 €. Si contara 2.000 € al mes, serían unos 168.176 €: 42.044 € de diferencia.
Ejemplo ilustrativo con cifras ficticias y sin otras deudas. Cada banco aplica sus propios criterios.
Para reforzar tu expediente, aporta tu vida laboral y las nóminas de varias temporadas: demuestran que tu trabajo se repite año tras año.
Contrato temporal: tu trayectoria pesa más que el contrato
Con un contrato temporal es más difícil, pero no imposible. Lo que más valoran los bancos:
- Tu antigüedad en el mismo sector, aunque hayas cambiado de empresa.
- Un cotitular con contrato indefinido, que aporta ingresos estables.
- Más ahorro, para pedir un porcentaje menor del precio.
- Un historial sin largos periodos sin trabajo, con contratos que se renuevan o se suceden.
- Un avalista, en algunos casos.
Periodo de prueba y cambio de trabajo reciente
Muchos bancos prefieren esperar a que hayas superado el periodo de prueba, y es habitual que pidan entre 6 y 12 meses de antigüedad en el puesto actual. Cada entidad tiene su criterio.
Si ya estás tramitando la hipoteca, piénsalo bien antes de cambiar de empleo: pasar a un contrato temporal o volver a un periodo de prueba puede frenar la operación. Si el cambio es a mejor, por ejemplo a un indefinido con más sueldo, comunícalo y aporta el nuevo contrato.
Cómo reforzar tu expediente
- Vida laboral completa, contratos y nóminas de los últimos años.
- Extractos bancarios que muestren ingresos regulares y capacidad de ahorro.
- Un cotitular o un avalista, si tu perfil lo necesita.
- Menos deudas: cada cuota que eliminas suma capacidad. Aquí tienes cómo mejorar tu perfil bancario.
- Varias entidades: no todas valoran igual estos contratos, así que conviene comparar.
- Un presupuesto realista: calcula primero cuánto puedes pedir con tu sueldo.
La ventaja de Duplo Capital
Con un contrato menos estable, elegir bien la entidad marca la diferencia.
Preguntas frecuentes sobre la hipoteca sin contrato indefinido
Sí, aunque es más difícil. Ayudan la antigüedad en el sector, un cotitular con contrato indefinido, más ahorro o un avalista.
Sí. Es un contrato por tiempo indefinido según el artículo 16 del Estatuto de los Trabajadores. El banco suele calcular tus ingresos con la media del año.
Algunas entidades lo aceptan, pero muchas prefieren esperar a que lo superes. Cada banco tiene su criterio.
Es habitual que pidan entre 6 y 12 meses en el puesto actual, aunque depende del banco y del resto de tu perfil.
Comunícalo. Pasar a un contrato temporal o a un periodo de prueba puede frenar la aprobación; un cambio a indefinido con más sueldo suele mejorar tu perfil.
Puede ayudar en algunos casos, pero el avalista responde de la deuda con su patrimonio. Muchas veces los bancos prefieren un segundo titular.
¿Quieres saber qué hipoteca puedes conseguir?
Solicita tu análisis gratuito y te lo decimos en menos de 48 horas.
SOLICITAR MI ESTUDIO GRATUITO