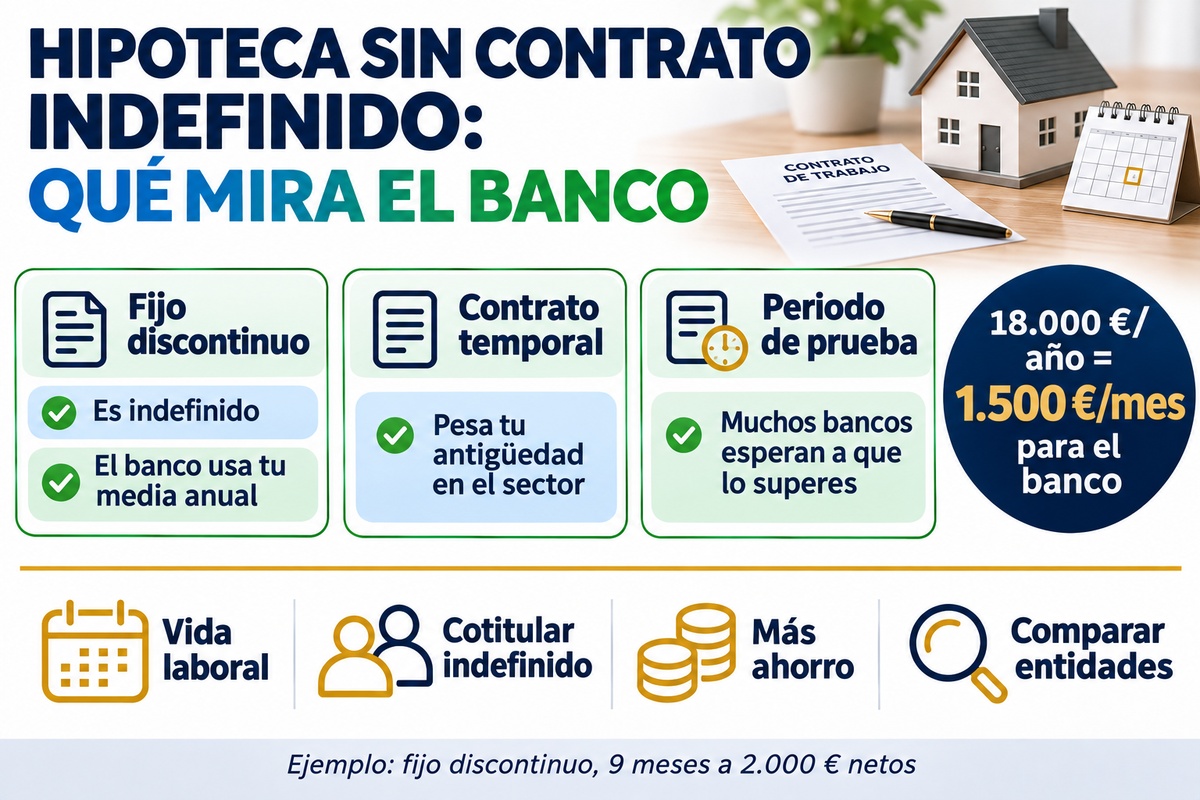
Un CDI facilite beaucoup l'obtention d'un prêt immobilier, mais ce n'est pas une obligation légale. Avec un contrat temporaire, un CDI intermittent (fijo discontinuo) ou en arrivant dans une entreprise, c'est aussi possible. En revanche, la banque vous demandera davantage de preuves que vos revenus vont continuer d'arriver.
Pourquoi le contrat compte autant
Un prêt immobilier se rembourse sur 25 ou 30 ans. C'est pourquoi la banque ne regarde pas seulement ce que vous gagnez aujourd'hui, mais la probabilité que vous continuiez à le gagner. La loi espagnole 5/2019 l'oblige à évaluer votre solvabilité en tenant compte, entre autres, de votre situation professionnelle et de vos revenus actuels et prévisibles. Un CDI avec de l'ancienneté est le signal le plus clair ; les autres contrats ont besoin d'appuis.
CDI intermittent : c'est un CDI, mais la banque regarde vos revenus de l'année
Le CDI intermittent est un contrat à durée indéterminée pour des emplois saisonniers ou qui se répètent de façon intermittente (article 16 du statut des travailleurs, Estatuto de los Trabajadores). Pour la banque, c'est un meilleur signal qu'un contrat temporaire, même si toutes les banques ne le valorisent pas de la même façon. Ce qui change, c'est le calcul : elle retient en général vos revenus sur toute l'année, et non ceux des seuls mois travaillés.
Un exemple : vous travaillez 9 mois par an et touchez 2 000 € nets ces mois-là, soit 18 000 € par an ou 1 500 € par mois en moyenne. Avec une mensualité maximale de 35 % (525 €), un taux nominal (TIN) de 2,90 % et 30 ans, la banque pourrait vous prêter environ 126 132 €. Si elle retenait 2 000 € par mois, ce serait environ 168 176 € : 42 044 € d'écart.
Exemple illustratif avec des chiffres fictifs et sans autre dette. Chaque banque applique ses propres critères.
Pour renforcer votre dossier, fournissez votre relevé de carrière (vida laboral) et les fiches de paie de plusieurs saisons : elles montrent que votre emploi se renouvelle d'année en année.
Contrat temporaire : votre parcours compte plus que le contrat
Avec un contrat temporaire, c'est plus difficile, mais pas impossible. Ce que les banques apprécient le plus :
- Votre ancienneté dans le même secteur, même si vous avez changé d'employeur.
- Un co-emprunteur en CDI, qui apporte des revenus stables.
- Plus d'épargne, pour emprunter un pourcentage plus faible du prix.
- Un parcours sans longues périodes sans emploi, avec des contrats qui se renouvellent ou s'enchaînent.
- Une caution, dans certains cas.
Période d'essai et changement d'emploi récent
Beaucoup de banques préfèrent attendre la fin de votre période d'essai, et il est courant qu'elles demandent entre 6 et 12 mois d'ancienneté dans le poste actuel. Chaque banque a ses critères.
Si votre demande de prêt est déjà en cours, réfléchissez bien avant de changer d'emploi : passer à un contrat temporaire ou repartir sur une période d'essai peut freiner l'opération. Si le changement est favorable, par exemple un CDI mieux payé, signalez-le et fournissez le nouveau contrat.
Comment renforcer votre dossier
- Un relevé de carrière (vida laboral) complet, les contrats et les fiches de paie des dernières années.
- Des relevés bancaires qui montrent des revenus réguliers et une capacité d'épargne.
- Un co-emprunteur ou une caution, si votre profil le nécessite.
- Moins de dettes : chaque mensualité supprimée augmente votre capacité. Voici comment soigner votre profil bancaire.
- Plusieurs banques : elles ne valorisent pas toutes ces contrats de la même façon, d'où l'intérêt de comparer.
- Un budget réaliste : calculez d'abord combien vous pouvez emprunter avec votre salaire.
L'avantage Duplo Capital
Avec un contrat moins stable, bien choisir la banque fait toute la différence.
Questions fréquentes sur le prêt immobilier sans CDI
Oui, même si c'est plus difficile. L'ancienneté dans le secteur, un co-emprunteur en CDI, plus d'épargne ou une caution sont des atouts.
Oui. C'est un contrat à durée indéterminée selon l'article 16 du statut des travailleurs (Estatuto de los Trabajadores). La banque calcule en général vos revenus sur la moyenne de l'année.
Certaines banques l'acceptent, mais beaucoup préfèrent attendre que vous l'ayez terminée. Chaque banque a ses critères.
Il est courant qu'elles demandent entre 6 et 12 mois dans le poste actuel, mais cela dépend de la banque et du reste de votre profil.
Signalez-le. Passer à un contrat temporaire ou à une période d'essai peut freiner l'accord ; passer à un CDI mieux payé améliore en général votre profil.
Elle peut aider dans certains cas, mais la caution répond de la dette sur son patrimoine. Les banques préfèrent souvent un deuxième emprunteur.
Vous voulez savoir quel prêt vous pouvez obtenir ?
Analyse gratuite et sans engagement. Réponse sous 48 heures.
DEMANDER MON ÉTUDE GRATUITE