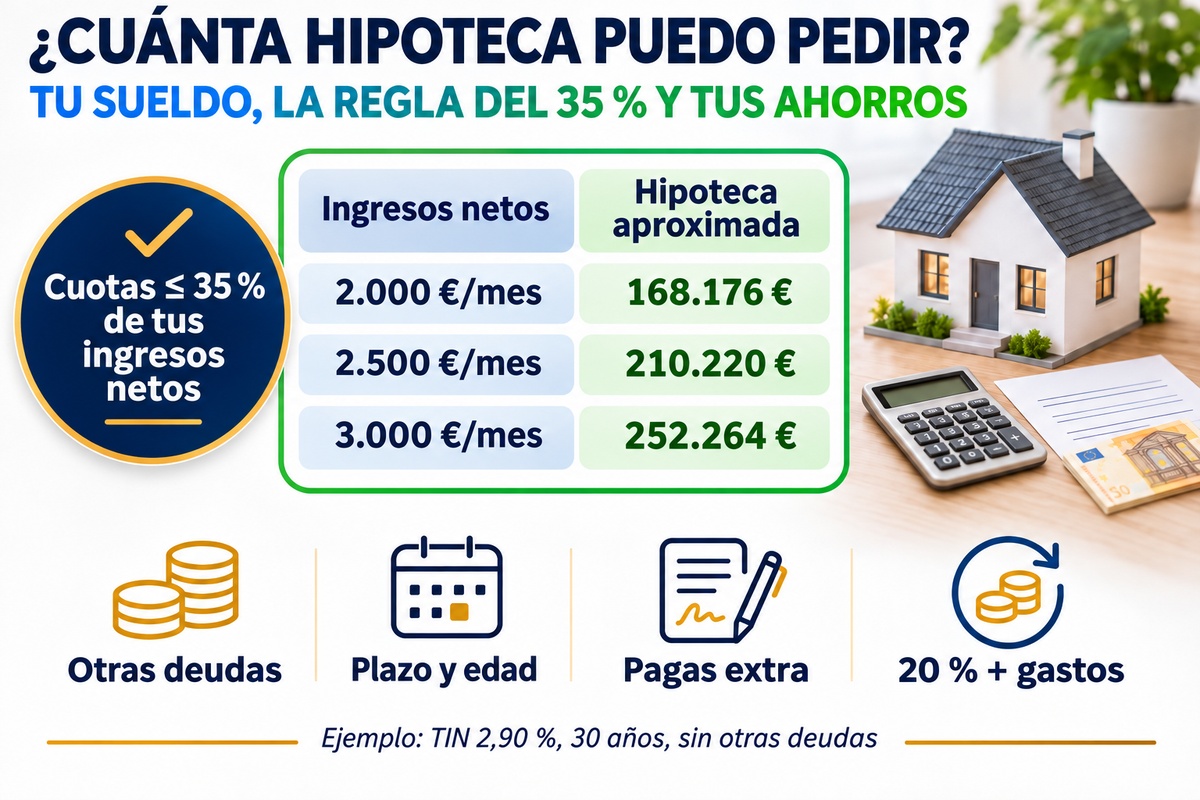
C'est la première question de presque tous les acheteurs. La réponse ne dépend pas seulement de votre salaire, mais de trois données : ce que vous gagnez, ce que vous devez déjà et ce que vous avez épargné. Avec elles, le calcul de la banque est assez prévisible.
La règle qu'appliquent les banques
La Banque d'Espagne rappelle que les banques estiment en général que la somme de vos mensualités, prêt immobilier compris, ne devrait pas dépasser 30-35 % de vos revenus nets. Ce n'est pas une loi, mais un critère de risque, et chaque banque l'applique à sa manière.
À partir de cette mensualité maximale, le montant du prêt dépend du taux d'intérêt et de la durée. Et il existe une deuxième limite : en général, la banque finance au maximum 80 % du prix ou de la valeur d'expertise (tasación), en retenant la plus basse des deux.
Tableau : combien on peut vous prêter selon vos revenus
| Revenus nets mensuels du foyer | Mensualité maximale (35 %) | Prêt approximatif (30 ans) | Prix approximatif du logement | Épargne approximative nécessaire |
|---|---|---|---|---|
| Revenus nets mensuels du foyer1 500 € | Mensualité maximale (35 %)525 € | Prêt approximatif (30 ans)126 132 € | Prix approximatif du logement157 665 € | Épargne approximative nécessaire47 300 € |
| Revenus nets mensuels du foyer2 000 € | Mensualité maximale (35 %)700 € | Prêt approximatif (30 ans)168 176 € | Prix approximatif du logement210 220 € | Épargne approximative nécessaire63 066 € |
| Revenus nets mensuels du foyer2 500 € | Mensualité maximale (35 %)875 € | Prêt approximatif (30 ans)210 220 € | Prix approximatif du logement262 775 € | Épargne approximative nécessaire78 833 € |
| Revenus nets mensuels du foyer3 000 € | Mensualité maximale (35 %)1 050 € | Prêt approximatif (30 ans)252 264 € | Prix approximatif du logement315 330 € | Épargne approximative nécessaire94 599 € |
| Revenus nets mensuels du foyer3 500 € | Mensualité maximale (35 %)1 225 € | Prêt approximatif (30 ans)294 308 € | Prix approximatif du logement367 886 € | Épargne approximative nécessaire110 366 € |
| Revenus nets mensuels du foyer4 000 € | Mensualité maximale (35 %)1 400 € | Prêt approximatif (30 ans)336 353 € | Prix approximatif du logement420 441 € | Épargne approximative nécessaire126 132 € |
Calcul illustratif : taux nominal (TIN) de 2,90 %, 30 ans, mensualité maximale de 35 % et aucune autre dette. Le prix du logement suppose un financement de 80 %. L'épargne nécessaire comprend l'apport de 20 % et environ 10 % de frais d'achat ; selon votre communauté autonome, ce peut être plus ou moins. Chaque banque applique ses propres critères.
Ce qui fait varier le résultat
- Vos autres dettes. Chaque mensualité que vous payez déjà est déduite de la mensualité maximale. Avec 2 500 € nets et un crédit auto de 200 € par mois, la mensualité disponible passe de 875 € à 675 € et le prêt maximal d'environ 210 220 € à environ 162 170 €.
- Le taux d'intérêt. Avec 2 500 € nets, passer d'un taux nominal de 2,90 % à 3,90 % ramène le prêt maximal à environ 185 512 € : 24 709 € de moins.
- La durée. Plus elle est longue, plus la mensualité baisse et la capacité augmente, mais plus vous payez d'intérêts. Beaucoup de banques fixent un âge maximal en fin de prêt, en général entre 75 et 80 ans.
- Les primes (pagas extra). Si vous touchez 14 mois de salaire, la banque les répartit en général sur l'année : 1 800 € × 14 / 12 = 2 100 € par mois.
- Deux emprunteurs. Les revenus des deux s'additionnent, et leurs dettes aussi.
- Le type de contrat. Un CDI avec de l'ancienneté pèse plus que les autres profils. Nous l'expliquons dans nos guides sur le prêt immobilier des travailleurs indépendants et le prêt en contrat temporaire.
L'autre limite : votre épargne
Même si vos revenus permettent davantage, la banque finance en général jusqu'à 80 %. Le reste, plus les impôts et frais d'achat, sort de votre épargne : à titre indicatif, environ 30 % du prix. Le détail par communauté autonome se trouve dans notre article sur l'argent nécessaire pour acheter. Si vous remplissez ses conditions, l'Aval ICO peut vous aider à financer davantage votre résidence principale.
Calculer votre montant en trois étapes
- Additionnez vos revenus nets mensuels, et ceux du co-emprunteur s'il y en a un.
- Multipliez par 0,35 et retirez les mensualités des crédits que vous remboursez déjà.
- Avec cette mensualité, calculez le montant avec notre simulateur, ou demandez une étude pour savoir ce que la banque vous accorderait réellement.
L'avantage Duplo Capital
Un tableau vous donne une idée. Une étude de votre cas vous donne un montant avec lequel chercher un logement.
Questions fréquentes sur le montant que vous pouvez emprunter
Avec une mensualité maximale de 35 % (700 €), un taux nominal de 2,90 % et 30 ans, environ 168 000 €, sans autre dette. Pour un logement d'environ 210 000 €, il vous faudrait en plus environ 63 000 € d'épargne.
Non. C'est un critère de risque des banques : la Banque d'Espagne rappelle qu'elles le situent en général à 30-35 % des revenus nets, en comptant aussi les autres dettes.
Oui. En général, la banque les répartit sur 12 mois.
Oui : la mensualité baisse et la capacité augmente, mais vous paierez plus d'intérêts. La durée dépend aussi de votre âge.
Certaines banques le font pour des profils solides, et l'Aval ICO peut vous aider pour votre résidence principale si vous remplissez ses conditions.
Oui, s'il est co-emprunteur. Ses revenus s'ajoutent, mais ses dettes aussi, et vous répondez tous les deux de la totalité du prêt.
Vous voulez savoir quel prêt vous pouvez obtenir ?
Analyse gratuite et sans engagement. Réponse sous 48 heures.
DEMANDER MON ÉTUDE GRATUITE