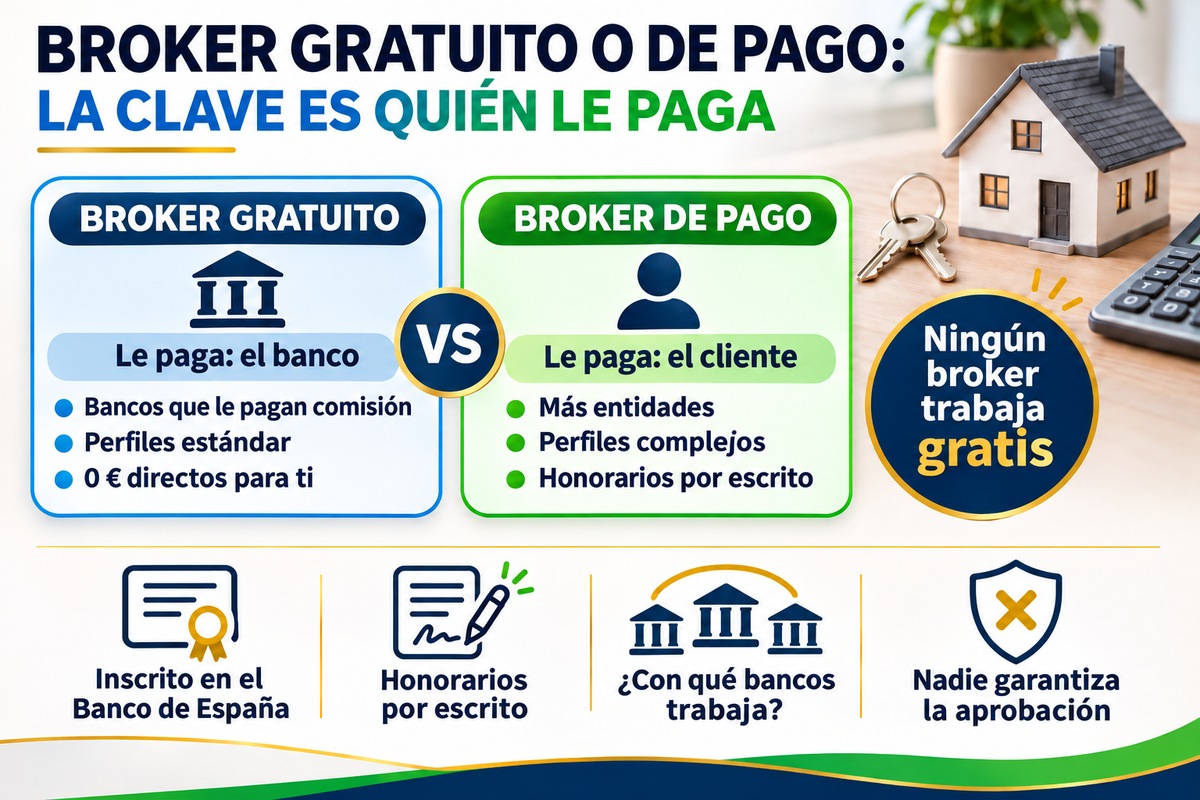
«Бесплатно и без обязательств» — самая частая фраза в мире ипотеки. Но ни один брокер не работает бесплатно: вопрос не в том, берёт ли он деньги, а в том, кто ему платит. От этого ответа зависит, на кого он работает, какие банки вам предложит и как далеко зайдёт с вашей заявкой. Объясняем различия, чтобы вы могли сделать осознанный выбор.
Бесплатных брокеров не бывает
Брокер, который не берёт с вас гонорар, получает комиссию от банка, с которым вы в итоге подписываете ипотеку. Это законная и прозрачная модель, если вам её объяснили, но у неё есть следствие: его работа ограничена банками, которые согласны ему платить.
Платный брокер берёт гонорар с клиента, а во многих случаях дополнительно получает комиссию от банка. В обеих моделях важно одно и то же: точно знать, кто и за что платит, ещё до начала работы.
Различия в сервисе
- На кого он работает — Бесплатный брокер живёт за счёт банковской комиссии; платному платит клиент, и перед ним же он отчитывается.
- Какие банки предлагает — Бесплатный — обычно те, что платят ему комиссию. Платный может подать вашу заявку и в банки, которые не вознаграждают посредников.
- Какие профили берёт — Бесплатный обычно сосредоточен на стандартных профилях, которые банк легко одобряет. Платный, как правило, берётся за более сложные случаи.
- Сколько времени уделяет — Модель, при которой брокер получает деньги, только если банк подписывает договор, склонна отдавать приоритет быстрым сделкам. Модель с гонораром позволяет уделить больше времени подготовке и защите вашей заявки.
- Сколько это стоит вам — Бесплатный — 0 € напрямую. Платный — гонорар, который на рынке обычно составляет от 3 000 до 5 000 € или от 1 % до 5 % суммы кредита.
Что закон обязывает сообщить вам до начала работы
С момента принятия испанского закона 5/2019 любой посредник по ипотечному кредитованию — берёт он деньги с клиента или нет — обязан письменно и до оказания услуги сообщить вам:
- Своё вознаграждение — Сколько он возьмёт с вас или, если сумму нельзя определить сразу, как она рассчитывается.
- Комиссии банка — Будет ли он получать комиссии или бонусы от банка и, когда это станет известно, их размер.
- Связан ли он с банками — Действует ли он от имени одного или нескольких конкретных банков и каких именно.
- Свою регистрацию — В каком реестре он зарегистрирован (Банк Испании или автономное сообщество) и как это проверить.
Если вам говорят, что это «бесплатно», но не объясняют, откуда берётся вознаграждение, — это уже тревожный сигнал.
Когда стоит платить брокеру
Платить гонорар имеет смысл, когда брокер добивается того, чего вы не получили бы сами или с бесплатным посредником. Например:
- Вам нужно более 80 % финансирования — Такое принимают немногие банки, и нужно знать, куда и как подавать заявку.
- Ваш профиль нестандартный — Самозанятые, переменный доход, нерезиденты или недавно заключённый трудовой договор.
- У вас мало времени — Договор задатка (arras) подписан, а дата у нотариуса близко.
- Вы хотите сравнить весь рынок — А не только банки, которые платят комиссию.
Посчитайте на примере из нашей статьи о сравнении ипотек: при 180 000 € на 25 лет переход со ставки 3,20 % на 2,90 % экономит 28,17 € в месяц, то есть 8 452 € процентов за весь срок кредита. Гонорар в 4 000 € окупается с лихвой. Если ваш банк уже предлагает лучшие условия на рынке, а ваш профиль простой, возможно, вам не нужно никому платить.
Ориентировочный пример: аннуитетная схема погашения. Гонорар указан для примера.
Как сделать правильный выбор, платный брокер или нет
- Проверьте регистрацию — В реестре Банка Испании или вашего автономного сообщества.
- Попросите указать гонорар письменно — Сумму, срок оплаты и что будет, если сделка не состоится.
- Спросите, с какими банками он работает — И получает ли он от них комиссию.
- Не доверяйте гарантиям — Никто не может гарантировать одобрение: решение принимает банк.
- Прочитайте договор посредничества — Срок, эксклюзивность и условия отказа.
Преимущество Duplo Capital
В Duplo Capital мы работаем на вас. До начала работы мы письменно объясняем наш гонорар, рассчитанный под вашу сделку, и изучаем ваш случай, чтобы подать заявку в банки, которые лучше всего подходят под ваш профиль, а не только в самые быстрые.
Часто задаваемые вопросы о бесплатных и платных брокерах
Для вас прямых затрат нет, но он получает комиссию от банка, с которым вы подписываете договор. Поэтому он обычно работает с банками, которые ему платят, и сосредоточен на профилях, которые легко одобряют.
На рынке гонорар обычно составляет от 3 000 до 5 000 € или от 1 % до 5 % суммы кредита, в зависимости от сложности сделки. Его обязаны сообщить вам письменно до начала работы.
Не всегда. Оплата не гарантирует лучшего результата; разницу создают доступ к большему числу банков, время, уделённое вашей заявке, и умение вести переговоры. Попросите рекомендации и сравните, прежде чем выбирать.
Да, закон этого не запрещает, но обязывает письменно сообщить вам, сколько он берёт с вас и какие комиссии получит от банка.
Он должен быть зарегистрирован как посредник по ипотечному кредитованию в реестре Банка Испании или своего автономного сообщества. Это можно проверить онлайн, и он обязан сообщить вам об этом до начала работы.
Когда экономия или полученное финансирование превышают то, что вы платите: финансирование более 80 %, самозанятые или нерезиденты, сжатые сроки или желание сравнить весь рынок.
Нужен ли вашему случаю брокер? Скажем бесплатно
Мы анализируем вашу сделку и объясняем, чего можем добиться и с каким гонораром, прежде чем вы возьмёте на себя какие-либо обязательства.
ЗАПРОСИТЬ БЕСПЛАТНУЮ КОНСУЛЬТАЦИЮ