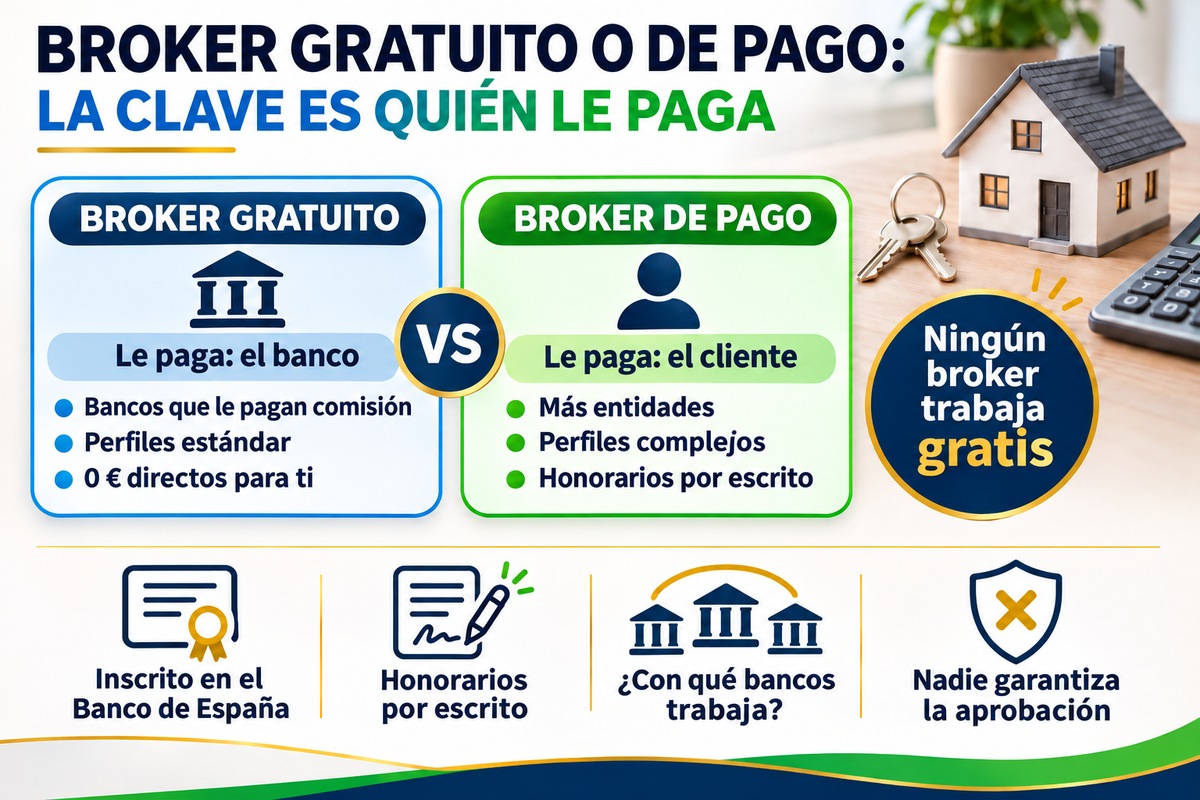
“Gratis y sin compromiso” es la frase que más se repite en el mundo de las hipotecas. Pero ningún broker trabaja gratis: la pregunta no es si cobra, sino quién le paga. Y de esa respuesta depende para quién trabaja, qué bancos te va a presentar y hasta dónde llegará con tu expediente. Te explicamos las diferencias para que elijas con criterio.
Ningún broker es realmente gratis
Un broker que no te cobra honorarios cobra una comisión del banco con el que acabas firmando la hipoteca. Es un modelo legal y transparente si te lo explican, pero tiene una consecuencia: su trabajo se limita a las entidades que aceptan pagarle.
Un broker de pago cobra honorarios al cliente, y en muchos casos recibe además una comisión del banco. Lo importante en los dos modelos es lo mismo: saber exactamente quién paga qué antes de empezar.
Las diferencias de servicio
- Para quién trabaja — El broker gratuito vive de la comisión bancaria; el de pago tiene en el cliente a quien le paga y a quien rinde cuentas.
- Bancos que presenta — El gratuito, normalmente los que le pagan comisión. El de pago puede presentar tu operación también a entidades que no remuneran a intermediarios.
- Perfiles que acepta — El gratuito suele centrarse en perfiles estándar, que el banco aprueba con facilidad. El de pago suele asumir casos más complejos.
- Dedicación — Un modelo que solo cobra si el banco firma tiende a priorizar las operaciones rápidas. Un modelo con honorarios permite dedicar más tiempo a preparar y defender tu expediente.
- Coste para ti — El gratuito, 0 € directos. El de pago, unos honorarios que en el mercado suelen ir de 3.000 a 5.000 € o de un 1 % a un 5 % del préstamo.
Qué te tiene que decir la ley antes de empezar
Desde la Ley 5/2019, cualquier intermediario —cobre o no al cliente— tiene que informarte por escrito y antes de prestar el servicio de:
- Su remuneración — Lo que te cobrará a ti o, si no se puede fijar de entrada, cómo se calcula.
- Las comisiones del banco — Si va a recibir comisiones o incentivos de la entidad y, cuando se conozca, su importe.
- Si está vinculado — Si trabaja en nombre de una o varias entidades concretas, y cuáles.
- Su inscripción — En qué registro está inscrito (Banco de España o comunidad autónoma) y cómo comprobarlo.
Si alguien te dice que es “gratis” y no te explica de dónde sale su remuneración, ya tienes una señal de alerta.
Cuándo compensa pagar a un broker
Pagar honorarios tiene sentido cuando el broker te consigue algo que no conseguirías solo o con un intermediario gratuito. Por ejemplo:
- Necesitas más del 80 % de financiación — Pocas entidades lo aceptan y hay que saber dónde y cómo presentarlo.
- Tu perfil no es estándar — Autónomos, ingresos variables, no residentes o contratos recientes.
- Tienes poco tiempo — Arras firmadas y fecha de notaría cerca.
- Quieres comparar todo el mercado — No solo las entidades que pagan comisión.
Haz la cuenta con el ejemplo de nuestro artículo sobre comparar hipotecas: en 180.000 € a 25 años, pasar del 3,20 % al 2,90 % ahorra 28,17 € al mes, es decir, 8.452 € en intereses durante el préstamo. Unos honorarios de 4.000 € se recuperan con creces. Si tu banco ya te ofrece las mejores condiciones del mercado y tu perfil es sencillo, quizá no necesites pagar a nadie.
Ejemplo orientativo con sistema de amortización francés. Honorarios de ejemplo.
Cómo elegir bien, cobre o no
- Comprueba la inscripción — En el registro del Banco de España o de tu comunidad autónoma.
- Pide los honorarios por escrito — Importe, cuándo se pagan y qué ocurre si la operación no se firma.
- Pregunta con qué bancos trabaja — Y si recibe comisión de ellos.
- Desconfía de las garantías — Nadie puede asegurarte la aprobación: quien decide es el banco.
- Lee el contrato de intermediación — Duración, exclusividad y condiciones de desistimiento.
La ventaja de Duplo Capital
En Duplo Capital trabajamos para ti. Antes de empezar te explicamos por escrito nuestros honorarios, adaptados a tu operación, y estudiamos tu caso para presentarlo a las entidades que mejor encajan con tu perfil, no solo a las más rápidas.
Preguntas frecuentes sobre los brokers gratuitos y de pago
Para ti no tiene coste directo, pero cobra una comisión del banco con el que firmas. Por eso suele trabajar con las entidades que le pagan y centrarse en perfiles que se aprueban con facilidad.
En el mercado, los honorarios suelen ir de 3.000 a 5.000 € o de un 1 % a un 5 % del importe del préstamo, según la complejidad de la operación. Te los tienen que comunicar por escrito antes de empezar.
No siempre. Pagar no garantiza un mejor resultado; lo que marca la diferencia es el acceso a más entidades, el tiempo dedicado a tu expediente y la capacidad de negociar. Pide referencias y compara antes de elegir.
Sí, la ley no lo prohíbe, pero obliga a informarte por escrito de lo que te cobra a ti y de las comisiones que recibirá del banco.
Debe estar inscrito como intermediario de crédito inmobiliario en el registro del Banco de España o en el de su comunidad autónoma. Puedes consultarlo en línea y debe indicártelo antes de empezar.
Cuando el ahorro o la financiación que consigues supera lo que pagas: financiación superior al 80 %, perfiles de autónomo o no residente, plazos ajustados o cuando quieres comparar todo el mercado.
¿Tu caso necesita un broker? Te lo decimos gratis
Analizamos tu operación y te explicamos qué podemos conseguir y con qué honorarios, antes de que te comprometas a nada.
SOLICITAR MI ESTUDIO GRATUITO