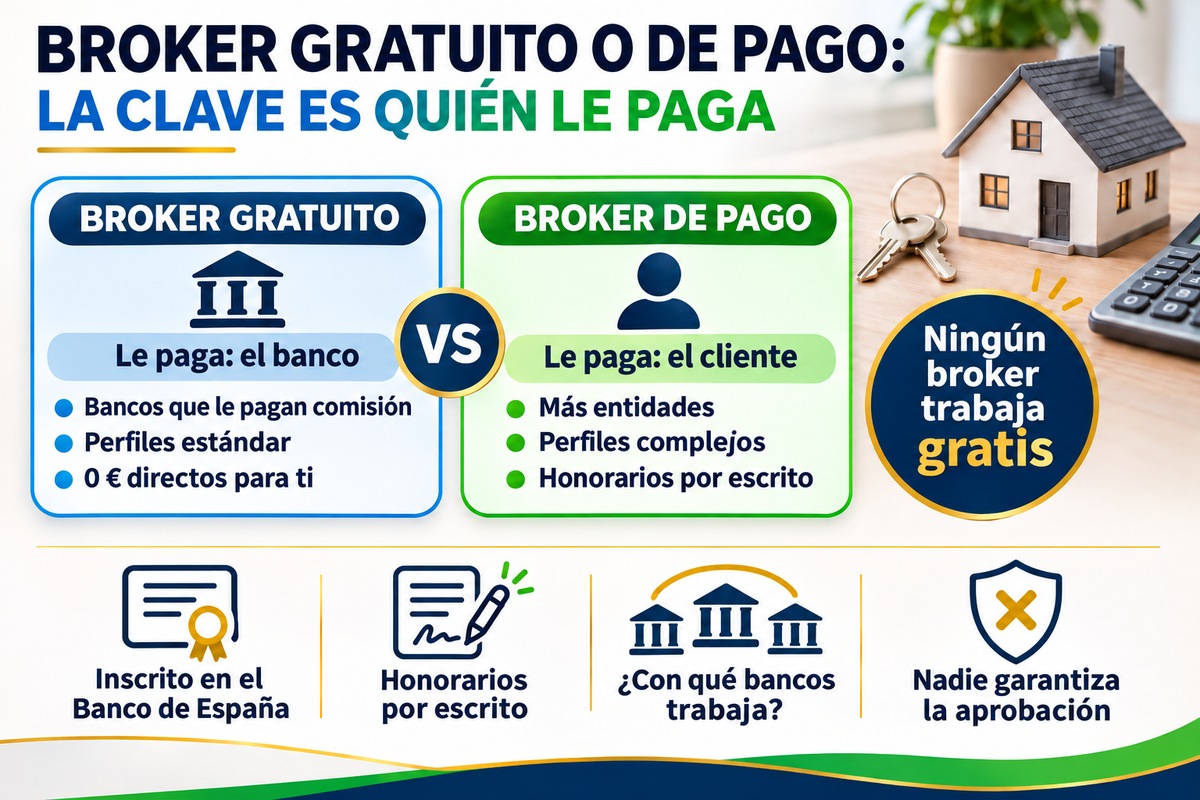
« Gratuit et sans engagement » : c'est la phrase la plus répétée dans le monde du crédit immobilier. Pourtant, aucun courtier ne travaille gratuitement : la question n'est pas de savoir s'il est rémunéré, mais par qui. Et de cette réponse dépendent pour qui il travaille, quelles banques il vous présentera et jusqu'où il ira avec votre dossier. Nous vous expliquons les différences pour choisir en connaissance de cause.
Aucun courtier n'est vraiment gratuit
Un courtier qui ne vous facture pas d'honoraires perçoit une commission de la banque avec laquelle vous signez finalement le prêt. C'est un modèle légal et transparent s'il vous est expliqué, mais il a une conséquence : son travail se limite aux banques qui acceptent de le rémunérer.
Un courtier payant facture des honoraires au client et, dans de nombreux cas, perçoit en plus une commission de la banque. Dans les deux modèles, l'essentiel est le même : savoir exactement qui paie quoi avant de commencer.
Les différences de service
- Pour qui il travaille — Le courtier gratuit vit de la commission bancaire ; le courtier payant est rémunéré par le client et lui rend des comptes.
- Les banques qu'il présente — Le courtier gratuit, en général celles qui lui versent une commission. Le courtier payant peut aussi présenter votre dossier à des banques qui ne rémunèrent pas les intermédiaires.
- Les profils qu'il accepte — Le courtier gratuit se concentre souvent sur des profils standards, que la banque accepte facilement. Le courtier payant prend généralement en charge des cas plus complexes.
- Le temps consacré — Un modèle qui n'est rémunéré que si la banque signe tend à privilégier les opérations rapides. Un modèle à honoraires permet de consacrer plus de temps à préparer et défendre votre dossier.
- Le coût pour vous — Le courtier gratuit, 0 € directement. Le courtier payant, des honoraires qui vont généralement de 3 000 à 5 000 €, ou de 1 % à 5 % du prêt.
Ce que la loi l'oblige à vous dire avant de commencer
Depuis la loi espagnole 5/2019, tout intermédiaire de crédit immobilier — qu'il facture ou non le client — doit vous informer par écrit, avant de fournir le service :
- De sa rémunération — Ce qu'il vous facturera ou, si elle ne peut pas être fixée d'emblée, son mode de calcul.
- Des commissions de la banque — S'il percevra des commissions ou incitations de la banque et, dès qu'il est connu, leur montant.
- De ses liens avec des banques — S'il agit au nom d'une ou plusieurs banques déterminées, et lesquelles.
- De son immatriculation — Le registre où il est inscrit (Banque d'Espagne ou communauté autonome) et comment le vérifier.
Si quelqu'un vous dit que c'est « gratuit » sans vous expliquer d'où vient sa rémunération, c'est déjà un signal d'alerte.
Quand payer un courtier vaut le coup
Payer des honoraires a du sens quand le courtier vous obtient ce que vous n'obtiendriez pas seul ou avec un intermédiaire gratuit. Par exemple :
- Vous avez besoin de plus de 80 % de financement — Peu de banques l'acceptent et il faut savoir où et comment présenter le dossier.
- Votre profil n'est pas standard — Travailleurs non salariés, revenus variables, non-résidents ou contrats de travail récents.
- Vous êtes pressé — Compromis (arras) signé et date de notaire proche.
- Vous voulez comparer tout le marché — Pas seulement les banques qui versent une commission.
Faites le calcul avec l'exemple de notre article sur la comparaison des prêts immobiliers : pour 180 000 € sur 25 ans, passer de 3,20 % à 2,90 % fait économiser 28,17 € par mois, soit 8 452 € d'intérêts sur la durée du prêt. Des honoraires de 4 000 € sont largement amortis. Si votre banque vous propose déjà les meilleures conditions du marché et que votre profil est simple, vous n'aurez peut-être besoin de payer personne.
Exemple indicatif, amortissement à mensualités constantes. Honoraires donnés à titre d'exemple.
Bien choisir, qu'il soit payant ou non
- Vérifiez son immatriculation — Dans le registre de la Banque d'Espagne ou de votre communauté autonome.
- Demandez les honoraires par écrit — Montant, date de paiement et ce qui se passe si l'opération n'est pas signée.
- Demandez avec quelles banques il travaille — Et s'il perçoit une commission de leur part.
- Méfiez-vous des garanties — Personne ne peut vous garantir l'accord : c'est la banque qui décide.
- Lisez le contrat d'intermédiation — Durée, exclusivité et conditions de rétractation.
Pourquoi passer par Duplo Capital
Chez Duplo Capital, nous travaillons pour vous. Avant de commencer, nous vous expliquons par écrit nos honoraires, adaptés à votre opération, et nous étudions votre dossier pour le présenter aux banques qui correspondent le mieux à votre profil, pas seulement aux plus rapides.
Questions fréquentes sur les courtiers gratuits et payants
Il ne vous coûte rien directement, mais il perçoit une commission de la banque avec laquelle vous signez. C'est pourquoi il travaille en général avec les banques qui le rémunèrent et se concentre sur les profils faciles à faire accepter.
Sur le marché, les honoraires vont généralement de 3 000 à 5 000 €, ou de 1 % à 5 % du montant du prêt, selon la complexité de l'opération. Ils doivent vous être communiqués par écrit avant de commencer.
Pas toujours. Payer ne garantit pas un meilleur résultat ; ce qui fait la différence, c'est l'accès à davantage de banques, le temps consacré à votre dossier et la capacité de négociation. Demandez des références et comparez avant de choisir.
Oui, la loi ne l'interdit pas, mais elle l'oblige à vous informer par écrit de ce qu'il vous facture et des commissions qu'il percevra de la banque.
Il doit être inscrit comme intermédiaire de crédit immobilier au registre de la Banque d'Espagne ou de sa communauté autonome. Vous pouvez le vérifier en ligne, et il doit vous l'indiquer avant de commencer.
Quand l'économie ou le financement obtenu dépasse ce que vous payez : financement supérieur à 80 %, profils non salariés ou non-résidents, délais serrés, ou lorsque vous voulez comparer tout le marché.
Votre dossier a-t-il besoin d'un courtier ? Nous vous le disons gratuitement
Nous analysons votre opération et vous expliquons ce que nous pouvons obtenir et avec quels honoraires, avant tout engagement de votre part.
DEMANDER MON ÉTUDE GRATUITE