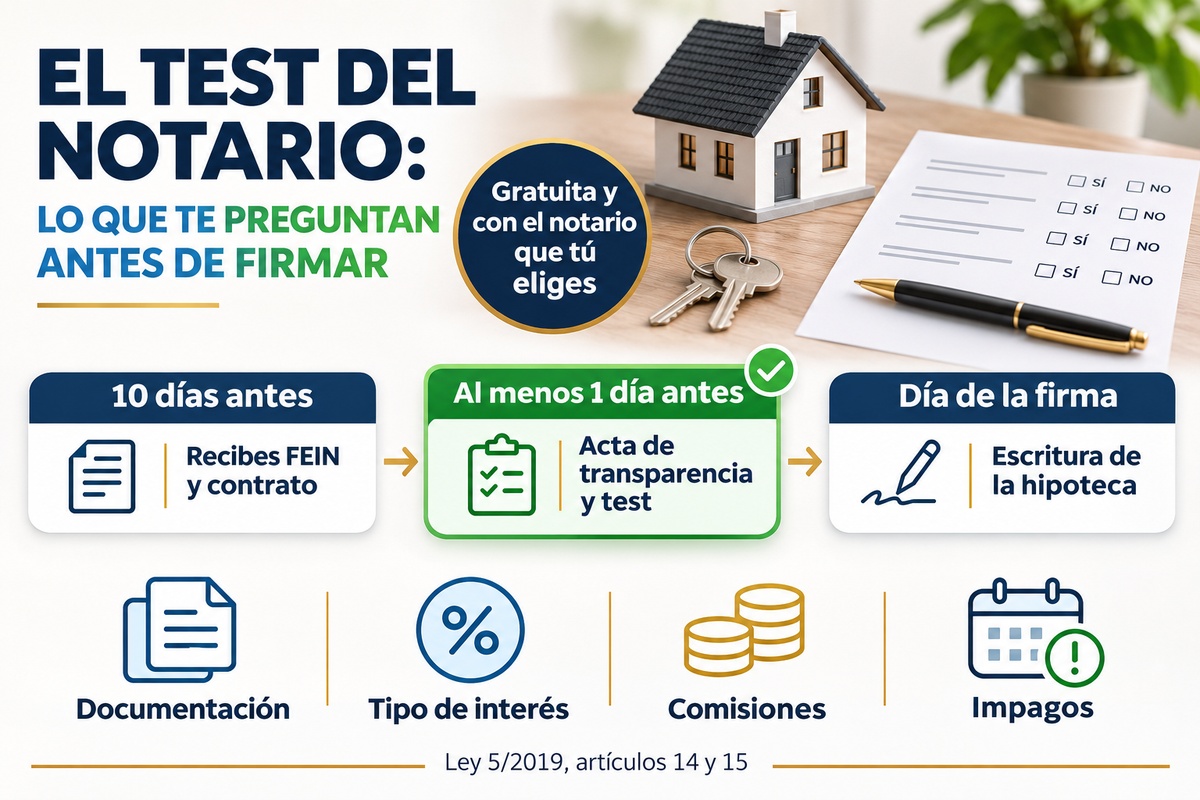
Перед подписанием ипотеки у вас есть предварительная встреча с нотариусом. Он разъяснит договор и проведёт короткий тест из вопросов с ответами «да» или «нет». Это не экзамен, который можно провалить, но это последний момент, чтобы хорошо понять, что вы подписываете. Разбираем его вопрос за вопросом.
Что такое акт о прозрачности и когда его подписывают
Со времени принятия Закона 5/2019 (Ley 5/2019) подписание ипотеки на жильё включает две встречи у нотариуса:
- Документы — не менее чем за 10 дней. Банк обязан предоставить вам обязывающее предложение (FEIN), проект договора и остальные документы не менее чем за десять дней.
- Акт о прозрачности (acta de transparencia) — не менее чем за день до подписания. При его оформлении нотариус проверяет, что вы получили документы вовремя, лично консультирует вас и проводит тест (статья 15 Закона 5/2019).
- Подписание договора ипотеки — уже после оформления акта. Без акта нотариус не может удостоверить ипотеку.
Три важные детали: акт оформляется бесплатно, нотариуса выбираете вы, и представителей банка на этой встрече нет.
Это не экзамен: зачем нужен тест
По закону тест служит для того, чтобы зафиксировать, какие документы вам передали и какую информацию вы получили. Здесь нет оценок и вопросов с подвохом: если ответ «нет», нотариус сразу разъясняет этот момент. А если не хватает обязательного документа, подписание не может состояться, пока вопрос не решён.
Поэтому к тесту стоит относиться так, как он того заслуживает: это ваша последняя возможность спросить обо всём, что вам непонятно, у специалиста, который не работает на банк.
Вопросы теста по блокам
Анкета может немного отличаться у разных нотариусов, но обычно идёт в таком порядке:
- 1. Преддоговорные документы. Получили ли вы FEIN, FiAE (лист стандартизированных предупреждений), проект договора, документ о расходах, условия обязательных страховок, уведомление о праве на консультацию нотариуса и, если ставка плавающая или смешанная, сценарии изменения платежа в зависимости от процентной ставки. А также разъяснил ли их вам банк.
- 2. Выбор нотариуса. Знали ли вы, что выбирать нотариуса должны вы, и подтверждаете ли, что это выбранный вами нотариус.
- 3. Характеристики кредита. Знаете ли вы сумму кредита, срок, размер и периодичность платежей, и что каждый платёж включает часть основного долга и часть процентов.
- 4. Процентная ставка. Фиксированная она, плавающая или смешанная, есть ли скидки за оформление других продуктов и, в зависимости от случая, что значит не получать выгоду от будущего снижения ставок (фиксированная) или что платёж может вырасти вместе с базовым индексом плюс маржа (плавающая). При смешанной ипотеке действует и то и другое: сначала фиксированный период, затем плавающий.
- 5. Суброгация. Знаете ли вы, что позже можете перейти в другой банк путём суброгации.
- 6. Досрочное погашение. Есть ли комиссия за полное или частичное досрочное погашение или за переход в другой банк, и что её можно взимать, только если банк несёт убыток, который он должен обосновать.
- 7. Комиссии. Есть ли в вашем кредите комиссия за выдачу, за изменение условий или за взыскание просроченных платежей.
- 8. Неисполнение обязательств. Знаете ли вы, что просрочка влечёт проценты за просрочку и что при определённой сумме неуплаты банк может потребовать досрочного возврата всего кредита.
- 9. Обращение взыскания. Знаете ли вы, что неуплата может привести к продаже жилья с торгов и что вы отвечаете по долгу всем своим имуществом, настоящим и будущим, если не оговорено иное.
Цифры, которые стоит знать
| Показатель | Что говорит закон | Пример для ипотеки 200 000 € |
|---|---|---|
| Проценты за просрочку | Обычная ставка + 3 пункта (статья 25 Закона 5/2019) | При ставке 2,90 % проценты за просрочку составят 5,90 % на неуплаченную сумму |
| Досрочное истребование, первая половина срока | Неуплата не менее 3 % суммы кредита или 12 ежемесячных платежей (статья 24) | 6 000 € неуплаты или 12 платежей |
| Досрочное истребование, вторая половина срока | Неуплата не менее 7 % суммы кредита или 15 ежемесячных платежей (статья 24) | 14 000 € неуплаты или 15 платежей |
| Ответственность | Всем вашим имуществом, настоящим и будущим (статья 1911 Гражданского кодекса Испании, Código Civil) | Если торги не покрывают долг, разницу вы остаётесь должны |
Иллюстративный пример: сумма кредита 200 000 €, ставка 2,90 %. Проценты для досрочного истребования рассчитываются от выданной суммы кредита.
Как подготовиться к встрече
- Спокойно прочитайте FEIN и сравните его с проектом договора: сумма, срок, ставка, платёж, скидки и комиссии должны совпадать.
- Запишите свои вопросы заранее. Нотариус для того и нужен, чтобы на них ответить.
- Если у вас смешанная ипотека, чётко знайте, сколько лет длится фиксированный период, какова маржа плавающего периода и какой индекс применяется.
- Проверьте скидки: какие продукты от вас требуют и сколько они стоят в год.
- Сверьте даты: десять дней с момента предоставления документов и встреча для оформления акта — не менее чем за день до подписания.
- Возьмите DNI или NIE и приходите всеми заёмщиками.
Частые ошибки
- Отвечать «да» по инерции, не поняв вопроса.
- Не задавать вопросов из страха показаться неосведомлённым: именно для этого и нужна встреча.
- Не читать FEIN до дня визита к нотариусу.
- Путать акт с подписанием: это две разные встречи, и между ними должен пройти как минимум один день.
Преимущество Duplo Capital
Прийти к нотариусу, точно зная, что вы подписываете, — значит сильно снизить напряжение на последнем шаге.
Часто задаваемые вопросы о тесте у нотариуса
Нет. Это не экзамен на знания: он фиксирует, какие документы и информацию вы получили. Если ответ «нет», нотариус разъяснит этот момент.
Ничего: Закон 5/2019 устанавливает, что для заёмщика он бесплатный.
Не менее чем за день до подписания договора ипотеки и после того, как документы были в вашем распоряжении не менее десяти дней.
Да. Выбор нотариуса принадлежит заёмщику, и в тесте есть вопрос, который это подтверждает.
Нет. Акт оформляется с нотариусом и заёмщиками, без представителей банка.
Нотариус не может считать требования выполненными, и подписание не может быть удостоверено, пока банк не предоставит документы на условиях, установленных законом.
Хотите узнать, какую ипотеку вы можете получить?
Запросите бесплатный анализ, и мы дадим ответ менее чем за 48 часов.
ЗАПРОСИТЬ БЕСПЛАТНУЮ КОНСУЛЬТАЦИЮ