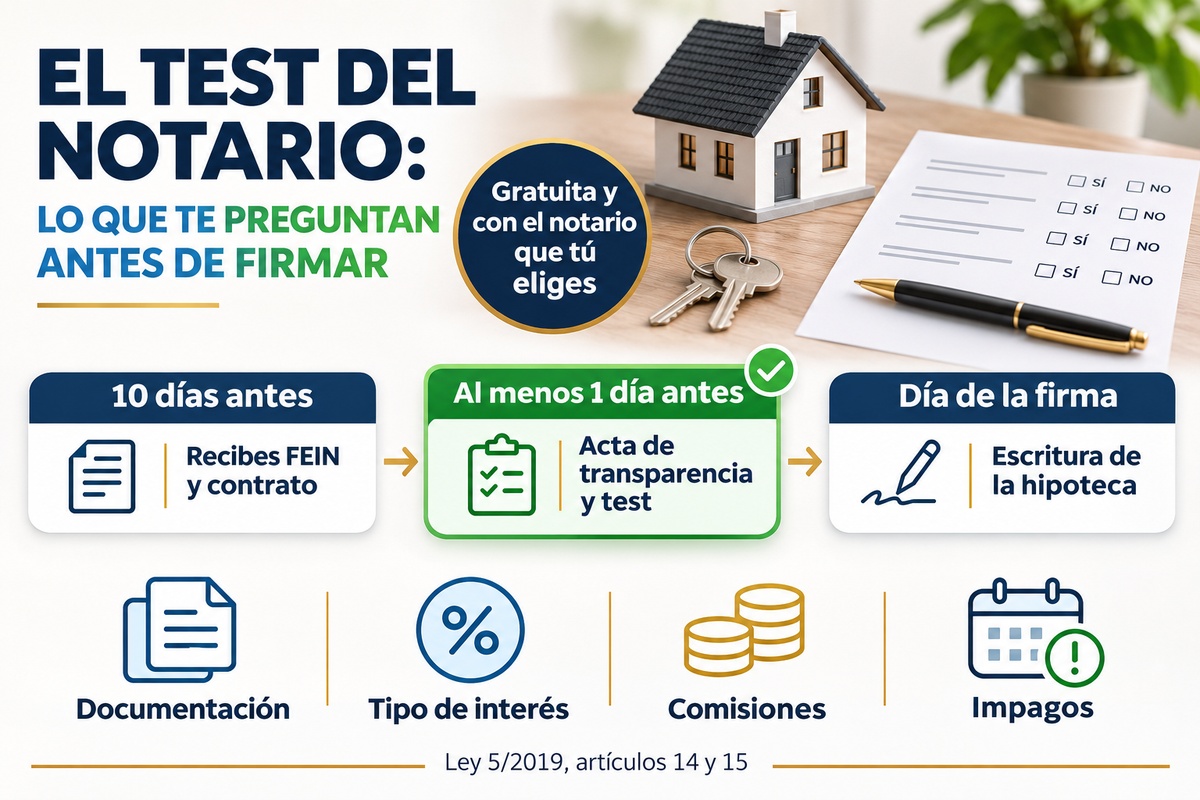
Avant de signer votre prêt immobilier, vous avez un rendez-vous préalable chez le notaire. Il vous explique le contrat et vous fait passer un court test de questions auxquelles on répond par « oui » ou « non ». Ce n'est pas un examen que l'on peut rater, mais c'est le dernier moment pour bien comprendre ce que vous allez signer. Le voici, question par question.
Ce qu'est l'acte de transparence et quand il se signe
Depuis la loi espagnole 5/2019 (Ley 5/2019), la signature d'un prêt immobilier sur un logement passe par deux rendez-vous chez le notaire :
- Les documents, au moins 10 jours avant. La banque doit mettre à votre disposition l'offre engageante (FEIN), le projet de contrat et les autres documents au moins dix jours à l'avance.
- L'acte de transparence (acta de transparencia), au moins un jour avant la signature. Le notaire y vérifie que vous avez reçu les documents dans les délais, vous conseille personnellement et vous fait passer le test (article 15 de la loi 5/2019).
- La signature de l'acte de prêt, une fois l'acte de transparence établi. Sans lui, le notaire ne peut pas autoriser le prêt.
Trois points importants : l'acte de transparence est gratuit, c'est vous qui choisissez le notaire, et personne de la banque n'assiste à ce rendez-vous.
Ce n'est pas un examen : à quoi sert le test
La loi précise que le test sert à établir les documents qui vous ont été remis et les informations que vous avez reçues. Il n'y a ni note ni question piège : si une réponse est « non », le notaire clarifie le point avec vous sur le moment. Et s'il manque un document obligatoire, la signature ne peut pas avoir lieu tant que ce n'est pas réglé.
Mieux vaut donc le voir pour ce qu'il est : votre dernière occasion de poser toutes vos questions, face à un professionnel qui ne travaille pas pour la banque.
Les questions du test, bloc par bloc
Le questionnaire peut légèrement varier d'un notaire à l'autre, mais il suit en général cet ordre :
- 1. Documents précontractuels. Si vous avez reçu la FEIN, la FiAE (fiche d'avertissements standardisés), le projet de contrat, le document sur les frais, les conditions des assurances exigées, l'avis sur votre droit au conseil du notaire et, si le taux est variable ou mixte, les scénarios de mensualité selon l'évolution du taux d'intérêt. Et aussi si la banque vous les a expliqués.
- 2. Choix du notaire. Si vous saviez qu'il vous revenait de le choisir et si vous confirmez qu'il s'agit du notaire que vous avez choisi.
- 3. Caractéristiques du prêt. Si vous connaissez le capital, la durée, le montant et la périodicité des mensualités, et que chaque mensualité comprend une part de capital et une part d'intérêts.
- 4. Taux d'intérêt. S'il est fixe, variable ou mixte, s'il existe des réductions en échange d'autres produits et, selon le cas, ce que signifie ne pas profiter des baisses futures (fixe) ou voir sa mensualité augmenter avec l'indice de référence plus la marge (variable). Avec un prêt immobilier à taux mixte, les deux s'appliquent : d'abord une période fixe, puis une période variable.
- 5. Subrogation. Si vous savez que vous pouvez changer de banque plus tard par une subrogation.
- 6. Remboursement anticipé. S'il existe des frais pour un remboursement total ou partiel, ou pour un changement de banque, et qu'ils ne peuvent être facturés que si la banque subit une perte qu'elle doit justifier.
- 7. Frais. Si votre prêt comporte des frais de dossier, de modification des conditions ou de réclamation des mensualités impayées.
- 8. Défaut de paiement. Si vous savez qu'un impayé génère des intérêts de retard et qu'au-delà d'un certain montant impayé, la banque peut exiger le remboursement de la totalité du prêt.
- 9. Saisie immobilière. Si vous savez qu'un impayé peut conduire à la vente aux enchères du logement et que vous répondez de la dette sur l'ensemble de vos biens, présents et futurs, sauf accord contraire.
Les chiffres à avoir en tête
| Poste | Ce que dit la loi | Exemple avec un prêt de 200 000 € |
|---|---|---|
| Intérêts de retard | Taux ordinaire + 3 points (article 25 de la loi 5/2019) | Avec un taux de 2,90 %, le taux de retard serait de 5,90 % sur les sommes impayées |
| Déchéance du terme, première moitié de la durée | Impayés d'au moins 3 % du capital ou 12 mensualités (article 24) | 6 000 € impayés ou 12 mensualités |
| Déchéance du terme, seconde moitié de la durée | Impayés d'au moins 7 % du capital ou 15 mensualités (article 24) | 14 000 € impayés ou 15 mensualités |
| Responsabilité | Sur l'ensemble de vos biens, présents et futurs (article 1911 du Code civil espagnol, Código Civil) | Si la vente aux enchères ne couvre pas la dette, vous devez encore la différence |
Exemple illustratif avec un capital de 200 000 € et un taux de 2,90 %. Les pourcentages de déchéance du terme sont calculés sur le capital accordé.
Comment préparer le rendez-vous
- Lisez la FEIN à tête reposée et comparez-la au projet de contrat : capital, durée, taux, mensualité, réductions et frais doivent correspondre.
- Notez vos questions avant d'y aller. Le notaire est là pour y répondre.
- Si votre prêt est à taux mixte, sachez combien d'années dure la période fixe, quelle est la marge de la période variable et quel indice s'applique.
- Vérifiez les réductions : quels produits on vous demande de souscrire et combien ils coûtent par an.
- Contrôlez les dates : les dix jours depuis la mise à disposition des documents, et le rendez-vous de l'acte de transparence au moins un jour avant la signature.
- Apportez votre DNI ou NIE et venez avec tous les emprunteurs.
Erreurs fréquentes
- Répondre « oui » machinalement, sans avoir compris la question.
- Ne pas poser de questions de peur de paraître ignorant : c'est justement à cela que sert le rendez-vous.
- Ne pas lire la FEIN avant le jour du rendez-vous chez le notaire.
- Confondre l'acte de transparence et la signature : ce sont deux rendez-vous distincts, séparés d'au moins un jour.
L'avantage Duplo Capital
Arriver chez le notaire en sachant exactement ce que vous allez signer enlève beaucoup de pression à la dernière étape.
Questions fréquentes sur le test du notaire
Non. Ce n'est pas un examen de connaissances : il sert à constater les documents et les informations que vous avez reçus. Si une réponse est « non », le notaire clarifie le point avec vous.
Rien : la loi 5/2019 prévoit qu'il est gratuit pour l'emprunteur.
Au moins un jour avant l'acte de prêt, et après que les documents ont été à votre disposition pendant au moins dix jours.
Oui. Le choix du notaire revient à l'emprunteur, et le test comporte une question pour le confirmer.
Non. L'acte de transparence se fait avec le notaire et les emprunteurs, sans représentant de la banque.
Le notaire ne peut pas considérer les exigences comme remplies, et la signature ne peut pas être autorisée tant que la banque n'a pas remis les documents dans les conditions prévues par la loi.
Vous voulez savoir quel prêt vous pouvez obtenir ?
Analyse gratuite et sans engagement. Réponse sous 48 heures.
DEMANDER MON ÉTUDE GRATUITE