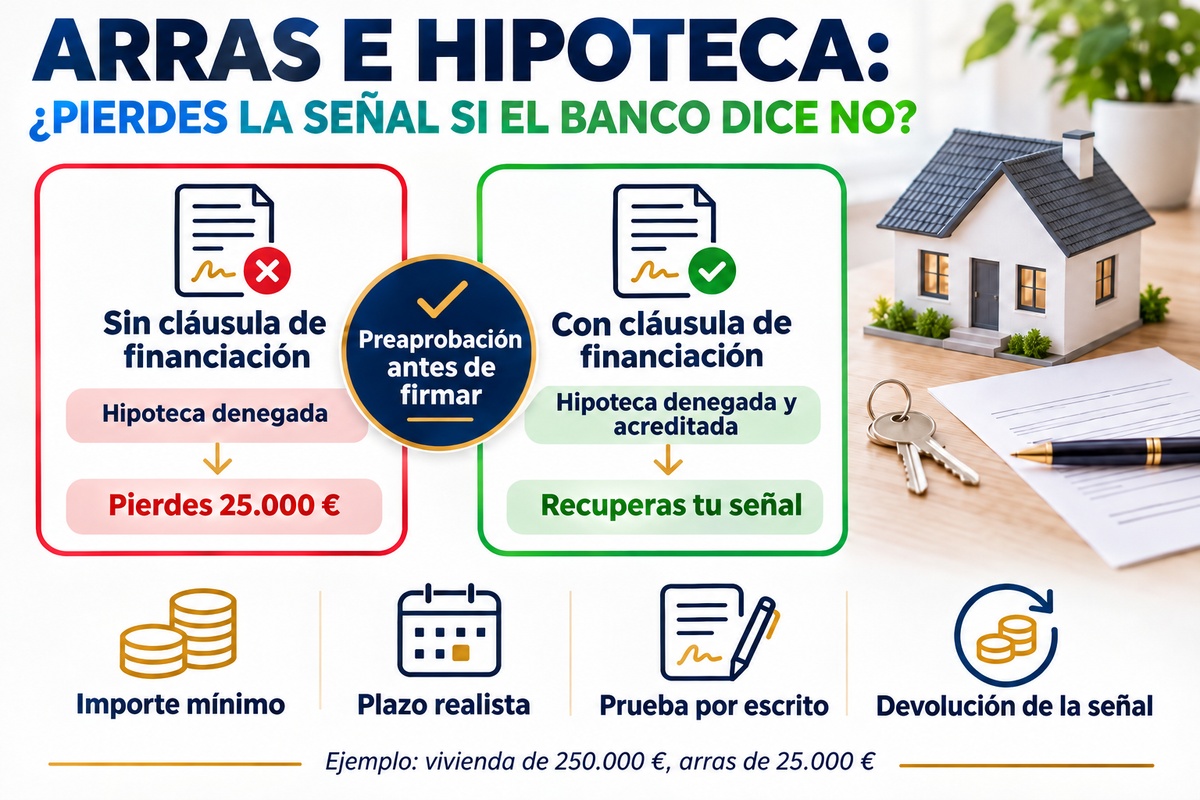
Vous avez trouvé le logement, signé le contrat d'arrhes (arras) et versé le dépôt. Quelques semaines plus tard, la banque dit non. Perdez-vous l'argent ? Tout dépend presque entièrement de ce que dit le contrat que vous avez signé. C'est pourquoi il vaut mieux le lire, et le négocier, avant.
Ce que sont les arrhes et pourquoi leur type compte
Les arrhes sont le contrat par lequel l'acheteur et le vendeur réservent l'opération jusqu'à la signature chez le notaire. L'acheteur verse un dépôt, qui est ensuite déduit du prix. La loi ne fixe aucun pourcentage obligatoire : le montant est convenu entre les parties. Il en existe trois types :
- Pénitentielles (penitenciales). Ce sont les plus utilisées pour l'achat d'un logement. Elles permettent de se rétracter : si l'acheteur se désiste, il perd le dépôt ; si le vendeur se désiste, il le rend au double (article 1454 du Code civil espagnol, Código Civil).
- Confirmatoires (confirmatorias). C'est un acompte sur le prix qui renforce l'engagement. Si une partie ne respecte pas le contrat, l'autre peut en exiger l'exécution ou la résolution.
- Pénales (penales). C'est une pénalité convenue en cas de manquement, qui ne libère pas de l'obligation d'exécuter le contrat.
Pour qu'elles soient pénitentielles, le contrat doit le dire clairement : les tribunaux interprètent cette formule de façon restrictive, et il ne suffit pas d'appeler « dépôt » l'argent versé.
Si la banque refuse le prêt, que devient le dépôt ?
Si le contrat ne dit rien sur le financement, le refus du prêt immobilier ne vous libère pas : en pratique, il est traité comme un désistement de l'acheteur et, avec des arrhes pénitentielles, vous perdez le dépôt.
Avec une clause qui subordonne l'achat à l'obtention du prêt, la situation change : si la banque le refuse dans les conditions prévues et que vous pouvez le prouver, vous récupérez le dépôt.
Un exemple chiffré : un logement de 250 000 € et des arrhes de 25 000 € (10 %). Sans clause de financement, un prêt refusé peut vous coûter ces 25 000 €. En revanche, si c'est le vendeur qui se rétracte avec des arrhes pénitentielles, il doit vous rendre 50 000 €.
Exemple illustratif avec des chiffres fictifs. Ce qui se passe dans chaque cas dépend de la rédaction exacte du contrat.
La clause de financement : ce qu'elle doit préciser
Une formule générique du type « sous réserve d'obtention du prêt » ne suffit pas. La clause devrait préciser :
- Le montant minimal de financement dont vous avez besoin pour acheter.
- Le délai pour obtenir l'accord, avec une marge suffisante pour l'expertise (tasación) et l'étude de la banque.
- Le nombre de banques qui doivent refuser le dossier, si un nombre est fixé.
- La preuve du refus : par exemple, un courrier écrit de la banque.
- Le sort du dépôt si le prêt n'est pas obtenu : remboursement intégral et dans quel délai.
Si vous achetez en Catalogne, le Code civil catalan encadre les arrhes avec ses propres règles : faites relire le contrat avant de signer.
La meilleure protection : savoir à l'avance combien on va vous prêter
La clause vous protège si les choses tournent mal. L'idéal, c'est qu'elles ne tournent pas mal. Avant de verser le dépôt, il est utile d'avoir :
- Un accord de principe ou une étude de faisabilité de votre prêt, fondé sur vos revenus réels.
- Votre épargne bien calculée : l'apport et les frais d'achat. Nous l'expliquons dans notre article sur l'argent nécessaire pour acheter.
- Une marge au cas où l'expertise serait basse : si le logement est estimé en dessous du prix, la banque financera moins.
- Un délai réaliste jusqu'à la signature chez le notaire.
Les erreurs les plus fréquentes
- Signer la réservation de l'agence immobilière sans lire ce qui se passe s'il n'y a pas de prêt.
- Accepter un délai trop court pour obtenir le financement.
- Demander le prêt après avoir signé les arrhes, et non avant.
- Ne pas conserver par écrit les réponses des banques.
- Considérer le prêt comme acquis simplement parce que vous avez un bon salaire.
L'avantage Duplo Capital
Arriver aux arrhes en sachant combien on va vous prêter est le moyen le plus simple de ne pas risquer votre dépôt.
Questions fréquentes sur les arrhes et le prêt refusé
Cela dépend du contrat. S'il ne contient pas de clause qui subordonne l'achat au financement, vous perdez en général le dépôt. Avec cette clause, et si vous prouvez le refus dans les conditions prévues, vous pouvez le récupérer.
Les arrhes pénitentielles permettent de se rétracter : l'acheteur perd le dépôt ou le vendeur le rend au double. Les arrhes confirmatoires sont un acompte sur le prix : si une partie ne respecte pas le contrat, l'autre peut en exiger l'exécution ou la résolution.
La loi ne fixe aucun pourcentage : il est convenu entre l'acheteur et le vendeur. Plus le dépôt est élevé, plus il est important que le contrat vous protège si le financement échoue.
Celle que prévoit la clause. Le plus courant est un courrier écrit de la banque. Conservez toujours les réponses par écrit.
C'est pourquoi la clause doit fixer un montant minimal de financement. Si elle dit seulement « sous réserve d'obtention du prêt », un accord pour un montant inférieur peut prêter à discussion.
Avant. Un accord de principe vous dit combien vous pouvez emprunter et vous permet de négocier le délai des arrhes avec des chiffres réels.
Vous voulez savoir quel prêt vous pouvez obtenir ?
Analyse gratuite et sans engagement. Réponse sous 48 heures.
DEMANDER MON ÉTUDE GRATUITE