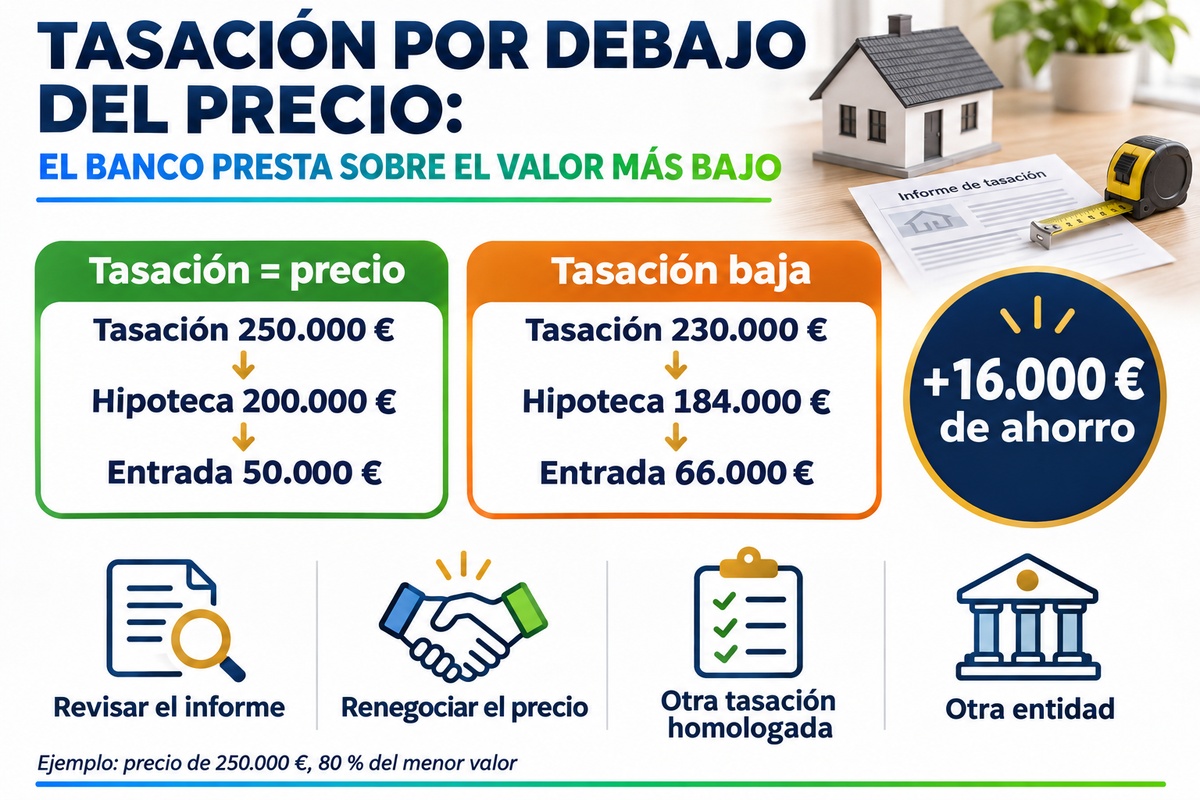
Vous avez convenu d'un prix, signé les arrhes (arras), et le rapport d'expertise (tasación) arrive : le logement vaut moins que ce que vous allez payer. Ce n'est pas si rare, et il existe souvent une solution. Mais il faut d'abord comprendre ce que cela change pour votre prêt immobilier.
Pourquoi une expertise basse réduit votre prêt
La banque calcule le financement sur la plus basse de deux valeurs : le prix d'achat ou la valeur d'expertise. Si l'expertise est inférieure, le pourcentage financé s'applique à un montant plus bas, et la différence sort de votre poche.
Une expertise basse ne signifie pas toujours que vous payez trop cher : elle peut refléter le manque de ventes comparables récentes dans le quartier ou une hausse très rapide des prix.
Exemple : 20 000 € d'expertise en moins, 16 000 € d'épargne en plus
| Poste | Expertise égale au prix | Expertise inférieure |
|---|---|---|
| Prix d'achat | 250 000 € | 250 000 € |
| Valeur d'expertise | 250 000 € | 230 000 € |
| Prêt (80 % de la valeur la plus basse) | 200 000 € | 184 000 € |
| Apport à votre charge | 50 000 € | 66 000 € |
| Écart | — | +16 000 € |
Exemple illustratif avec des chiffres fictifs. À l'apport s'ajoutent les impôts et les frais d'achat.
Cinq options quand l'expertise est basse
- Vérifiez le rapport. Contrôlez la surface, l'état et les biens de comparaison. Si vous avez payé l'expertise, vous avez le droit d'en recevoir une copie.
- Renégociez le prix avec le vendeur. L'expertise est un argument objectif pour demander une baisse.
- Fournissez une autre expertise. Vous pouvez la commander à une société d'expertise agréée par la Banque d'Espagne, et la banque doit l'accepter tant qu'elle est valable : le rapport expire au bout de six mois. Attention, une deuxième expertise ne sera pas forcément plus élevée.
- Apportez plus d'épargne, si l'écart est supportable.
- Cherchez une autre banque. Certaines financent un pourcentage plus élevé pour des profils solides, et l'Aval ICO peut vous aider pour votre résidence principale si vous remplissez ses conditions.
Si vous avez déjà signé les arrhes
C'est le moment le plus délicat : le dépôt est versé et le délai court. Vérifiez ce que dit votre contrat sur le financement : si l'achat est subordonné à l'obtention d'un montant minimal de prêt, une expertise basse peut déclencher cette clause. Nous l'expliquons dans notre article sur les arrhes et le prêt refusé.
Comment anticiper
- Faites vos calculs avec des scénarios prudents avant de signer les arrhes : que se passerait-il si le logement était estimé 5 %, 10 % ou 15 % en dessous du prix ?
- Regardez les prix de vente réels du quartier, pas seulement les annonces.
- Commandez l'expertise tôt : elle prend en général 5 à 10 jours ouvrables, et vous laisse de la marge dans le délai des arrhes.
- Choisissez vous-même l'expert : depuis la loi 5/2019, l'expertise est payée par l'acheteur, et vous pouvez la présenter à n'importe quelle banque.
L'avantage Duplo Capital
Une expertise basse ne fait pas forcément échouer l'achat si l'on agit vite.
Questions fréquentes sur une expertise inférieure au prix
Sur la plus basse des deux valeurs. Si l'expertise est inférieure au prix, le pourcentage de financement s'applique à la valeur d'expertise.
Oui. Si elle est réalisée par une société agréée par la Banque d'Espagne et qu'elle est encore valable, la banque doit l'accepter.
Six mois à compter de son émission.
L'acheteur, selon la loi 5/2019. C'est pourquoi vous pouvez choisir l'expert.
Oui, si vous ne pouvez pas couvrir l'écart avec votre épargne ou si l'expertise révèle des problèmes sur le logement, comme des charges ou des irrégularités d'urbanisme.
À titre indicatif, entre 250 et 500 €, selon le logement et l'expert.
Vous voulez savoir quel prêt vous pouvez obtenir ?
Analyse gratuite et sans engagement. Réponse sous 48 heures.
DEMANDER MON ÉTUDE GRATUITE