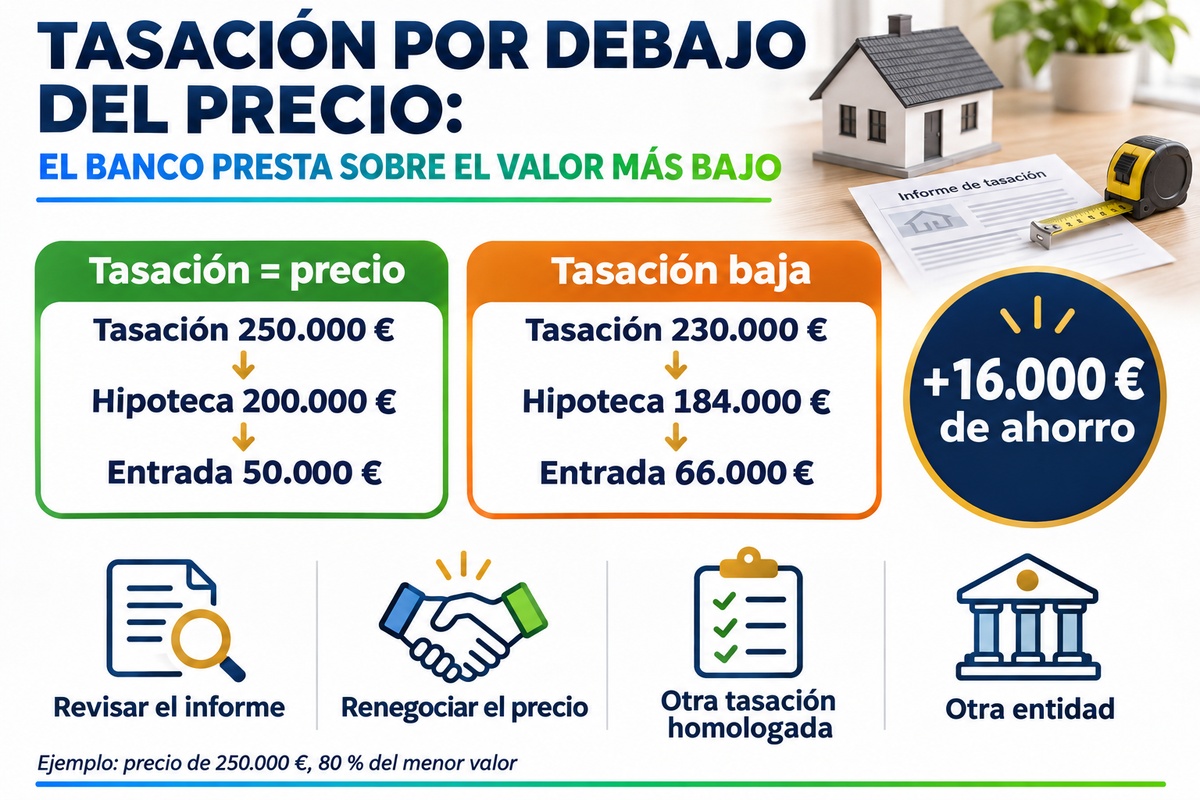
Has pactado un precio, has firmado las arras y llega el informe de tasación: la vivienda vale menos de lo que vas a pagar. No es tan raro, y en muchos casos tiene solución. Pero primero conviene entender qué significa para tu hipoteca.
Por qué una tasación baja reduce tu hipoteca
El banco calcula la financiación sobre el menor de dos valores: el precio de compra o el valor de tasación. Si la tasación sale por debajo, el porcentaje que te financia se aplica sobre una cifra más baja, y la diferencia sale de tu bolsillo.
Una tasación baja no siempre significa que estés pagando de más: puede reflejar que hay pocas compraventas comparables recientes en la zona o que los precios han subido muy rápido.
Ejemplo: 20.000 € menos de tasación, 16.000 € más de ahorro
| Concepto | Tasación igual al precio | Tasación por debajo |
|---|---|---|
| Precio de compra | 250.000 € | 250.000 € |
| Valor de tasación | 250.000 € | 230.000 € |
| Hipoteca (80 % del menor valor) | 200.000 € | 184.000 € |
| Entrada que pones tú | 50.000 € | 66.000 € |
| Diferencia | — | +16.000 € |
Ejemplo ilustrativo con cifras ficticias. A la entrada hay que sumar los impuestos y gastos de compra.
Cinco opciones cuando la tasación sale baja
- Revisa el informe. Comprueba la superficie, el estado y los inmuebles comparables. Si has pagado la tasación, tienes derecho a recibir una copia.
- Renegocia el precio con el vendedor. La tasación es un argumento objetivo para pedir una rebaja.
- Aporta otra tasación. Puedes encargarla a una sociedad de tasación homologada por el Banco de España, y el banco debe aceptarla mientras esté vigente: el informe caduca a los seis meses. Eso sí, una segunda tasación no tiene por qué salir más alta.
- Aporta más ahorro, si la diferencia es asumible.
- Busca otra entidad. Algunas financian un porcentaje mayor con perfiles sólidos, y el Aval ICO puede ayudarte en tu primera vivienda si cumples sus requisitos.
Si ya has firmado las arras
Es el momento más delicado: la señal está entregada y el plazo corre. Revisa qué dice tu contrato sobre la financiación: si la compra está condicionada a obtener un importe mínimo de hipoteca, una tasación baja puede activar esa cláusula. Lo explicamos en nuestro artículo sobre arras e hipoteca denegada.
Cómo anticiparte
- Haz números con escenarios prudentes antes de firmar arras: ¿qué pasaría si la vivienda tasara un 5 %, un 10 % o un 15 % por debajo del precio?
- Fíjate en precios de venta reales de la zona, no solo en los anuncios.
- Encarga la tasación pronto: suele tardar entre 5 y 10 días hábiles, y te da margen dentro del plazo de las arras.
- Elige tú la tasadora: desde la Ley 5/2019 la tasación la paga el comprador, y puedes presentarla en cualquier entidad.
La ventaja de Duplo Capital
Una tasación baja no tiene por qué tumbar la compra si se actúa rápido.
Preguntas frecuentes sobre la tasación por debajo del precio
Sobre el menor de los dos valores. Si la tasación sale por debajo del precio, el porcentaje de financiación se aplica sobre la tasación.
Sí. Si la hace una sociedad homologada por el Banco de España y está vigente, el banco debe aceptarla.
Seis meses desde su emisión.
El comprador, según la Ley 5/2019. Por eso puedes elegir la tasadora.
Sí, si no puedes cubrir la diferencia con ahorro o si la tasación revela problemas en la vivienda, como cargas o irregularidades urbanísticas.
Orientativamente, entre 250 y 500 €, según la vivienda y la tasadora.
¿Quieres saber qué hipoteca puedes conseguir?
Solicita tu análisis gratuito y te lo decimos en menos de 48 horas.
SOLICITAR MI ESTUDIO GRATUITO