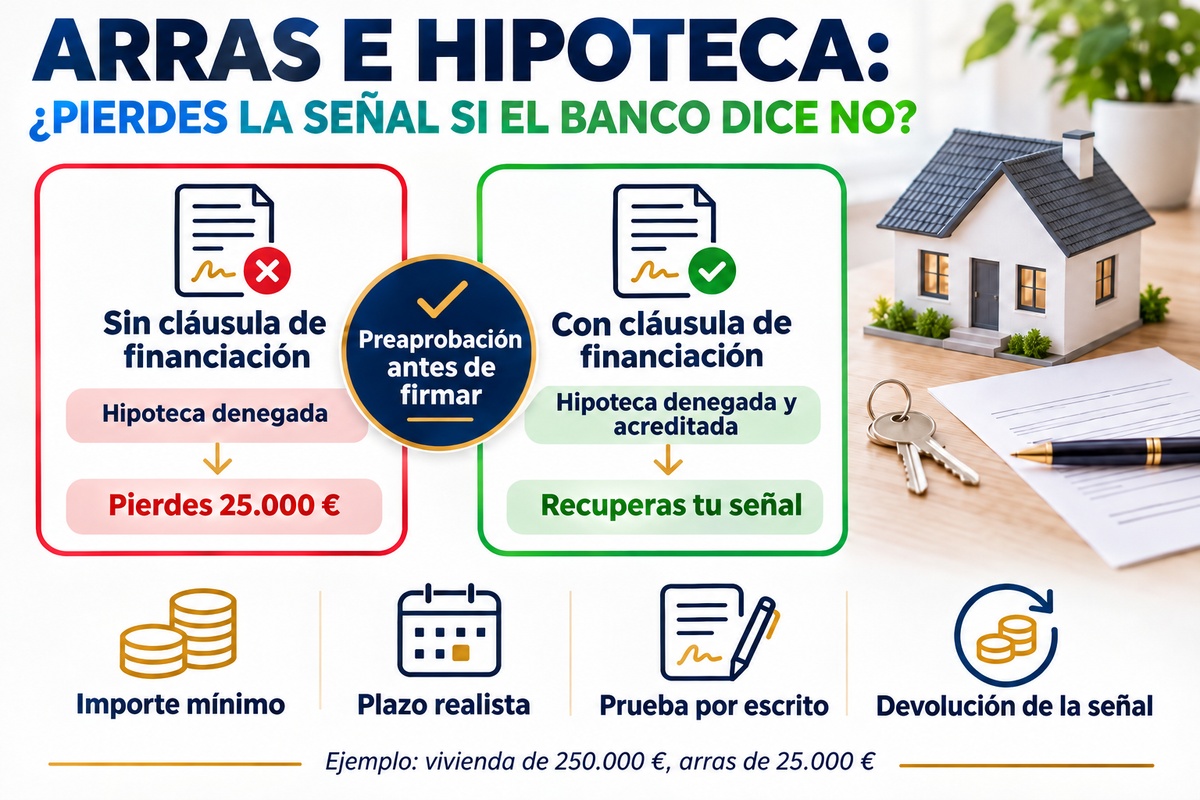
Has encontrado la vivienda, has firmado las arras y has entregado la señal. Semanas después, el banco dice que no. ¿Pierdes el dinero? Depende casi por completo de lo que diga el contrato que firmaste. Por eso conviene leerlo, y negociarlo, antes.
Qué son las arras y por qué importa el tipo
Las arras son el contrato con el que comprador y vendedor reservan la operación hasta la firma ante notario. El comprador entrega una señal, que después se descuenta del precio. La ley no fija un porcentaje obligatorio: la cantidad la pactan las partes. Hay tres tipos:
- Penitenciales. Son las más utilizadas en la compra de vivienda. Permiten echarse atrás: si desiste el comprador, pierde la señal; si desiste el vendedor, la devuelve duplicada (artículo 1454 del Código Civil).
- Confirmatorias. Son un anticipo del precio que refuerza el compromiso. Si una parte no cumple, la otra puede exigir el cumplimiento o la resolución del contrato.
- Penales. Son una penalización pactada por incumplir, que no libera de la obligación de cumplir el contrato.
Para que sean penitenciales, el contrato debe dejarlo claro: los tribunales interpretan esta figura de forma restrictiva, y no basta con llamar «señal» al dinero entregado.
Si el banco deniega la hipoteca, ¿qué pasa con la señal?
Si el contrato no dice nada sobre la financiación, la denegación de la hipoteca no te libera: en la práctica se trata como un desistimiento del comprador y, con arras penitenciales, pierdes la señal.
Con una cláusula que condicione la compra a obtener la hipoteca, la situación cambia: si el banco la deniega en los términos pactados y puedes demostrarlo, recuperas la señal.
Un ejemplo con números: vivienda de 250.000 € y arras de 25.000 € (10 %). Sin cláusula de financiación, una hipoteca denegada puede costarte esos 25.000 €. En cambio, si es el vendedor quien se echa atrás con arras penitenciales, debe devolverte 50.000 €.
Ejemplo ilustrativo con cifras ficticias. Lo que ocurra en cada caso depende de la redacción exacta del contrato.
La cláusula de financiación: qué debe decir
Una fórmula genérica del tipo «sujeto a hipoteca» se queda corta. La cláusula debería precisar:
- El importe mínimo de financiación que necesitas para comprar.
- El plazo para obtener la aprobación, con margen suficiente para la tasación y el estudio del banco.
- Cuántas entidades deben rechazar la operación, si se fija un número.
- Cómo se demuestra la denegación: por ejemplo, con una comunicación escrita de la entidad.
- Qué pasa con la señal si la hipoteca no llega: devolución íntegra y en qué plazo.
Si compras en Cataluña, el Código Civil catalán regula las arras con reglas propias: pide que revisen el contrato antes de firmar.
La mejor protección: saber antes cuánto te van a prestar
La cláusula te protege si las cosas salen mal. Lo ideal es que no salgan mal. Antes de entregar la señal, conviene tener:
- Una preaprobación o un estudio de viabilidad de tu hipoteca, basado en tus ingresos reales.
- Tus ahorros bien contados: la entrada y los gastos de compra. Te lo explicamos en nuestro artículo sobre cuánto dinero necesitas para comprar.
- Un margen por si la tasación sale baja: si la vivienda tasa por debajo del precio, el banco financiará menos.
- Un plazo realista hasta la notaría.
Los errores más frecuentes
- Firmar la reserva de la inmobiliaria sin leer qué pasa si no hay hipoteca.
- Aceptar un plazo demasiado corto para conseguir la financiación.
- Pedir la hipoteca después de firmar las arras, y no antes.
- No guardar por escrito las respuestas de los bancos.
- Dar por hecho que te la concederán solo porque tienes un buen sueldo.
La ventaja de Duplo Capital
Llegar a las arras sabiendo cuánto te van a prestar es la forma más sencilla de no arriesgar la señal.
Preguntas frecuentes sobre las arras y la hipoteca denegada
Depende del contrato. Si no incluye una cláusula que condicione la compra a la financiación, lo habitual es perder la señal. Con esa cláusula, y si demuestras la denegación en los términos pactados, puedes recuperarla.
Las penitenciales permiten desistir: el comprador pierde la señal o el vendedor la devuelve duplicada. Las confirmatorias son un anticipo del precio: si una parte incumple, la otra puede exigir el cumplimiento o la resolución del contrato.
La ley no fija un porcentaje: lo pactan comprador y vendedor. Cuanto mayor sea la señal, más importante es que el contrato te proteja si falla la financiación.
La que fije la cláusula. Lo más habitual es una comunicación escrita de la entidad. Guarda siempre las respuestas por escrito.
Por eso la cláusula debe fijar un importe mínimo de financiación. Si solo dice «sujeto a hipoteca», una aprobación por menos importe puede generar discusión.
Antes. Una preaprobación te dice cuánto puedes pedir y te permite negociar el plazo de las arras con datos reales.
¿Quieres saber qué hipoteca puedes conseguir?
Solicita tu análisis gratuito y te lo decimos en menos de 48 horas.
SOLICITAR MI ESTUDIO GRATUITO