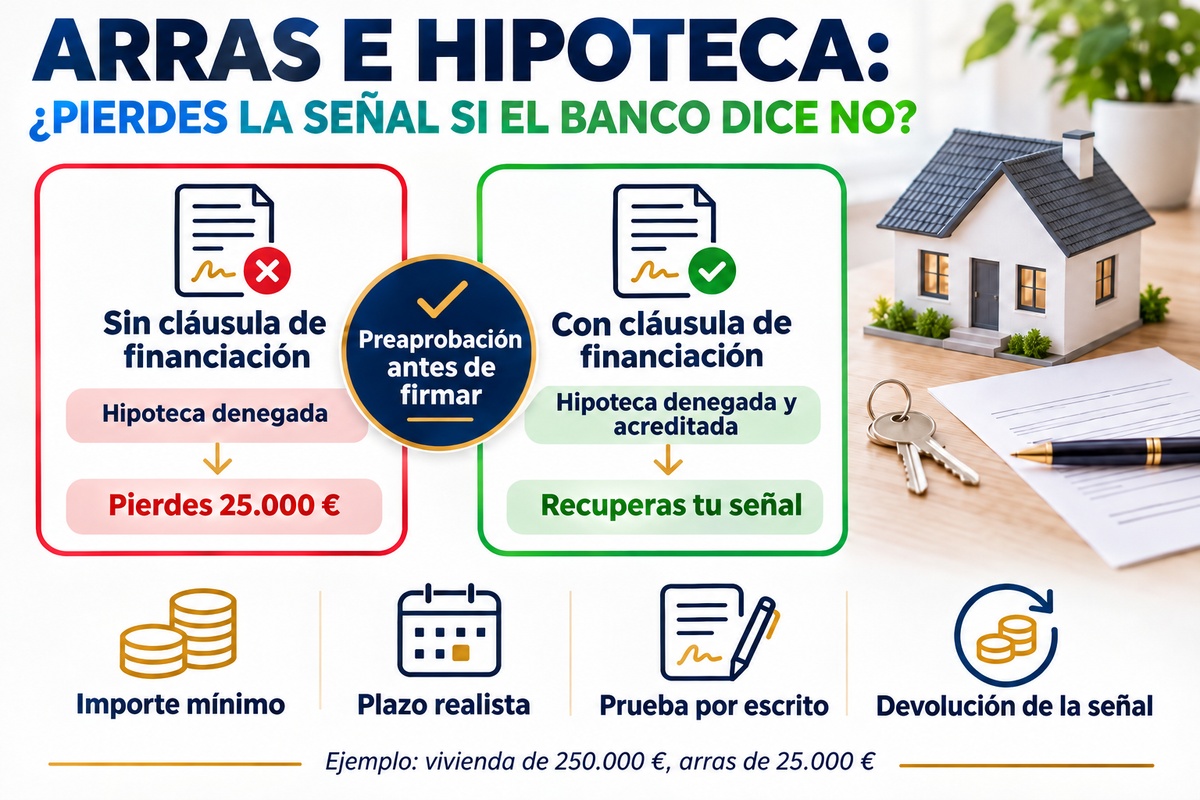
Вы нашли жильё, подписали договор задатка (arras) и внесли задаток. Через несколько недель банк отказывает. Теряете ли вы деньги? Это почти полностью зависит от того, что написано в подписанном вами договоре. Поэтому его стоит прочитать и обсудить заранее.
Что такое arras и почему важен их вид
Arras — это договор, которым покупатель и продавец резервируют сделку до подписания у нотариуса. Покупатель вносит задаток, который затем вычитается из цены. Закон не устанавливает обязательный процент: сумму согласуют стороны. Существует три вида:
- Задаток с правом отказа (penitenciales). Чаще всего используется при покупке жилья. Позволяет отказаться от сделки: если отказывается покупатель, он теряет задаток; если продавец — возвращает его в двойном размере (статья 1454 Гражданского кодекса Испании, Código Civil).
- Подтверждающий задаток (confirmatorias). Это аванс в счёт цены, который укрепляет обязательство. Если одна сторона не исполняет договор, другая может потребовать его исполнения или расторжения.
- Штрафной задаток (penales). Это согласованный штраф за неисполнение, который не освобождает от обязанности исполнить договор.
Чтобы задаток считался задатком с правом отказа, это должно быть чётко указано в договоре: суды толкуют эту форму ограничительно, и недостаточно просто назвать переданные деньги «задатком».
Если банк отказывает в ипотеке, что происходит с задатком?
Если в договоре ничего не сказано о финансировании, отказ в ипотеке вас не освобождает: на практике это расценивается как отказ покупателя от сделки, и при задатке с правом отказа вы его теряете.
При наличии условия, ставящего покупку в зависимость от получения ипотеки, ситуация меняется: если банк отказывает на согласованных условиях и вы можете это доказать, задаток возвращается.
Пример в цифрах: жильё за 250 000 € и задаток 25 000 € (10 %). Без условия о финансировании отказ в ипотеке может стоить вам этих 25 000 €. Если же от сделки отказывается продавец при задатке с правом отказа, он должен вернуть вам 50 000 €.
Иллюстративный пример с условными цифрами. Что произойдёт в каждом случае, зависит от точной формулировки договора.
Условие о финансировании: что в нём должно быть
Общей формулировки вроде «при условии получения ипотеки» недостаточно. В условии стоит указать:
- Минимальную сумму финансирования, необходимую для покупки.
- Срок для получения одобрения — с достаточным запасом на оценку (tasación) и рассмотрение заявки банком.
- Сколько банков должны отказать, если это число оговаривается.
- Как подтверждается отказ: например, письменным уведомлением банка.
- Что происходит с задатком, если ипотека не одобрена: полный возврат и в какой срок.
Если вы покупаете в Каталонии, задаток регулируется собственными правилами Гражданского кодекса Каталонии: попросите проверить договор до подписания.
Лучшая защита — заранее знать, сколько вам одобрят
Условие защищает вас, если что-то пойдёт не так. Но лучше, чтобы всё прошло хорошо. Перед внесением задатка желательно иметь:
- Предварительное одобрение или анализ реалистичности вашей ипотеки на основе реальных доходов.
- Точный расчёт сбережений: первоначальный взнос и расходы на покупку. Подробнее — в нашей статье о том, сколько денег нужно для покупки.
- Запас на случай низкой оценки: если жильё оценят ниже цены, банк профинансирует меньше.
- Реалистичный срок до подписания у нотариуса.
Самые частые ошибки
- Подписывать бронь агентства недвижимости, не прочитав, что будет, если ипотеку не одобрят.
- Соглашаться на слишком короткий срок для получения финансирования.
- Подавать заявку на ипотеку после подписания arras, а не до.
- Не сохранять в письменном виде ответы банков.
- Считать одобрение само собой разумеющимся только потому, что у вас хорошая зарплата.
Преимущество Duplo Capital
Подойти к подписанию arras, зная, сколько вам одобрят, — самый простой способ не рисковать задатком.
Часто задаваемые вопросы об arras и отказе в ипотеке
Это зависит от договора. Если в нём нет условия, ставящего покупку в зависимость от финансирования, задаток, как правило, теряется. При наличии такого условия и подтверждении отказа на согласованных условиях его можно вернуть.
Задаток с правом отказа позволяет выйти из сделки: покупатель теряет задаток или продавец возвращает его в двойном размере. Подтверждающий задаток — это аванс в счёт цены: если одна сторона не исполняет договор, другая может потребовать его исполнения или расторжения.
Закон не устанавливает процент: его согласуют покупатель и продавец. Чем больше задаток, тем важнее, чтобы договор защищал вас на случай, если финансирование не будет получено.
То, которое указано в условии. Чаще всего — письменное уведомление банка. Всегда сохраняйте ответы в письменном виде.
Именно поэтому в условии нужно указать минимальную сумму финансирования. Если там написано только «при условии получения ипотеки», одобрение меньшей суммы может стать предметом спора.
До. Предварительное одобрение покажет, сколько вы можете получить, и позволит обсуждать срок по arras на основе реальных данных.
Хотите узнать, какую ипотеку вы можете получить?
Запросите бесплатный анализ, и мы дадим ответ менее чем за 48 часов.
ЗАПРОСИТЬ БЕСПЛАТНУЮ КОНСУЛЬТАЦИЮ