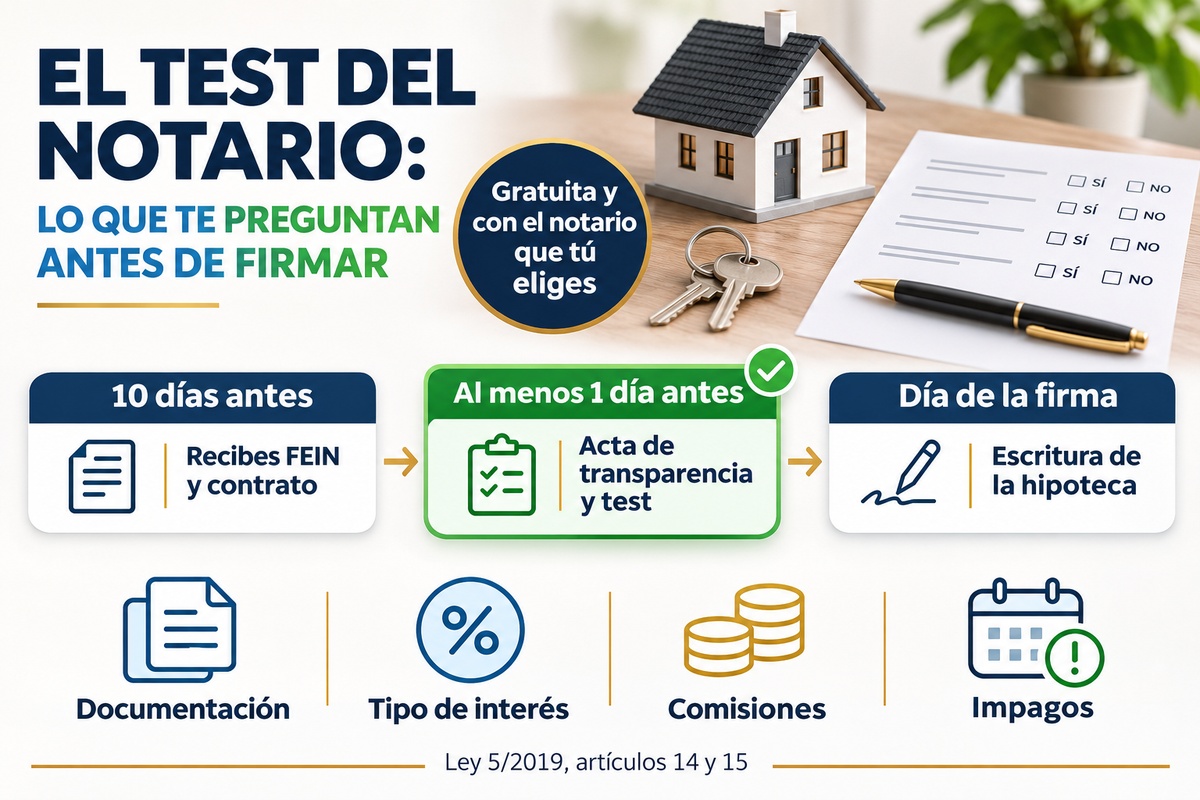
Antes de firmar la hipoteca tienes una cita previa con el notario. Te explicará el contrato y te hará un breve test de preguntas de «sí» o «no». No es un examen que se suspenda, pero sí el último momento para entender bien lo que vas a firmar. Así es, pregunta por pregunta.
Qué es el acta de transparencia y cuándo se firma
Desde la Ley 5/2019, la firma de una hipoteca sobre vivienda tiene dos citas en la notaría:
- La documentación, al menos 10 días antes. El banco debe poner a tu disposición la oferta vinculante (FEIN), el borrador del contrato y el resto de documentos con al menos diez días de antelación.
- El acta de transparencia, al menos un día antes de la firma. En ella el notario comprueba que has recibido la documentación en plazo, te asesora personalmente y te hace el test (artículo 15 de la Ley 5/2019).
- La firma de la escritura, ya con el acta hecha. Sin acta, el notario no puede autorizar la hipoteca.
Tres detalles importantes: el acta es gratuita, el notario lo eliges tú, y en esa cita no está presente nadie del banco.
No es un examen: para qué sirve el test
La ley dice que el test sirve para concretar la documentación que te han entregado y la información que has recibido. No hay nota ni preguntas trampa: si una respuesta es «no», el notario lo aclara contigo en ese momento. Y si falta algún documento obligatorio, la firma no puede seguir adelante hasta que se resuelva.
Por eso conviene leerlo como lo que es: tu última oportunidad de preguntar todo lo que no tengas claro, delante de un profesional que no trabaja para el banco.
Las preguntas del test, bloque por bloque
El cuestionario puede variar ligeramente de una notaría a otra, pero suele seguir este orden:
- 1. Documentación precontractual. Si has recibido la FEIN, la FiAE (ficha de advertencias estandarizadas), el borrador del contrato, el documento de gastos, las condiciones de los seguros exigidos, la advertencia sobre tu derecho a asesoramiento notarial y, si el tipo es variable o mixto, los escenarios de cuota según evolucione el tipo de interés. También si el banco te los ha explicado.
- 2. Elección de notario. Si sabías que te correspondía elegirlo y si confirmas que es el notario que has elegido.
- 3. Características del préstamo. Si conoces el capital, el plazo, el importe y la periodicidad de las cuotas, y que cada cuota incluye una parte de capital y otra de intereses.
- 4. Tipo de interés. Si es fijo, variable o mixto, si hay bonificaciones por contratar otros productos y, según el caso, qué significa no beneficiarte de bajadas futuras (fijo) o que tu cuota pueda subir con el índice de referencia más el diferencial (variable). En una hipoteca mixta te afectan las dos cosas: primero un periodo fijo y después uno variable.
- 5. Subrogación. Si sabes que puedes cambiar de banco más adelante mediante una subrogación.
- 6. Amortización anticipada. Si hay comisión por amortizar total o parcialmente, o por cambiar de banco, y que solo puede cobrarse si el banco sufre una pérdida que debe justificar.
- 7. Comisiones. Si tu préstamo tiene comisión de apertura, de modificación de condiciones o por reclamación de cuotas impagadas.
- 8. Incumplimiento. Si sabes que un impago genera intereses de demora y que, a partir de cierto importe impagado, el banco puede dar por vencido todo el préstamo.
- 9. Ejecución hipotecaria. Si sabes que un impago puede llevar a la subasta de la vivienda y que respondes de la deuda con todos tus bienes, presentes y futuros, salvo que se haya pactado otra cosa.
Los números que conviene tener claros
| Concepto | Qué dice la ley | Ejemplo con una hipoteca de 200.000 € |
|---|---|---|
| Intereses de demora | Tipo ordinario + 3 puntos (artículo 25 de la Ley 5/2019) | Con un tipo del 2,90 %, la demora sería del 5,90 % sobre lo impagado |
| Vencimiento anticipado, primera mitad del plazo | Impagos de al menos el 3 % del capital o 12 cuotas mensuales (artículo 24) | 6.000 € impagados o 12 cuotas |
| Vencimiento anticipado, segunda mitad del plazo | Impagos de al menos el 7 % del capital o 15 cuotas mensuales (artículo 24) | 14.000 € impagados o 15 cuotas |
| Responsabilidad | Con todos tus bienes, presentes y futuros (artículo 1911 del Código Civil) | Si la subasta no cubre la deuda, sigues debiendo la diferencia |
Ejemplo ilustrativo con un capital de 200.000 € y un tipo del 2,90 %. Los porcentajes del vencimiento anticipado se calculan sobre el capital concedido.
Cómo prepararte para la cita
- Lee la FEIN con calma y compárala con el borrador del contrato: capital, plazo, tipo, cuota, bonificaciones y comisiones deben coincidir.
- Apunta tus dudas antes de ir. El notario está para resolverlas.
- Si tu hipoteca es mixta, ten claro cuántos años dura el tramo fijo, cuál es el diferencial del tramo variable y qué índice se aplica.
- Revisa las bonificaciones: qué productos te exigen y cuánto cuestan al año.
- Comprueba las fechas: los diez días desde la puesta a disposición de los documentos y la cita del acta, al menos un día antes de la firma.
- Lleva tu DNI o NIE y acude todos los titulares.
Errores frecuentes
- Contestar «sí» por inercia, sin haber entendido la pregunta.
- No preguntar por miedo a parecer que no sabes: es justo para lo que sirve la cita.
- No leer la FEIN hasta el día del notario.
- Confundir el acta con la firma: son dos citas distintas, y entre ambas debe pasar al menos un día.
La ventaja de Duplo Capital
Llegar al notario sabiendo exactamente qué vas a firmar quita mucha presión al último paso.
Preguntas frecuentes sobre el test del notario
No. No es un examen de conocimientos: sirve para dejar constancia de la documentación y la información que has recibido. Si una respuesta es «no», el notario lo aclara contigo.
Nada: la Ley 5/2019 establece que es gratuita para el prestatario.
Al menos un día antes de la escritura de la hipoteca, y después de haber tenido la documentación a tu disposición durante al menos diez días.
Sí. La elección del notario corresponde al prestatario, y el test incluye una pregunta para confirmarlo.
No. El acta se hace con el notario y los prestatarios, sin representantes de la entidad.
El notario no puede dar por cumplidos los requisitos y la firma no puede autorizarse hasta que el banco entregue la documentación en las condiciones que exige la ley.
¿Quieres saber qué hipoteca puedes conseguir?
Solicita tu análisis gratuito y te lo decimos en menos de 48 horas.
SOLICITAR MI ESTUDIO GRATUITO